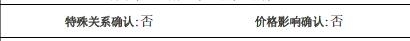
果子最近发现,在报关单填制过程中有项看起来并不重要的栏目居然有不少企业都报错,这就是——特殊关系确认。怎么回事儿,我来给大家说说。
. v1 q- w2 c& R; r, A' P/ p7 f) ^0 d& {% Z; k6 b1 s
 1 F( |+ R0 d8 [
0 |1 D/ |& n3 Z$ ]
3 R' I1 ^& J6 l+ P0 R) w. H一.特殊关系的来源0 A) _" z$ w) t/ ~
8 d) a: x( i* f报关单中的特殊关系栏目源于海关总署公告2019年第18号,在这个公告中对《中华人民共和国海关进出口货物报关单填制规范》进行修订过程中新增的栏目。其设置本意是在提醒进口货物收货人对申报价格尽关注的义务,并且根据《中华人民共和国海关审定进出口货物完税价格办法》(以下简称“审价办法”)的要求如实申报。/ l$ F1 z2 T1 C; ~1 |$ G
: Q. D' a5 C& h9 D2 U: m* ]
一旦企业未合理关注到与卖方之间特殊关系并导致申报价格异常,这样将会引起海关的价格质疑,关企双方都将消耗一定的资源对价格进行确认,严重的还可能会被海关行政处罚。5 D, Z5 Z& U# j* j2 ]! G
' a5 B* k! y% o$ c1 U8 ~; Y+ z二.特殊关系的确定
# }1 s. z3 X/ E" I0 {+ \% M
0 z8 }- O0 }, v7 y0 D: h1.特殊关系的来源& d" ]7 H5 Y) h7 b$ ?
& s- B2 Y3 v9 F4 ?, O
前面提到了,对特殊关系的确定来源于《审价办法》第十六条的定义——
; D1 M4 x+ ^; G! o第十六条 有下列情形之一的,应当认为买卖双方存在特殊关系: " y6 K% z2 c8 M' {) p
(一)买卖双方为同一家族成员的;
5 o2 a9 c: Y; f& t(二)买卖双方互为商业上的高级职员或者董事的; 3 Y M; f2 G& t, @. g% R. S, M
(三)一方直接或者间接地受另一方控制的; ) B6 \4 T i5 L1 [+ Q
(四)买卖双方都直接或者间接地受第三方控制的;
! A% \6 [4 `/ \8 ?(五)买卖双方共同直接或者间接地控制第三方的; * F5 |% E3 i2 z$ I7 E$ e/ _4 @
(六)一方直接或者间接地拥有、控制或者持有对方5%以上(含5%)公开发行的有表决权的股票或者股份的;
! ]3 ~" U7 G) Q- F5 q9 N(七)一方是另一方的雇员、高级职员或者董事的;
$ k5 ]2 ~: K5 f(八)买卖双方是同一合伙的成员的。 买卖双方在经营上相互有联系,一方是另一方的独家代理、独家经销或者独家受让人,如果符合前款的规定,也应当视为存在特殊关系。
在海关判断进口货物的成交价格是否能够接受时,其中一个重要条件就是买卖双方之是否存在特殊关系,或者虽然有特殊关系但是按照《审价办法》第十七条的规定未对成交价格产生影响。本条规定特殊关系的八种情况,如果有证据表明买卖双方之间存在本条规定的八种关系,则海关需要根据第十七条的规定审查特殊关系是否影响了该货物的成交价格。. w! w3 _$ E. X1 O, K* W
# N% u6 Y9 l2 S( b# H1 x4 e" o. j
: @! o f/ h4 M
换句话说,买卖双方如果关系“不一般”,就要继续证明你们俩“不一般”的关系是否也导致了价格的“不正常”,如果这个不正常的价格偏低可能涉嫌逃避关税,则海关要重新估价。& Z5 u4 O8 T* J& d" i( V
6 K/ \) |7 M( m9 Q# @2.报关行填报“特殊关系”的信息来源
( U! U+ D$ Y3 i6 w& W0 s9 w3 z0 U9 S: l( @9 `4 j& {& S: V8 T8 P# H
通常来讲,收发货人提供怎么样的信息报关企业就应当怎么报,即便出错也不是报关行的责任。这话没错,但是负责任的报关企业应当具备一定的判别能力。如我们最常见的情况,一些生产企业或贸易公司会在香港设立离岸公司,通过离岸公司进行全球采购并销售至境内。在这种情形下,一定概率通过合同中卖方的名称即可判断出与买方存在特殊关系。这时,就需要就特殊关系事项与委托人进一步确认。
* `* s) U# j! a3 f& }# w. G8 @9 p4 S+ P( D; ?9 O5 k
当然,在委托人对特殊关系定义无法完全理解的基础上向其传达《审价办法》的精神不也正是报关企业申请海关AEO高级认证中的必备条件之一吗?!
1 Z2 D4 K* u$ H" z" f12.建立并执行对代理报关的进出口货物收发货人进行海关法律法规等相关规定的培训制度。
0 H, x1 {/ p: I; l( F% N4 [如果报关企业自己都说不清楚的话……就别申请AEO认证了吧。! \3 h' ]7 ~0 m% ` i
* l% P+ x$ {0 h" \: }# B7 U- j
3.收发货人填报“特殊关系”的信息来源
9 K" C: Q5 V" J$ B
+ h7 c, Y! s. \6 z" B对于收发货人来讲,资深关务人员对于企业与境外关联公司之间的关系应该是明确的,但是果子(微信:sunkai0107)仍建议就特殊关系判定问题召集采购部门和财务部门,在对境外所有供应商的审查机制中融入特殊关系项目,并向这些部门宣传《审价办法》的有关规定。进而,特殊关系的判定由采购部和财务部判定,关务部门只需做确认即可。
- P9 }. k( P( r5 w5 T) y3 n8 O: b* \ Z1 Z
这样的操作程序将起到两个效果,第一,明确各部门在进出口工作中的职责而非让关务承担所有责任;第二,关务更能深入了解采购和财务的相关程序,避免后续的差错产生。
' g- o7 O0 N1 ^+ t2 m: c/ l2 h& [( u- D* O( ~6 D
三.特殊关系的错误填报! J' ~+ ?0 u% i/ w/ _
& L2 X T4 `1 ?& i8 \5 S8 H
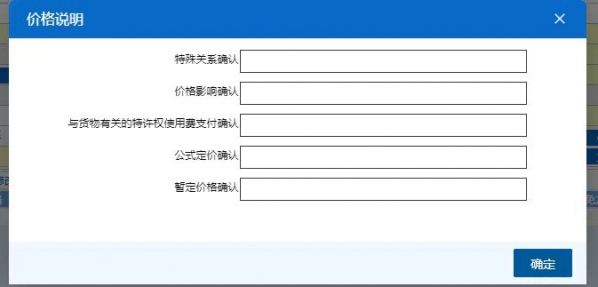
通过前面的介绍,大家都已经知道特殊关系的定义了,那么就要回到填报本身的错误了。通过国际贸易单一窗口可见
" m3 V8 g/ }& t1 O
 8 P6 [; y! z j# x8 A: W2 e( i
8 p$ R) Y6 M( x# A) R5 U( g
/ h- F8 X) q5 M: G' Q特殊关系栏并不是采用下拉菜单的方式选择,而是需要人工填写。这个栏目通常来说会填“是”或者“否”,但有没有可能应当留空呢?我们来看《报关单填制规范》
5 h5 b6 Y6 N2 Y: X4 q: u四十四、特殊关系确认 根据《中华人民共和国海关审定进出口货物完税价格办法》(以下简称《审价办法》)第十六条,填报确认进出口行为中买卖双方是否存在特殊关系……* Z* _' ?/ {% A9 H2 @7 b. @2 U
# }& E: R% C/ l( U( a# c( [
出口货物免予填报,加工贸易及保税监管货物(内销保税货物除外)免予填报。
8 I) q4 G9 _5 k9 {" S m2 T0 a
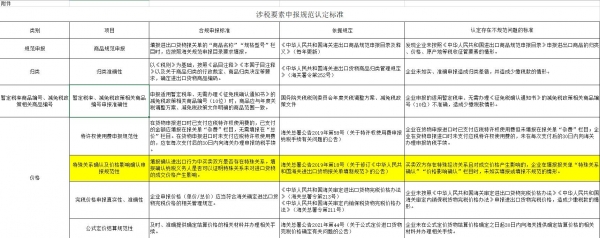
9 H9 G8 k; `- H: D: H. r$ @( r这时难免有杠精会说:有什么大不了的,这个栏目填个“否”也不能算错。但问题是,海关总署2022年公告第114号中对规范申报给予了明确指引
+ G2 `. C3 x3 D. E! X9 S
# ~( {% B2 w! k, C- z2 t
/ z5 x" A9 I S. z
; `5 C5 n( L3 r! k8 B+ q, v0 W4 o. E4 @3 e: B
该项目填报不规范,如被海关查发,轻则改单;如实海关AEO高级认证企业,按照该公告标准要求,则可能面临认证降级风险。
$ U1 r7 T4 t2 C; B( L% F" y+ d! V
K- I* w# w* B, e4 z即便收发货人提供资料正确,在报关企业完成代理报关后仍应仔细检查相关栏目的规范性,一旦不规范就应要求报关企业及时改单,方可有效控制关务风险。
% S2 @& h& B2 t) K, s
9 b3 T' I9 F# ~* l- w北京岸谷关务咨询有限公司 联系电话:010-62010715 15811225598
# `, Q+ Y1 V8 f- l) N9 ?/ ^QQ:790107107 微信:sunkai0107
: \1 g( T- i" I预归类 - AEO认证 - 加工贸易 - 税政调研 -通关方案
! {7 O; H- C5 z9 C3 |5 d) X( d | 
 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2023-6-4 22:31:08
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡