|
规范申报,就是按照《中华人民共和国海关进出口货物报关单填制规范》第三十七条的规定,在报关单上填写商品名称、规格型号,以能满足海关归类、审价及许可证件管理的要求。它既是企业必须履行的法定义务,和维护自身合法利益的保障,也是海关进行单证审核的重要内容,是国家贸易政策得以落实的基础。 , p8 s% g, M' h3 X- Z, W" ~
对于其它形式的进出口贸易而言,只要以合同、发票等资料为依据如实填写,即可符合规范申报的规定,并能满足海关相关审核的要求。但对于海外EPC项目来说,却未必如此! 7 w# E7 t+ w* J% l6 M$ b) n) g! Z2 Q
具体来看,海外EPC项目货物出口申报,较易出现不符合规范申报规定的情形,究其原因,往往是因为简单照抄合同、发票等资料中的信息所致。 - }7 E8 \1 B, @5 k& o1 E+ M
一旦出现不符合规范申报规定的情形,可能进一步导致商品编码申报错误,增加企业面临的违法风险;增加海关单证审核的难度,降低通关效率;造成货物出口后,无法向税务部门申请出口退税的后果;甚至会进一步导致骗取出口退税、逃避监管证件等违法问题的出现。
4 C% A! h+ N% ]5 D, W0 y, }( W" D* q3 b# D0 A$ I3 \8 j) k- ^
1海外EPC项目货物出口 -申报特点5 P- {" s) P ~
1 p7 j4 Q+ E5 Z) S X7 |
EPC由Engineering(设计)、Procurement(采购)和Construction(施工)这三个单词的首字母组成,即工程总包商与项目业主签订合同后,承担设计、采购、施工、试运行等全部工作,对工程的质量、安全、工期、造价全面负责,项目业主则在项目验收完毕后向总包商支付合同约定的价款。
6 m+ s! S* F+ O4 y
# S% ?; r" w7 U+ v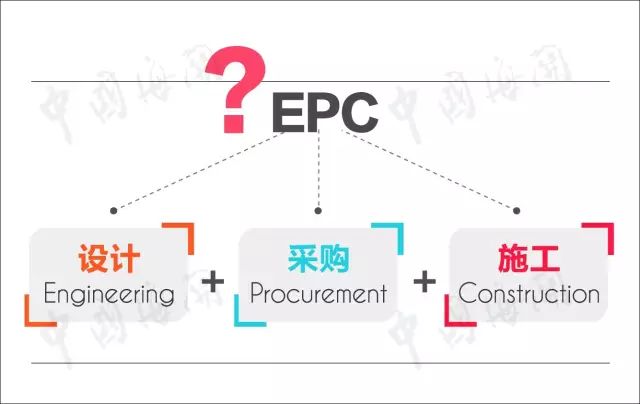 0 n' ^3 a1 U0 q g/ E' ]. {
对于其它形式的进出口贸易来说,合同约定的买卖标的物必定是在制造地完成全部制造工序后,再跨境运输至消费地。虽然也会出现某些大型设备被分成几次跨境运输的情况,但此时属于“制成品在报验时的未组装件或拆散件”。 6 l9 Z7 l! \/ ]* \3 \2 T" Z+ o
与之相对应,海外EPC项目特指:工程建设地点在国外,而总包商是中国国内企业的工程承包项目。其最大特点在于,合同约定的买卖标的物并不是在中国国内完成全部制造工序后再运输出境,而是将大量安装设备、施工材料等制造过程中的货物从中国运输出境,在国外项目所在地完成制造、安装、施工工作,最终才能将合同约定标的物交付给业主。
8 a, G; a# S. j: G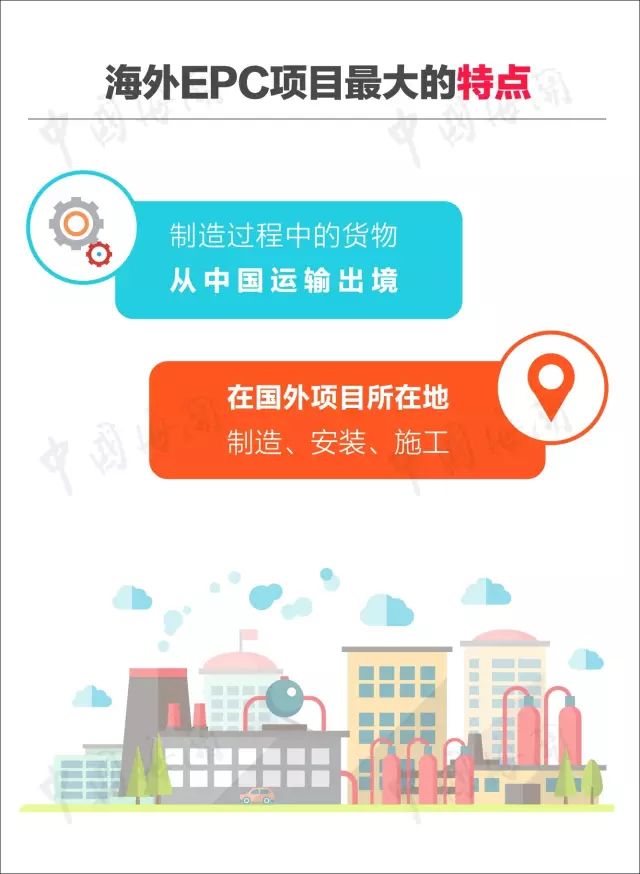 3 T/ M7 s% n* ^/ F7 ~/ v4 ?4 v G
% Q- K0 h. s* [/ W! s1 u3 |9 j例如,中国某企业与国外项目业主签订合同,约定卖给该项目业主一座燃煤火电站。具体来看,中国企业并非在国内将火电站建造安装完毕后再运输出境,而是根据设计方案首先在国内进行复杂的分包采购,按项目施工计划,分数十批将国内货物运输出境,最终在国外项目所在地将火电站建设完毕交付业主。 ' Y0 [) w2 F( j h9 U# ]
这实际是把一个产品的制造过程分为两段,分别在国内数地和国外项目所在地完成,货物从中国的出口环节正位于该制造过程的中间位置,因此,每批出口货物都是该制造过程的中间环节产品,而非最终制成品。而进出口货物的申报,必须遵循“实际报验”原则,即需准确申报每一次出口的货物是什么,而不是申报全部出口货物最终将实现为什么。以上就造成海外EPC项目的货物出口申报,呈现出复杂性、多样性和不确定性的特点。
% c$ T { x/ I: ?' s/ @. t2 s% m9 b6 S1 K/ C" H5 P" w6 i
2 P& d: ~+ c: n, y5 x2海外EPC项目货物出口 -常见不符合规范申报规定的情形
8 w5 A9 X0 k1 k( ^6 X) B: P- |. {, V' {& f9 K) V$ d8 W
海外EPC项目货物出口过程,常见的不符合规范申报规定的情形例举如下。
5 ]# Q& P' `4 X. L- I. F零件、部件、补件等
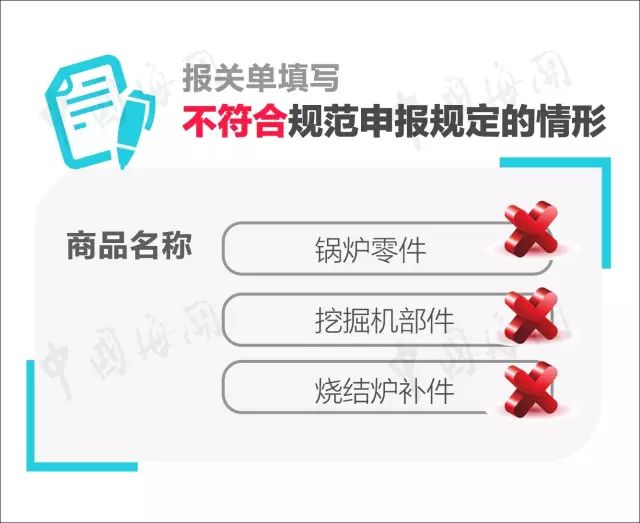
' u( f1 o8 L# u: T9 u, I7 z L$ Z: k此类不符合规范申报规定的情形,包括很多种具体的错误商品名称,如锅炉零件、挖掘机部件、烧结炉补件等。3 y% y; m7 _# [* K c1 J
. x$ X; z, W, m% y7 {6 n
 $ R) S5 `. O" v
从采购、管理、使用等角度理解,企业常常将机器或设备的零件、部件、补件及类似的附件、配件等均归于一类商品。但需注意的是,这是一个商品类别,而非准确的商品名称,它实际包括了很多不同种类的具体商品。
: y/ t: U- n" W# a7 B( v4 f( t以锅炉零件为例,如水冷壁、燃烧器、除渣装置、疏水阀门等,它们都属于锅炉零件,但都有各自准确的商品名称,应归入不同的商品编码,对应不同的贸易管制条件。要满足海关单证审核的需要,不同种类商品所需提供的申报要素也是不同的,这就要求企业必须逐项申报清楚,而不可笼统地申报为“锅炉零件”。
, J$ I8 t4 n. H& N& B" T, V: ^ L% _$ ?0 W3 t
装置性材料和消耗性材料
- q" w- C# L% C海外EPC项目所需的施工材料,如果是项目总包商自行在国内采购的,而非通过分包商采购,则实际出口时经常会以“装置性材料”、“消耗性材料”为商品名称向海关申报。
( w' S: a5 ~ X3 f
+ l0 q/ a$ T+ ?0 F. m# w* P造成这种不符合规范申报规定的原因是:由于自行采购货物的单证资料通常来源于企业的财务部门,向海关申报时,经办人往往简单照抄这些单证资料上的货物信息。 8 c* D S, Q) s
此外,因工程项目建设预算定额管理的需要,财务人员会把项目建设所需的全部材料分为:装置性材料和消耗性材料。具体来看,装置性材料是指:建设安装工程中构成工艺系统实体的原材料、辅助材料、构配件、零件、半成品等工艺材料;消耗性材料是指:在施工过程中所消耗的、在建设成本中不体现其原有形态的材料,以及因施工工艺和措施需求,需进行摊消的材料。 % e; n7 k" S7 O! Q' ]( z# v! M
" W% z3 I9 w% d" {
4 [8 t( i" T/ g! b1 {
装置性材料和消耗性材料实际包括了很多不同种类的具体商品,从建设预算定额管理的角度看,这些商品可分为两个类别进行准确管理。但从进出口贸易货物监管的角度看,它们却是完全不同种类的商品,应逐一区分对待。 5 U7 ~3 c( F5 j
" M5 {5 j0 q. k, f$ p# R0 V3 Q保温、耐火材料
. \2 s, {+ L, _6 T. A9 [) f如果承建的海外EPC项目中包括高温炉窑,则必然要出口大量的保温、耐火材料。
+ q8 a2 Q: @# e( w/ k/ ~/ p6 V2 M
3 q( k- ?2 L9 d* i* c l6 z7 ]从总承包商在国内的分包采购及国外项目实际使用角度看,一个项目建设所需的全部保温、耐火材料属一类商品,往往在采购合同、发票、装箱单等相关单据中使用一个商品名称。
) r. L% D4 A' O: v; p! g: E& }( p3 P但实际上,一个项目建设所需的保温、耐火材料,包括了数十种不同类型的材料,这些材料应被归入不同的商品编码,对应不同的出口贸易管制条件。因此,在实际出口时,企业必须逐项申报,这样才符合规范申报规定的要求。
, K* }$ Y3 t7 a7 c% y) A& ^1 O
4 b% S! ?0 M% d3 ?预埋件 4 R7 }! T* H* a* A3 a! h) j& O
预埋件,是从项目建设不同阶段划分而来的商品名称,包括土建阶段所有需预先埋设、浇注在基础面以下的构件。从施工角度看,预埋件属一类商品。
" _. `4 l) D3 w
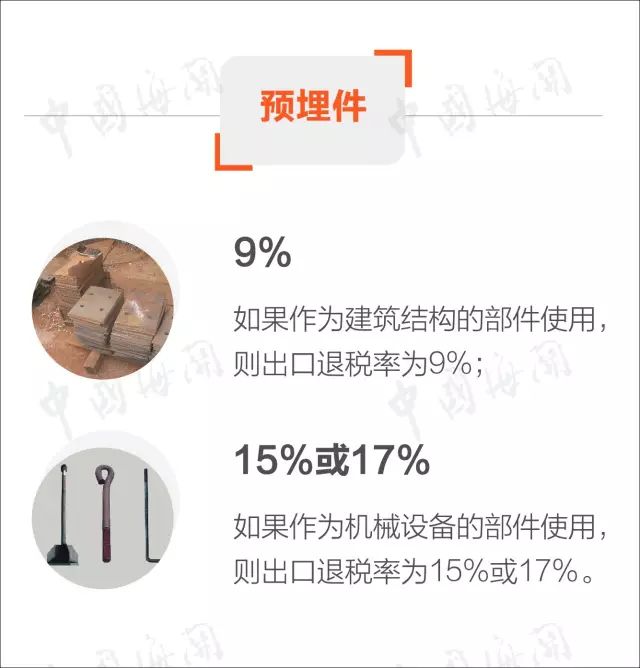
( B+ y9 D; I$ z, W/ D! R预埋件均为钢铁制构件,其功能是为基础面以上的钢铁结构提供稳定的安装支撑面,并与上部结构集成为一个整体,因此,预埋件实际就是整体结构的诸多构成部件之一。对于建筑而言,它是建筑的一部分;对于设备而言,它也是设备的一部分。预埋件是一个商品类别,不同用途的预埋件有不同的商品名称,如立柱柱脚、锅炉底座等。此外,如果作为建筑结构的部件使用,预埋件的出口退税率为9%;如果作为机械设备的部件使用,其出口退税率为15%或17%。 7 p- F( Z6 w, V- R
 # D! r3 F) H" K5 ^3 z H
; q E6 b3 _/ D( P6 y' [8 m- ?7 ?在海外EPC项目开始之初的土建施工阶段,将有大量的预埋件出口。此时,企业往往照抄建设施工术语,将预埋件作为商品名称向海关申报。这是不符合规范申报规定的,并且可能给企业造成巨大的出口退税损失,影响项目的实际收益。 - H9 t4 Z ]9 }. }. s7 S0 ~3 d
+ t# |* T! U \ {& V
行业简称
0 D, F6 X3 P0 T* y1 P在长期的工作实践中,不同行业会形成许多简称,来指代一类具备某种相同特质的多种不同商品。: f3 m" A* j) h+ v
( \. s5 U; u# h; C+ H7 v
例如,电力系统所称的“小三箱”是指:动力箱(如驱动电源控制箱)、照明箱(如用户接入箱)和计量箱(如电表箱)。
" Y% T. M4 }5 Y$ d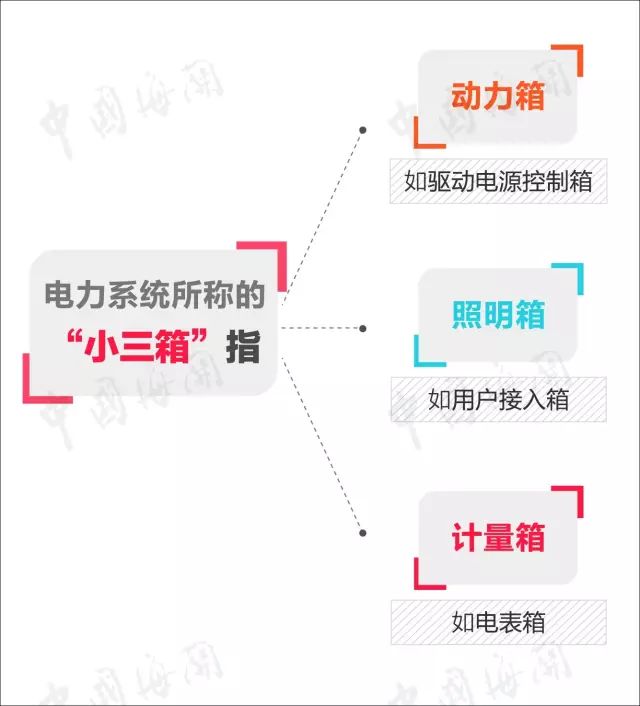 & g# j0 k; v0 N- j& B) p4 m$ L
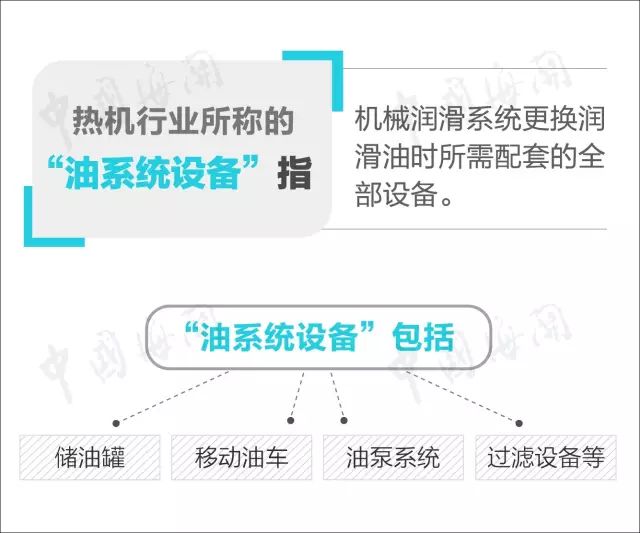
$ ]3 q2 `4 r; ~5 F再如,热机行业所称的“油系统设备”是指:机械润滑系统更换润滑油时所需配套的全部设备,具体包括储油罐、移动油车、油泵系统、过滤设备等。 3 Y0 P- h, [3 L# T
 9 u3 H# q6 E4 g! R( ^/ }
5 D* R X; V5 I4 _! ?) R- | Q( P( ]需要注意的是,诸如此类的行业简称有其特定使用范围。在本行业领域内,使用行业简称不会造成理解歧义,并能准确传递信息,提高工作效率。
/ Z) r. l& w$ B/ u但超出这个特定使用范围,则会让人不知所云,引起理解歧义,造成不必要的工作失误,甚至引起违法的后果。尤其是海外EPC项目的货物出口,要符合海关规范申报的规定,就必须清晰、准确地申报实际出口货物,避免使用此类行业简称。 ( Y; _$ i; m; S% X
6 w$ {/ M4 Z8 ^: ?提示: 在本篇文章中,小编为大家介绍了海外EPC项目货物出口申报的特点、常见不符合规范申报规定的情形等内容。在明天的推送中,小编将继续本篇话题,为大家带来海外EPC项目货物出口不符规定的具体原因,以及相对应的应对方法,敬请继续关注!
/ A* I) L4 a% |6 l5 W
| 
 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2016-3-4 10:08:54
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡