|
|
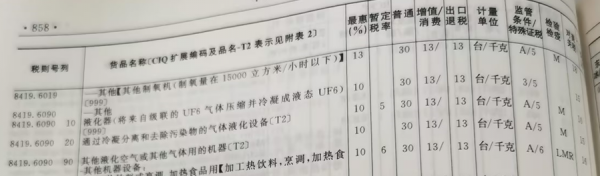
近日在工作的时候,有小伙伴就特殊证税来咨询是否进口84.19项下的产品需要额外进行特殊征税。听多了的关税附加税有反倾销税,反补贴税,保障措施税及对美加征关税。一时间竟然反应不过来,小伙伴问的特殊征税究竟多特殊,直到看到了税则表头监管条件/特殊征税的描述。/ P. M4 S+ _2 ?. |; P& A
翻译
% y! {' v$ h) F搜索 复制 6 Q3 o& }9 g& A+ ]) `! m
 7 N7 v" Q) L \2 _7 U9 J _
( ?! G/ Z5 c9 }5 |, a4 E
8 m# X& \9 _- ^5 o8 A. `《中华人民共和国海关进出口税则》中所列的特殊征税代码究竟是什么意思?那我们就分析下代码的含义。
, z2 P* x; F, q/ D8 T0 B! U: \2 f- ]- K B
8 X2 K# L0 F/ w; x1 D% }* S& z3 {特殊监管证税代码 | 特殊监管征税说明 | 具体要求 | 1 | 含甲苯、丙酮、丁酮、硫酸4种易制毒化学品之一且比例高于40%的货物应当办理《两用物项和技术进出口许可证》 | 商务部2007年第23号公告《关于对含易制毒化学品的混合物的进出口管理作出具体规定》。根据该公告规定,含甲苯、丙酮、丁酮、硫酸4种易制毒化学品之一且比例高于40%(不含)的货物,以及含盐酸比例高于10%(不含)的货物,被视为混合物,经营者进出口上述混合物,应当按照《易制毒化学品进出口管理规定》依法申请《两用物项和技术进出口许可证》 |
# T2 ]2 l9 ]( @. Z3 A5 Q3 K6 { x/ ~- D1.含甲苯、丙酮、丁酮、硫酸4种易制毒化学品之一且比例高于40%(不含)的混合物指的是:(1)该混合物含有甲苯、丙酮、丁酮、硫酸的单一成分含量不超过40%,但总含量已经超过40%;(2)该混合物含有其中之一的单一成分已经超过40% 2.根据《中华人民共和国海关加工贸易货物监管办法》的规定情形下,该符合要求的混合物属于境内生产的副产品在企业办理内销的情景下无需申领许可证;或该混合物办理深加工结转收手续的时,转入地企业无需提交《两用物项和技术进出口许可证》。4 b9 C, ^* o/ B- I$ m7 [) U, ^
! z! |7 U6 f" E5 t' _. K7 i1 v u; s% l$ ?6 E5 Z3 W
特殊监管证税代码 | 特殊监管征税说明 | 具体要求 | 2 | 对于征收进口环节消费税的油品法定第二计量单位的申报要求 | 进口货物的收货人及其代理人(以下统称进口人)在向海关申报进口时,应同时按法定第一计量单位(千克)和法定第二计量单位(升)申报进口数量。其中,法定第二计量单位对应数量统一按海关总署2023年第144号公告附件中给定公式,由法定第一计量单位对应数量换算后向海关申报。 |
5 i, o) e1 f4 v* A- N" t, e
该公告整合了海关总署公告2010年第46号和2013年第10号等以往有关公告法定第一计量单位与法定第二计量单位换算标准;新增税则号列2710.1912、2710.1923、2710.1919、2710.2000、3826.0000等的第二法定计量单位的换算标准。
% {) _! q+ L$ p+ {- o# V$ [) r. T% G! E8 ]3 x
, ]3 N' f0 O5 z2 J
特殊监管证税代码 | 特殊监管征税说明 | 具体要求 | 3 | 商品编码列入在《危险化学品目录(2015版) | 凡是录入其名录的危险化学品,出口时应当申请单子底账,进口时应向海关申报“检验检疫名称”“货物属性”等信息 |
' `2 S7 {+ i2 i4 k0 W. g' j
% f9 R$ a2 p$ W3 _+ s0 r特殊监管证税代码 | 特殊监管征税说明 | 具体要求 | 4 | 实施能效标识 | 根据《能源效率标识管理办法》,列入《中华人民共和国实行能源效率标识的产品目录》的产品的生产上或进口商应当在使用能源效率标识后,向国家质量监督检验检疫总局和国家发展和改革委员会授权的机构备案能源效率标识及相关信息,并附在耗能产品或其最小包装上 |
8 ?' q( W4 M2 g% L+ M2 @$ e5 h能效标识是指表示用能产品能源效率等级、能源消耗量等性能指标的一种信息标识,它为消费者的购买决策提供必要的信息,以引导和帮助消费者选择高能效的产品,《中华人民共和国实行能源效率标识的产品目录》确定统一适用的产品能效标准、实施规则、能源效率标识样式和规格。
( E* w1 m, }. n( F2 K' j. ]1 J0 a8 t) I1 T
( I. }# ~' R* @+ ^
特殊监管证税代码 | 特殊监管征税说明 | 具体要求 | 5 | 重点旧机电产品进口目录 | 重点旧机电产品进口实行进口许可证管理,由商务部负责审批工作,商务部配额许可证事务局负责发证,进口重点旧机电产品必须经过检验检疫合格后,方可进口。 |
5 i% G& L8 b/ c8 C3 q进口旧机电产品应当实施口岸查验、目的地检验以及监督管理。对于价值较高、涉及人身财产安全、健康、环境保护项目的高风险进口旧机电产品,还需实施装运前检验,装运前检验内容包括对安全、卫生、健康、环境保护、防止欺诈、能源消耗等项目做出初步评价;核查产品品名、数量、规格(型号)、新旧、残损情况是否与合同、发票等贸易文件所列相符;以及检查是否包括、夹带禁止进口货物。1 n, I9 d3 U% s7 D9 [* w
, i6 L: B7 j$ J8 \2 {1 C( R3 G- G* F% ?. W
特殊监管证税代码 | 特殊监管征税说明 | 具体要求 | 6 | 涉及反倾销税、反补贴税 | 商务部是发布反倾销税和反补贴税相关公告的主要官方网站。商务部会发布关于反倾销和反补贴措施的公告,包括征收反倾销税和反补贴税的决定、税率、实施期限等信息。根据商务部的公告,进口经营者在进口被调查产品时,依法缴纳相应的反倾销税和反补贴税 |
* i! ]) I, n* I6 p: m5 m
对于某些情况下,反倾销税可能会追溯征收。例如,对于在初裁公告后至终裁公告前所提供的保证金,会按照终裁确定的税率计征并转为反倾销税,并计征相应的增值税。如果保证金超出应缴税额,超出部分会予以退还。4 d" ^6 v3 c8 U- u* O
' @$ @$ t' u; ^$ a) u
+ U( X; M1 U- x3 B$ s1 ~2 @0 F) d
3 S3 b, C0 ]5 `! u( s q不言而喻,其中特殊证税代码“5”代表的是该税号列入了《重点旧机电产品进口目录》,应当按照相关管理条例依法进行进口。小伙伴长舒一口气,是新机,不用考虑进进口产品的成本里啦。本次只是分享下税则中表头特殊证税栏里代码的实际含义。
* d! v* P9 P l0 }& ]: c( O7 i+ c! M5 Y# R4 ]0 p
作者:黄舒婉
0 Z6 ?2 R) ]6 [) [1 }5 N6 ?联系电话:15952878134
9 E# C7 G: k3 K, }- a9 @
4 V+ M4 ~8 i" {: Q2 n$ A: q7 Y' a3 Z: @
" D1 _1 n7 L0 H1 m+ {/ h
0 s' b$ H3 y& b- y: o" E# k+ d |
|
 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2024-11-25 22:41:37
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡