|
|
在二十余年报关工作中,果子发现很多老关务都无法说清楚报关单的“杂费”栏应当如何填报,或者只能简单复述条款而无法给企业关务提供指引,这导致了很多企业,尤其是一般进口货物企业的关务风险,极有可能导致处罚、补税和被加征滞纳金。
. {% {( d9 d4 I0 x" s) N2 r+ [+ o* Z7 K& t' ]
尤其是果子在给企业开展AEO认证相关的进出口业务审计中,更多次指出企业存在的这个合规缺陷,帮助企业减少了风险。
5 B$ ^9 O& }1 v1 W# _8 `) ]3 @8 e6 w9 h) \2 O- D( p0 {; d# n) T/ P
一、适用对象
; Q! p6 q5 h& W, G' O1 i9 r' K3 r2 D- }+ g9 g
该栏目在以下情形的报关活动中应特别关注:
. J2 T/ C: J' b$ c* L" w+ r+ G$ _1、适用于以一般进口方式开展业务(含一般贸易、其他进出口免费等监管方式)。0 q7 P3 T! C, D2 J) X
2、以EXW为成交方式出口。
: `. c: `% C3 R, q& ]$ _" u3 s5 k6 A" t! t2 w6 J
二、什么是“杂费”?
: s3 k0 \. h, C5 h8 F9 k0 P. [5 n& K7 g1 n
杂费是指在成交价格以外的,按照《关税条例》相关规定应计入计税价格或应从计税价格中扣除的费用,如手续费、佣金、折扣等费用。8 s6 ^! ^( s) q" T6 }# L" {
. B8 b* j$ i# e2 v3 ?& e, S% I
在海关估价中,成交价格由买方实付或应付价格(即采购成本)和价格调整项目(如涉及货物的无形资产、协助生产的实物补偿等额外费用)组成。若这些费用与货物的生产和销售紧密相关且独立存在,则需根据买方支付目的将其计入计税价格;若已包含在发票价格中,则无需调整。此规则适用于成交价格估价方法,而除成交价格法以外的其他估价方法如同类货物成交价格等则不涉及此类调整,而是依据市场价格或其他数据确定完税价格。所以,计税价格不一定等同于成交价格,往往需要在成交价格基础上调整,而这些调整就体现在报关单的“杂费”栏中。! Y ~ \3 I3 S' u4 A6 N
. p7 O& b3 t$ |9 O2 h( X. T三、“杂费”的填报依据和范围: @; E/ \* T( {7 P& z
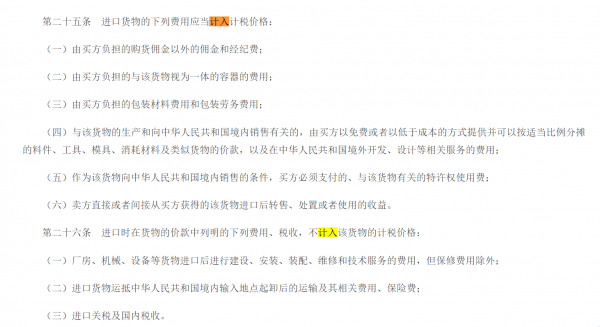
# M* n6 X$ [; P. _' N4 z在《中华人民共和国关税法》第二十五条和第二十六条说明了计税价格的计入和扣减项目,这些就是“杂费”栏的填报依据。" ^4 T4 F+ m7 e
, t& g4 R0 S7 p: W1 ] y
6 `+ ~+ ]/ u, g$ v7 P(一)什么情况下要计入?
+ [+ s2 h" _1 O. G( w4 ~% B1 J \; R9 G9 R
以容器费为例。我们计划以一般贸易的监管方式从境外购买一罐燃气,这时燃气其实是由两部分组成的,一是气体本身,二是气罐(也就是容器)。在通常情况下双方签署的协议中会把气体和容器价格合并计算作为成交价格,此时只要在合理范围就无需调整而作为计税价格;但如果合同中只约定了气体的价格,而卖方要求我方另外再支付容器的费用才能卖给我们,此时我方购货成本就是气体和容器之和。相对应的,报关单“总价”栏应申报气体的成交价格,而“杂费”栏应填报容器价格。# B3 P; l% A+ R5 S' E# M
! G* N) \; {; Q0 v% ~, e从这个案例中我们要认清进口填报的要求:
3 q" O9 I4 ?4 q4 W1、以向中华人民共和国境内销售为条件必须支付,不支付该项费用就不转移货权。
# ~: X: t/ `& @* U* u( o. K2、由买方支付,未来将作为买方的实际购货成本。" ]: u+ b! Z4 g) f" u* \. r
3、未包含在成交价格中,如果总价已包含就不用重复计税了。
! C6 U* ~, E7 f6 y: l4、进口货物运抵中华人民共和国境内输入地点起卸前发生的,在CIF条款下交货后产生的费用即便由买方支付也不计入。
+ _1 O$ s4 J: T( {+ ]7 r/ k f- l0 U! [3 Y) Y9 F
(二)什么情况下要扣减?
8 z/ S1 b5 ]- B2 l0 J4 X3 }以电器保修费为例。在采购合同中明确了购买设备的合同总价,其中包含了设备保修费和延期保修费。通常来讲保修作为质量保证条款是和设备本身作为一个整体销售,并不是可选项目,而延期保修费是设备进口后的使用而发生的费用,与进口货物本身无关,是针对进口后的使用行为而发生的,所以应当予以扣除。当延期保修费在合同中有单独列明时,则以负数方式填报在“杂费”栏中予以扣除。+ g5 \) w/ f7 Y) k+ N2 h1 E
! L; T% J4 s5 b( I
从这个案例中我们要认清进口填报的要求:
9 X/ _4 K! V, }% J; i# Q3 S1、进口货物运抵中华人民共和国境内输入地点起卸后产生的费用,如果是CIF条款后的国内费用无需支付关税。2 E2 a- ?. a2 K5 `
2、已包含在成交价格中,如果总价未包含就不用重复扣减了。* S/ p- B! ~) a8 c$ \$ U
3、在合同中单独列明的,合同中没有明确的费用不能作为扣减依据,只好征税了。
4 h: I. U+ V" V: D7 ]1 v! x: `2 d) o9 c
(三)对于出口货物
* O9 g- V# _$ E* h# z& p, B1 z; L( y% |. u& ?: f2 _! L
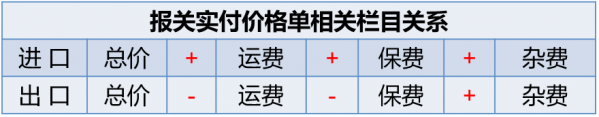
根据海关统计条例的规定,出口货物以FOB价进行统计。当出口货物成交方式为EXW时,就需要将境内段的运保费进行申报纳入计税价格。而报关单的“运费”、“保费”栏只能填报进出境运输过程产生的相关费用,境内段的运费则只能填报在“杂费”栏中。! y) ~7 ~+ u4 Z! Z* J" D2 x
+ v g s* \; W1 W! u9 c# R四、企业关务人员如何避免漏填导致的海关处罚
- K0 {9 n& U/ v) a, s* ?% h& V5 @+ d
关注换单费用。在进口换单时注意除必要换单费的其他费用清单,从中识别出在起卸前产生的费用,如:低硫附加费、引水费、启运港THC费等,将其列入杂费申报。
X' w7 a# P) T9 }: L& A! [
. e S; M' }1 B" _- N% K# Z, ^) v关注合同条款。与公司采购部联系,确认原始采购合同条款是否包含上述各项应计入项目。果子认为恰恰是对关务人员将是一个挑战,因为各计入和扣减项目可能需要关务人员给采购进行解释方可准确判断。! R9 {3 B5 Q8 p# b' _/ @' U$ a, O- d x
9 Q S. i& L: _ e8 I7 h
关注财务支付。有时候因为各种原因关务人员无法及时准确了解到计入项目的支付情况,或者采购部门与外方签署的补充协议无法及时同步到关务人员。此时就应在合同执行完毕后与财务部门确认该合同项下的付款金额和科目。果子在开展AEO认证的进出口业务审计中就是采用这种方式帮几家企业发现风险的,但这里还有一个问题,就是有时候财务人员可能会计错科目,如:将软件采购费用计成特许权使用费。关务人员除了解释法规之外,对于这种后续发现的情形需要及时向领导报告并做好主动披露的准备。) Z/ m. q. U$ e, Y5 [7 A$ P
: E U. H/ ?# W; T5 O6 J$ l/ N# E0 ]五、杂费和申报价格的关系
' z% Z' {' N- h9 M0 S6 _& G7 q9 c1 A8 e5 v" {% Y L) D3 r
提到杂费的申报,就要说到因为缺乏系统报关知识学习,所以对于报关单“杂费”栏与报关单其他各项价格栏目的关系并不了解。果子在这里就总结了一个图标给大家参考
6 a+ v2 z$ C; M6 T4 ?) z. `: r6 D6 t8 w
 2 a1 \2 D4 t7 C2 l& B6 {& M
$ ~! Y3 r+ _2 E( u4 O( l六、合规风险
. X2 ^# A) @$ n. \% V# Q: S- O& p3 D3 w8 d$ A% t
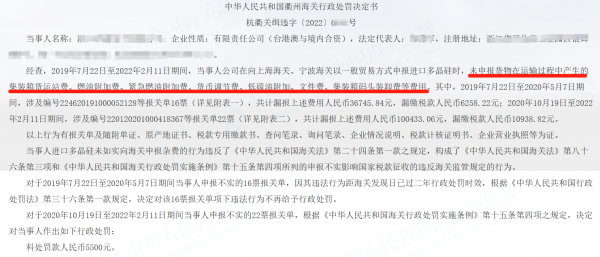
果子特别提醒各位关务人员,如未能准确识别进口货物应计入项目而导致价格申报不实的,根据《中华人民共和国海关行政处罚实施条例》第十五条第三款的规定“影响国家税款征收的,处漏缴税款 30%以上2倍以下处罚”可能受到相应处罚、补缴税款和滞纳金。1 x0 K/ z2 B% x6 ~7 q8 V
处罚案例
/ G% A# p4 T! x/ c$ w x6 A( g) ~7 u7 O' E% C& ^
+ i/ g% \% z8 ^. H2 {+ L$ a0 |* L& U+ |' K3 {: W7 P
在关务工作中,尤其是从报关企业转向收发货人的关务人员,往往疏于对计税价格的审核和管控,果子认为这一方面关务人员应加强对《关税法》和《审价办法》的学习,另一方面可通过定期开展进出口业务审计的方式回顾价格合规问题,以将风险降到最低。
! g; L$ G+ d, p& Z. U$ M$ r5 p6 w g0 n; q
最后,欢迎大家与我讨论关务业务、AEO认证、商品归类等各项关务问题,我们下期见。
( y+ G8 a2 w5 r& P" |1 C: O7 B A5 z o: ~+ \/ |+ B* \, E
/ b' L4 a* Q8 h3 S北京岸谷关务咨询有限公司 5 e& }1 j3 I/ A' A1 q: e# ~4 h
服务范围: 进出口商品预归类 AEO认证辅导 关务方案设计及咨询 % F( h; u. a) D/ }
联系方式: 电话:010-62010715 手机:15811225598(同微信) & }, V! P) Z# E- C6 S+ \7 e
/ c2 u! b N, Y* v
$ x! }: b0 V1 Z翻译
; v, ^1 T2 j) y$ x4 c, i搜索 复制
, V6 l; W1 |2 c* y2 e- m翻译
9 y& N! k) |! w搜索 复制 1 Z& i" Y7 F! ^2 C* s& O$ m' E
: J8 t' J1 q- e. T2 F
|
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2024-11-18 20:21:31
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡