|
|
2019年12月26日,海关总署发布2019年第218号公告,决定对部分加工贸易业务办理手续进行精简和规范,涉及加工贸易手册、账册、外发加工、深加工结转、余料结转、内销征税、不作价设备、低值辅料等作业手续,进一步便利加贸企业开展相关业务,该公告自2020年1月1日起实施。) v$ M3 r1 {$ O4 o8 n3 |4 h* U' b
l" b6 T% p! @/ V' J, \另外提醒:2020年1月8日起,单一窗口货物申报开始启用加工贸易委托授权(报关权),请非自理报关的进出口收发货人企业做好报关授权操作,未及时授权将影响代理企业(报关行)的报关操作。6 \' j. o% J* I2 Z1 n
' N2 x+ c& X5 g! `" D5 n此份公告带来了那些红利# ?* `( _9 H$ n8 U+ L2 `9 g
! D1 q' v0 @/ M2 `7 l, M
让我们一起来看看:! i# f7 k K4 h# Y: h
3 G5 U- H: p: t; B% h. n
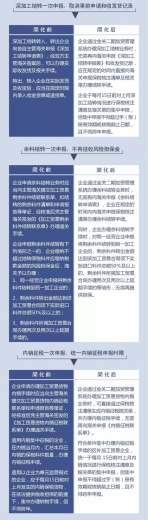
01 取消手册备案资料库申报" t7 o7 }- X+ D5 T4 E
; r0 a7 e5 R/ l( V企业手册设立(变更)时只需直接录入申报手册数据,无需再前置申报备案资料库数据,实现手册一次申报。: y$ ]* f4 a- ~
* w! H$ @. _4 @* x% `原有模式下,企业在申报手册设立(变更)前,需首先确保备案资料库信息涵盖本次申报手册商品信息,否则需先新建或变更备案资料库。
7 j* P- m5 n6 Q; }8 D' h1 @. Q# x6 A4 z# O
取消备案资料库申报后,企业无需事先建立备案资料库,可直接发送相关数据,系统自动审核通过后转人工审核。# R' z) e6 z8 L% l. o3 g
2 `, G6 X9 B7 |% ~& }& D, o02 取消账册商品归并关系申报( f: h0 a9 e5 F* v3 a/ G
( f/ U9 F/ X" {% z* W2 G
企业根据自身管理实际,在满足海关规范申报和有关监管要求的前提下,自主向海关申报有关商品信息。企业内部管理商品与电子底账商品之间的归并关系由企业自行留存备查,无需再向海关申报归并关系,实现账册设立(变更)一次申报。
6 G; d9 D* k* ?# R3 R2 S" v9 ^' A
" W- E# t" r0 }7 S- A原有模式下,加工贸易企业应以内部管理的料号级商品为基础,按照商品归类原则,经海关审核确定后,在企业内部管理的料号级商品与电子账册备案的项号级商品之间建立一一对应关系。无法实现料号级商品与项号级商品一一对应的,加工贸易企业可向海关提出企业内部管理的料号级商品与电子账册备案的项号级商品建立多对一归并关系的申请,海关按规定进行审核确定。
6 e) J2 z, f+ N7 W( l
" n3 o0 J& c5 {1 g' z0 g取消商品归并关系申报后,海关支持以企业内部管理的料号级商品为基础建立电子账册。$ r- p* R& |3 [/ c
3 @ t$ r" F0 F' b+ E* ]. E03 取消外发加工收发货记录申报手册备案1 c3 a4 t$ {& I; l' D& ]0 a
6 h6 Y ~/ n2 |4 u7 n( b* g
收发货记录由企业自行留存备查,实现外发加工一次申报。
, K7 B8 K3 Q8 t5 Q* m$ }
+ B* V5 f$ d+ R0 j" @4 G% V原有模式下,经营企业在首次外发之日起3个工作日内,向海关备案外发加工基本情况;如涉及全工序外发,应按照规定提供担保;外发加工的成品、剩余料件及生产过程中产生的边角料、残次品、副产品等加工贸易货物,经营企业向所在地主管海关办理相关手续后,可以不运回本企业;企业在货物外发之日起10日内向海关申报实际收发货情况;企业在规定期限内办理手(账)册核销手续,如已征收担保的,退还担保。9 X& y0 v' [2 o1 d- b
/ i: p$ f* m* X& R& R! g6 R
取消外发加工收发货记录后,企业无须提供收发货相关单证,自行保存收发货清单等相关资料和记录备查。
" n: p; T# r8 I' D/ \9 }( N: W5 H% |9 @& o' D" P; \3 A; X
企业申报《外发加工申报表》时,申报为“全工序外发”的,海关进行人工确认并收取担保;其他情况的,系统自动通过备案。0 _) [' [8 ^: m1 P* z
6 I0 T8 B- ?4 F! f
04 取消深加工结转事前申请和收发货记录申报4 e; ?* v/ [+ B9 _! H
2 E; c ]: ], h8 c收发货记录由企业自行留存备查。企业只需在规定的时间内直接向海关申报保税核注清单及报关单办理结转手续,实现企业深加工结转一次申报。
% p4 B( t Q8 v: i5 S: t
- A. e7 |$ L( v) E: O企业应于每月15日前对上月深加工结转情况进行保税核注清单及报关单的集中申报,但集中申报不得超过手(账)册有效期或核销截止日期,且不得跨年申报。
8 w$ l' H) h2 B w6 G
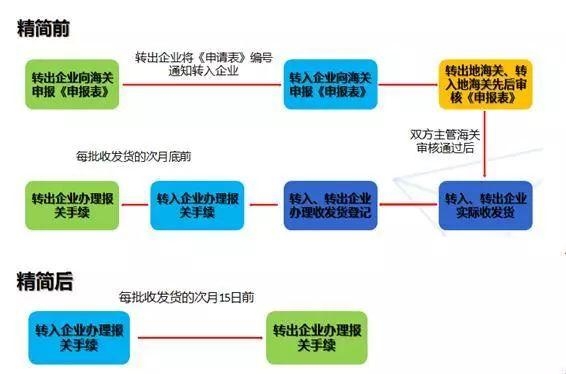
8 w" l0 u4 h) `4 I1 [* K深加工结转,是指加工贸易企业将保税进口料件加工的产品转至另一加工贸易企业进一步加工后复出口的经营活动。转出方、转入方加工贸易企业将深加工结转货物的情况以深加工结转申请表的形式,向转出方、转入方海关办理备案手续。海关审核通过深加工结转申请表备案后,加工贸易企业开展该申请表项下加工贸易货物的收发货业务,向海关登记企业实际收发货数量等情况。转入方、转出方加工贸易企业按照收发货情况分别向海关申报深加工结转报关单或保税核注清单。# N! K" d( D7 y* W( Q) l
. e# ]# d: m; A; v( D
取消深加工结转事前申请和收发货记录后,企业通过申报相应的保税核注清单和报关单直接完成深加工结转业务。
/ s# [. x2 o9 q( M1 M2 v( {$ X& J9 B* D% @" ~# a
 {# B) a# K7 I: ^4 [8 e' M
% P7 ]& V. s6 S% D
一图读懂!就是这么简单~) \% G9 z, `* z
7 Q# f5 x3 [1 q, A- V3 \: ^' ~
3 I, W4 c# T- Q# W1 u! {: t2 g5 l$ T" S# V+ J$ F
05 取消余料结转事前申请及余料结转风险担保金/ F3 q3 O; r1 O0 A; N3 G
1 ^& }7 q& d0 }, M0 q. G% v企业只需向海关申报保税核注清单办理余料结转手续,实现企业余料结转一次申报。
# _" D1 V- x# n8 k; h
5 z5 l$ T n2 m6 m6 v& X A, b9 V原有模式下,企业通过金关二期加贸管理系统“保税流转管理”模块,录入和申报《结转申报表》(转出);企业通过金关二期“保税流转管理系统”下载《结转申报表》(转出),然后录入结转申报表转入方数据并申报;海关审核通过结转申报表;企业办理结转进口核注清单申报手续;企业办理结转出口核注清单申报手续,系统自动实现转入转出核注清单的对碰。同时对余料结转作出以下限定:- P9 q5 Q% h# }. X. D
( R! v% t3 p) P* p+ z* l$ d% o1.加工贸易企业申请将剩余料件结转到另一个加工贸易合同使用,限同一经营单位、同一加工厂、同样进口料件和同一加工贸易方式。' u$ e j& [6 i2 L; L I+ D i
- [* v! W! I# ^3 u7 v% y% S- ~
2.加工贸易企业申报剩余料件结转有下列情形之一的,企业缴纳不超过结转保税料件应缴纳税款金额的风险担保金后,海关予以办理: r7 Z$ r z, J5 H
2 K7 P, X+ G2 f# b(1)同一经营企业申报将剩余料件结转到另一加工企业的;
3 W- ?) \/ f1 t0 o8 H1 w6 f* }" l1 |& s" D/ w7 @- p3 b0 ~* ]" F
(2)剩余料件转出金额达到该加工贸易合同项下实际进口料件总额50%及以上的;9 r0 Q6 e; y# n2 P
( ^6 Y4 N: ?5 U, F8 A: k' G
(3)剩余料件所属加工贸易合同办理两次以及两次以上延期手续的;! Z, x1 E% b6 q& K N4 n, g
$ c. Z2 h; u1 J% M! w7 u
剩余料件结转涉及不同主管海关的,在双方海关办理相关手续,并由转入地海关收取风险担保金。
. i1 }9 x: }4 P" |4 {( W+ |. u2 x! ^4 H7 M$ L- p( _
3.上述所列须缴纳风险担保金的加工贸易企业有下列情形之一的,免于缴纳风险担保金:) o- D: ^ u7 C* Z5 T* I; G' ?! }
% u1 y& m! S: z# @
(1)企业属于一般认证以上类别管理的;
7 v, W6 S) Z: e. E& n) j1 Q- t% M% n- R1 v9 a
(2)已实行台账实转的合同,台账实转金额不低于结转保税料件应缴税款金额的;
. f6 A) U5 t. H9 m4 f0 e6 ?; w2 s
* M5 \9 ^1 i6 o" k2 U3 t(3)原企业发生搬迁、合并、分立、重组、改制、股权变更等法律规定的情形,且现企业继承原企业主要权利义务或者债权债务关系的,剩余料件结转不受同一经营企业、同一加工企业、同一贸易方式限制。# p; a7 u2 d7 C
5 i0 C [) T! Y7 m- f; j5 W取消余料结转申报表后,企业办理余料结转业务,海关不再征收风险担保金。同时,简化了审批流程,企业直接通过申报保税核注清单完成余料结转。
. E0 `1 d9 I a/ \" d: M9 z3 C6 G: K [' z, ?3 [
问. v$ g) j6 B/ S5 W: H2 W- Q
" q0 X, D4 p K. g- C# X/ j
2019年已经收了的担保怎么办?
4 C. w2 B+ y% b* q. }
0 t5 X5 L3 d( l; S: Z转入手册核销结案后再退还即可。; o r& t3 ?. J8 {# L
& u7 @7 u2 d3 k! \
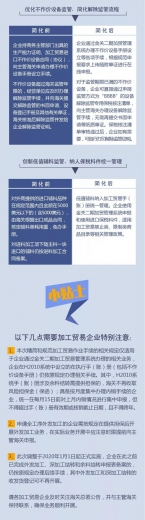
06 集中内销征税申报时限统一为次月15日前
0 z- `# Z& X1 Z: H& S5 d. }+ y O9 e! z$ o' p0 g* S
企业直接通过保税核注清单生成内销征税报关单,并办理内销征税手续,不再向海关申报《内销征税联系单》,实现内销征税一次申报。0 W2 c c/ ]; G) g
2 N) ^1 ]1 v8 [+ e9 a9 K$ U" v7 ]) m! W
原有模式下,企业办理内销手续需首先向海关提出加工贸易货物内销申请,海关审核后生成内销征税联系单,办理内销征税手续。取消内销征税联系单后,企业在办理加工贸易货物内销征税手续时,直接通过保税核注清单生成内销征税报关单,海关直接审核企业申报的内销征税报关单,并办理内销征税手续。同时,统一各类加工贸易企业集中办理内销征税手续时限,将上月内销情况的集中申报时限放宽至次月15日前。
- \, N+ Y; I( U2 S8 q! b
9 w" C0 @3 P* w2 u7 r07 优化不作价设备监管
( ?& _. A% T5 c: Q, I- Q5 p& P8 ]8 H2 D" k
企业通过金关二期加贸管理系统办理不作价设备手册设立等各项手续,根据规范申报要求上传随附单证进行在线申报。简化解除监管流程,企业直接申报设备解除监管专用保税核注清单办理设备解除监管手续,无需再向海关提交书面申请等纸质单证。, T- p5 J" n5 d+ |! A
8 P6 S& ~' c' b% _4 |* X4 Y( P$ h1.原有模式下,监管期限已满的不作价设备手册的核销分以下情况:
% M" n5 X7 R5 r C
: `: T( A n7 J; m(1)将不作价设备退运出境的,企业应及时向海关申请办理解除监管手续;. Q% p( O6 M. f! H: ?: Q
4 j ^8 G8 S N& V6 l
(2)不作价设备不退运出境并向海关申报办理加工贸易货物销毁处置的,海关按有关规定处理,并为企业办理解除监管手续;' ^9 b# I9 y& V. n
0 P# E {2 n# o5 K3 y( H(3)不作价设备留在原企业继续使用的,经企业申请海关可解除监管,企业免于办理机电产品进口证件和入境检验检疫手续;
! L; N! K; t4 ^7 ?3 \. D0 r3 F5 G, }; g9 F. ?4 j( s5 z
(4)不作价设备不再由原企业使用的,办理机电产品进口证件和入境检验检疫手续。, c( D; m1 |2 E# z
1 V2 F% r( j) S$ D% j# \4 u( K
2.监管期限未满的不作价设备的核销分以下情况:/ i3 w- o: B' t6 ~
0 V3 L4 I1 d. X W! }* j(1)退运出境,因故终止或解除加工贸易合同的,由主管海关核准,企业可将不作价设备退运出境;(2)补税处理,不将不作价设备退运出境的,办理机电产品进口证件和入境检验检疫手续,如涉及进口许可证件的,需提交相关许可证件,并且应当以海关审查确定的该货物的原进口时的价格,扣除折旧部分价值作为完税价格,征收税款后办理解除监管手续。简化不作价设备解除监管流程后,监管期限已满的不作价设备,由企业申报设备解除监管核注清单,申请设备解除监管,系统通过后,企业可根据需要自行打印解除监管证明。监管期限未满的不作价设备,企业根据规定办理退运出境或补税手续。手册项下所有设备均解除监管后,经营企业可向海关申请办理不作价设备手册核销结案。
9 S6 R+ d- O0 [4 ^3 W$ E" S# P1 T$ o$ U9 R) Y+ [9 \1 g7 @/ ?7 h3 o
08 创新低值辅料监管
. _6 t+ q) I* _8 A2 I5 |- T& U$ p3 o; j6 H. X' |
纳入加工贸易手(账)册保税料件统一管理,实现低值辅料无纸化、规范化管理。" u) |4 B/ W+ u3 N0 N6 ^* A
- D; |% S' D {9 j" V9 S原有模式下,使用纸质《低值辅料表》对低值辅料进行管理的方式存在数据查询不便、难以实现信息化监管等问题。企业需向现场海关提交纸质申请;海关按规定进行审核,符合低值辅料管理要求的,在《低值辅料保税申请登记表》及相关合同和发票上签注盖章;低值辅料核销环节,参照加工贸易纸质手册核销要求,按出口报关单进行核销。! n* v: |) |" p% H6 F4 p
5 Q" P4 x c% t$ o$ a
将低值辅料纳入保税料件统一管理后,企业使用金关二期加贸管理系统按照进口保税料件申报低值辅料,按照正常的手(账)册管理模式进行管理。
! `1 O V! \; o9 F; b; x2 G% R; V
八大便利措施取消了收发货单申报等要求,大幅削减企业作业环节,有效避免了企业程序性违规风险,也降低了企业的直接成本;统一延长集中内销时限和取消余料结转担保,有效缓解了企业资金压力;设备解除监管实行专用清单申报和将低值辅料纳入手册,进一步规范了海关监管作业。. K* K f2 `+ O. Y. G
- O7 d# o- ~- V) h
但便利措施出台的同时,充分强调了企业的自主申报责任,提高了对企业自律的要求,促使企业要进一步提高管理水平,实现守法便利。
3 H2 ]+ r7 K1 A: i* c% F$ Z& f* F0 |5 B. U9 R& ]; ]) n/ }
所以,不需要向海关申报的相关资料(如收发货单等),企业务必自行留存备查!. }2 s9 P" J; P# I
# e3 [7 Y; L) S( i6 y- S
2 f9 ]1 L/ @7 H3 ~* A7 t+ b+ \. Q$ u: Y
 ( x) W: Q) R7 x
* J" |# \, t3 v( p9 q! g5 v
 : R# ~; {, c$ w# ?& E$ m. J
, n2 q( ^# x) G4 S7 B# Y
供稿单位:企业管理和稽查处- E1 ~1 k8 ?, Q) u
5 _8 `; K. p* C# o2 R n* R1 M部分内容来自网络# v; ]3 p: s5 T
3 n. r, \- {- T2 `
南宁海关融媒体中心出品0 A: c; r- ]6 J, j
8 \5 G+ O5 X" k! F“国门利剑2019”打私联合专项行动成果显著,南宁海关上榜十大典型案件9 u" d' |$ @9 t9 t/ k
, R6 [* Y0 M6 U2 @
海关小知识丨文莱鲜食甜瓜获准出口中国啦!
. H' D6 g, Y' n/ c0 n
/ u' c( w6 x' K0 _* T水口海关集中销毁224.91吨冷冻海产品、中草药0 d3 d# N; }0 m3 S$ q
[1 r9 F$ R; g& l1 w4 ~
动漫视频 | 要美丽更要安全,带你了解进口化妆品小知识 |
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2020-3-26 11:55:08
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡