 7 r! S! B5 A# h9 b$ K
+ L" ~2 g6 z% x3 F, b主要观点8 |8 U+ a) }- b* R" h
) L, g1 F0 g2 K5 n$ J, j
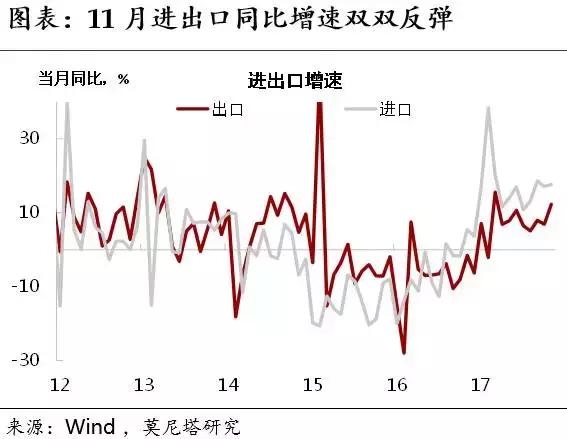
11月中国进出口增速双超预期,与统计局PMI数据出口、进口分项指数走向相一致,反映11月中国内外需求依然良好。出口数据超预期强劲,可能受到海外圣诞、元旦等节日将近,导致消费需求阶段性加大,以及10月国内长假导致出口需求后移的影响,预计持续性不足。注意到,与中国出口结构相似的国家和地区中,本月除韩国录得2.5%的小幅反弹之外,台湾、越南出口增速均出现明显下挫;11月波罗的海干散货指数亦较上月略有回落。这或表明,随着发达国家“外包”转“内包”的趋势逐步显现,全球需求向好对全球贸易的拉动作用有所减弱。加之去年12月出口基数下移将对下月数据形成一定压制,预计本月中国出口的高增速难以延续。2 L/ {) d6 t) P* Y3 f" x
8 A8 a5 w* X* S# U. P2 o) m11月非加工贸易表现继续优于加工贸易,中国外贸结构转型升级的压力依然显著。但加工贸易在体量上仍是决定出口走向的关键。11月高新技术产品与机电产品出口增速均较上月显著反弹,成为推升出口增长的关键。
" g: \$ q x$ P# x% Z) z$ M+ [; o$ _9 C+ ]& H' i9 a
11月主要大宗商品进口量重启增长之势,反映环保限产对需求的冲击不若预期中强烈,中国经济的“韧性”依然得到体现,预计11月经济增长数据或将有所回升。不过,随着环保限产的持续,并考虑到明年基建和房地产投资的较大不确定性,我们认为明年中国经济增长有所放缓的逻辑是不变的。但需要强调的是,这并不妨碍大类资产在经济结构优化升级的过程中,呈现出结构性的亮点。
6 V. G5 Q" c. @( \8 r2 z
% t4 L1 \/ B1 h3 {$ B9 C
# m$ B7 [2 o# [! N6 Q* g
& i# Q( f( F9 }, z0 S, Y3 P5 \. |5 d2 R% Q: b, i
获取完整报告,请发送邮件至:
! n* I" s3 f6 q) X* c$ j: @! f
. t5 w9 Q u3 p& p) H9 isales@cebm.com.cn% \4 X/ R( i0 ~0 W4 B
+ k9 o3 w1 [& [2 Y- I9 y- }1 E; O财新智库莫尼塔,系财新智库旗下的独立投资研究与商业咨询公司,专注“宏观政策”、“市场策略”、“草根调研”与“海外研究”四大板块,服务国内外金融机构与企业客户。欢迎洽谈合作! |

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2020-3-25 09:32:01
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡