|
|
收到《海关价格质疑通知书》?莫慌!: Q$ q" y! ]/ W4 t3 z+ F
$ C, w; V$ h5 c# a' {4 ~" u. {/ ?
6项小指引,了解一下
5 d! O4 W! f5 J2 q9 Q$ }; C$ q3 `# B" m+ _; x! J
 8 F- d' K& o1 Y
0 C4 \% f) F4 ~: s
* K7 V' t! j" [1 K
. k8 R. L- Q5 G7 b, l一、海关在什么情况下会发出《中华人民共和国海关价格质疑通知书》?* J4 W- S E, z: o5 w O
& ]( H0 Q j' v+ y) `
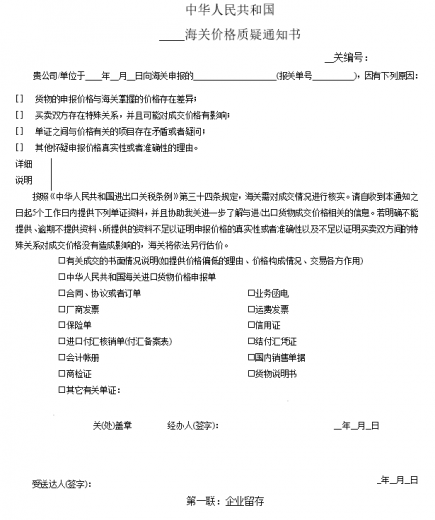
答:海关对申报价格的真实性、准确性有疑问时,或者认为买卖双方特殊关系影响成交价格时,会制发《中华人民共和国海关价格质疑通知书》(简称《海关价格质疑通知书》,详见样式),将质疑的理由告知纳税义务人或其代理人。
6 Z( C0 e& I; ^) l, ^- Y l" K
/ V: Z9 |9 f' K$ ^/ E海关价格质疑通知书" W4 `* X/ V" x9 j! D
 + }: z: M- C0 m+ q! n/ Q7 J$ U' N6 ^
) g3 n0 _3 o% _
二、纳税义务人或其代理人如何接收《海关价格质疑通知书》等审价文书?
V% l7 j4 C ~# I
, `9 a5 g# Q! ~2 M+ x答:根据《中华人民共和国海关总署公告(2018年第9号)》,海关总署在全国海关推广审价作业单证无纸化。纳税义务人可通过中国电子口岸网站——“中国电子口岸执法系统”——海关事务联系系统,接收和反馈海关价格质疑通知书、价格磋商通知书、价格磋商记录表等审价文书及随附单证资料电子数据,并可接收和查看估价告知书。: |4 c5 v. ]& _/ H l' V1 e
4 R ]2 s; n7 c. i- A6 @三、纳税义务人或其代理人收到《海关价格质疑通知书》应该怎么办?
?' \0 N3 o; P% X; ^' A* i: X$ Q ~; z0 N0 h# f1 K! v; _
答:纳税义务人有义务按照海关的要求和规定的期限给予充分的配合。具体地说,纳税义务人或者其代理人自收到《海关价格质疑通知书》之日起5个工作日内,以书面形式提供相关资料或其他证据,以证明其申报价格真实、准确或买卖双方之间的特殊关系未影响成交价格。" D# G6 `7 x3 W; ?
1 q: n2 d& @0 ^! F6 I& q0 Y
【关键字】——“相关资料或其他证据”是指足以验证其申报价格真实、准确或者双方之间的特殊关系未影响成交价格的直接证据。“规定期限”是指纳税义务人收到“价格质疑通知书”之日起的5个工作日内。
6 R1 m5 ^! m4 T9 R: L# x v7 }2 S# w: W$ V' Q2 v/ _3 }
四、收到《海关价格质疑通知书》是否意味着一定会被海关估价? w' H% o$ `+ f' b2 w
/ t/ g* d7 g f- K) A6 k
答:不是。海关行使价格质疑程序一般会经历以下步骤:$ H* u8 O: e6 u" K$ G
/ A8 C- Q r; J2 Q
一是提出质疑的理由,主要包括:货物的申报价格与海关掌握的价格存在差异;买卖双方存在特殊关系,并且可能对成交价格有影响;单证之间与价格有关的项目存在矛盾或者疑问;其他怀疑申报价格真实性或者准确性的理由。
6 q1 `& Q3 v- q4 t4 P/ p
" b- E+ E- A# `) D9 S) E3 H二是发出《海关价格质疑通知书》,要求纳税义务人对质疑理由进行详细回应。
; T: }' c/ n. ~3 Z' _/ \) b; I9 x
* \+ a$ g2 \9 F6 a3 U三是纳税义务人或代理人按要求提供相关资料及有关证据。海关给予纳税义务或代理人5个工作日的时间准备相关说明、资料、证据等。纳税义务或代理人确有正当理由无法在规定时间内提供相关资料,则可以在规定期限届满前,以书面形式向海关提出延期申请。申请延期时需对“正当理由”作出说明,延期不得超过10个工作日。5 }2 E# `+ E; Y7 ]( n- j
- [# v% b2 Q! N+ Q; p! @
四是海关审核收到的相关反馈资料,确定下一步的措施。0 w! G" v- d: u( T2 `" K+ Q% m
- W4 d' Q$ ?% E' ~5 N【海关提醒】——海关会根据实际审核情况,要求纳税义务人或代理人提供有关成交的书面情况说明(如提供价格偏低的理由、价格构成情况、交易各方作用),《中华人民共和国海关进出口货物价格补充申报单》,合同、协议或者订单,业务函电,厂商发票,运费发票,保险单,结付汇凭证,货物说明书等资料。上述资料并非需要全部提供,以实际《价格质疑通知书》为准。
7 e# B% M$ D& l9 r! ~' @
( F Q" Q& ?1 R5 P# u【小贴士】——如果相关资料可以消除海关对申报价格的疑问,可以证明其价格的真实性、准确性,则海关会接受申报,以成交价格为基础确定完税价格。, x# w2 E6 U+ s: f) |* Z" [' e
/ w8 g K; t6 M3 p( }
五、发出《海关价格质疑通知书》后,海关一般会有哪些审核结果?9 X5 o. P& E* X3 @
7 Z* W& x: W6 C/ J; f% O; T答:通常情况下,海关价格质疑后,可能出现以下几种情形及结果:
2 ^7 U/ e0 B. \. q4 l0 {
/ l, }" }* |# M: Y# u& w) g1. 经审查确定申报价格符合成交价格定义、条件的,以成交价格为基础确定完税价格。
2 N7 {9 w* h1 o9 D5 F" F, E6 a7 C0 V- K3 D: F) ?. k* v6 |5 k
2. 对成交价格进行调整(加项或减项)后确定完税价格。& k8 C" I. z2 H( i' Z. B# Y; H$ J
( W5 c, K+ `6 \, w9 m5 K+ e* u
3. 按照成交价格方法以外的估价方法确定完税价格。
8 p7 z" p; O- e" |$ h, q( V! b, M) [. o/ m2 k$ n& [5 a; j
六、收到《价格质疑通知书》后,哪些情况下会被海关使用成交价格法以外的方法估价?8 H1 x7 t0 ^; d9 m) T
8 w9 C T! Q8 q0 d( Z
答:在以下三种情况下,海关不接受申报价格,使用除成交价格法以外的估价方法估价:
* b% s- D5 H: Z
$ D5 d7 @; d* Q0 I0 p1. 纳税义务人或其代理人在海关规定的期限内,未能提供进一步说明。自收到《价格质疑通知书》起5个工作日内及申请延期但延期时间届满后,纳税义务人无法提供正当理由或无法提供相关资料的,海关将不接受其申报价格。
8 s8 H, o# ^! `) |+ U# @- w5 l" u3 }% `+ g
2. 纳税义务人或者其代理人在规定期限内提供有关资料、证据后,海关经审核依旧有理由怀疑申报价格的真实性、准确性。例如,纳税义务人提供的与成交价格达成有关的交易资料不全面,使海关无法确定价格是否受其他因素影响。
* t/ s: |2 [0 A: l: F
6 j) z$ K& p+ D" g9 Q3. 纳税义务人或者其代理人在规定期限内提供有关资料、证据后,海关经审核依旧有理由认为买卖双方之间的特殊关系影响成交价格。比如纳税义务人或其代理人所提供的资料,不能证明特殊关系方之间的利润水平符合该行业惯例的,不能证明特殊关系方之间的转让定价符合独立交易原则。 V9 p7 X5 F$ b/ j: a$ i
- I8 Z% l. U/ |* d8 a/ x6 _; H) A转自微信号:海关发布
; `" b0 K4 C! f4 T/ c) B
; X; v9 F0 Y8 w " t. v' k! i1 [: N5 j8 h. z
原文作者:广州海关12360 |
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2021-6-11 12:37:57
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡