|
|
 5 p( j6 z- l1 @5 N0 E; C4 m6 @1 ]
9 j+ s0 z% Q: h8 G统计分析海关行政处罚决定,是一项果子(微信:sunkai0107)直有意推进却因琐务缠身而未能及时启动的工作。核心目的在于洞察关务实践中高频发生的违规类型,进而识别关务人员业务能力的薄弱环节。在此我并不打算空谈“合规”概念,事实上,许多自诩专注合规的机构仅止步于告诫企业“应遵守法律法规”,至于如何实现合规、具体合规要求为何,往往语焉不详——这样的“合规”,实在难以令人信服。: F- X6 J3 `4 ?! C- b$ ^
p( q+ [# x. W/ f
根据《中华人民共和国行政处罚法》及海关相关规定,绝大多数海关行政处罚决定书均通过海关官方网站公开。然而在实际工作中,极少有关务人员系统查阅并分析这些文书,多数人即使浏览,也仅止步于“看热闹”。而在我的预归类与加工贸易课程中,则会专门引导学员研读行政处罚决定书,旨在剖析错误成因、探索风险来源,从而帮助企业更有效地规避关务风险。) u' w# ?8 k: g. x3 H
+ P1 g0 P0 o) k" b* |# s* {' m一、法律文书图示:以南京关区行政处罚决定书为例
! j8 y. O) ~4 Q3 n- V3 R# A: J. Z( V0 E' I. T$ p Q2 A G+ v5 I
在选择分析样本时,需考虑代表性与覆盖面。中西部关区行政处罚数量较少,珠三角地区则因业务类型集中,其数据亦难以反映全国普遍情况。综合考量业务多样性及业务规模后,我最终选取南京关区作为研究对象。
B1 B9 Z/ L" s2 i4 o& l, a" J# O9 O% P' Y7 N. c
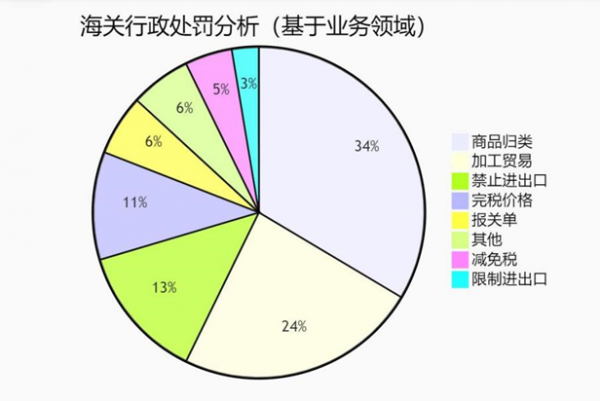
经逐一梳理南京海关2024年官网公示的151份行政处罚决定书,并按违规直接诱因分类,结果如下:
& P$ T5 i* {9 L6 q) @4 j6 P! H! W$ ^* m$ z8 V. a8 x9 S9 I
 4 K! @7 \1 h' R( U
# L3 \0 r$ y/ \, h+ `- V) `* e
•商品归类问题占比34%7 k' U9 u" i: r6 q
! w# `% J3 P. H U1 Y
•加工贸易问题占比24%" J, X' _9 \6 |, a# n0 X
z6 p; _) J' H3 N3 ^6 c/ @& ]•涉及禁止进出口货物占比13%
4 ~) y# }% A6 l2 X. r* o+ V4 @ ^0 f% H- C4 L0 z2 `
•价格申报审价问题占比11%
3 L w4 B# K* ?
9 T1 e+ F2 k: @+ ?7 S/ G•报关单填制不规范占比6%# g6 A1 z4 A& l: ]
% ~0 k" s" q/ D•减免税货物违规处置占比5%
0 L$ L: ~9 N) C: L9 g/ c% _: x2 c6 Y0 I& N4 H. |, S
•其他类型违规占比9%- k" B- q8 I j$ {- G3 R- Y
7 E" }" b! b' [3 Q: }, J( \8 v; E. h
数据显示,商品归类及加工贸易——这两类对关务综合专业能力要求极高的业务——合计占全部行政处罚的58%,成为企业违规的“重灾区”。# r" I2 |6 [* P
! t! S7 x& C$ w5 i1 }
尤其值得注意的是,商品归类差错导致的处罚案件数量“一骑绝尘”。作为2012年首批认证的归类师,我进一步对其中51份涉及商品归类的处罚文书进行了深度剖析,发现:
3 O x2 I5 P/ @* p6 R1 v n% U. W/ `% \( P
 # \) q+ m9 b- g! s6 i; ]
, k' K2 e9 u. A+ M2 \, f7 c•机电类产品占比62%
e+ U9 w' a; X
9 f& Z+ ^* ~: s' i•化矿产品占比18%
2 `8 c% M5 g: K
: k( K9 L, A" D•动植物类产品占比12%
# g/ ~* j' P0 w7 |" E4 M+ U/ |& G" j7 }" U" H, Z" q/ r$ @' C( ?- l
•其他产品占比4%
3 h1 F6 A' [5 i! l1 b
7 i4 s z( q% I! d, S可见机电产品仍是归类失误的核心领域,该类商品因结构复杂、功能多样,常被关务人员视作难点,具体表现在专用零部件的归类判断,以及多功能、多用途机电产品的属性认定方面。在归类相关处罚中,单案最高处罚金额高达33万元,平均处罚金额也超过5万元,这充分凸显商品归类在实际操作中的高风险性。% P; u* ~1 B2 U6 ], O u
4 M$ e; D1 y( g# a* G现实工作中存在一个令人忧虑的“死循环”:收发货人缺乏归类知识,期望报关企业提供编码建议;而报关企业又因对商品实体了解有限,反推收发货人确认税号。双方专业能力与信息的不对称,导致归类错误频发。一再强调“你要合规”却无实际能力支撑,显然无法从根本上破解这一困境。这时,如果需要提高商品归类独立操作水平,欢迎参加由果子主讲的商品归类在线实战课程。
2 w( s9 L* Y; M1 x8 H+ x4 U1 q0 H. L. m4 |# Q) Y4 @. T' F- V
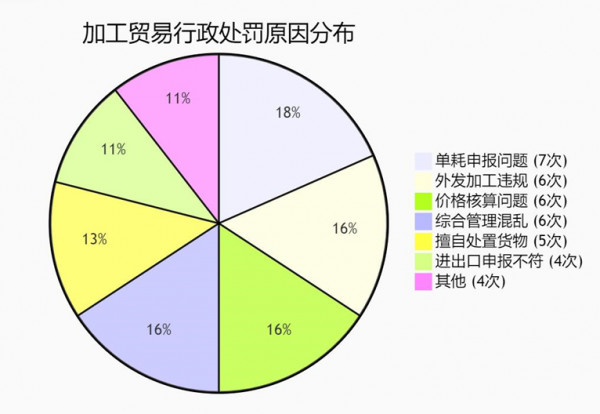
加工贸易同样值得高度关注。在涉及的39份处罚文书中,违规情形分布相对平均,主要包括:+ W/ G P5 ]! G) C4 |' a9 G; n
, G+ ]9 W! U- h% b/ m' L
4 q* {- S, u3 n' M1 k$ u1 @6 B8 a: z# |$ b+ c" K* g
•单耗申报不实) y0 n% r& R w
# `5 p$ ]9 W/ V, y8 g- b# p+ |
•违规外发加工5 o+ D" G! Q) W2 z& I5 i
6 b1 p" ~8 @* f: C: y•擅自处置保税货物# n2 F* h3 g6 \8 L* p. j6 G7 V
: l9 `. c$ K7 v
•内销审价未采用加权平均单价* k( X0 [! m' t, M
* Y/ x4 x. O" v
另有5个案件因违规情节复杂、多重问题交织,被海关直接批评为“内部管理混乱”,其中单笔最高处罚金额达到277万元。. J/ a/ I) f9 D- I/ X! t. l
% S; K" l6 b8 H6 z) \" Q1. 违规成因深度剖析
; G- R. H& d' y0 H, N6 v7 s% ?' x7 _* J* w0 ]6 Y
商品归类并不是单纯的技术工作,而是一项具有法律效力的专业行为,更是与企业利益息息相关的利润所在。企业常见的困境在于,将归类视为一个可以“协商”或“估算”的文字问题,忽视了其最终的法律定性功能和后续的利润减损甚至倒挂的严重后果。! n% y% c6 l+ x" j* z2 |
9 B0 K. l4 Q6 |( n另外,提示一个热知识,根据《中华人民共和国海关法》第四十四条之规定:+ `2 ^+ D* |' {0 u d' t
+ r* y" N$ m* F/ U8 S' c. X* |8 z进出口货物、进出境物品放行后,海关发现少征或者漏征税款,应当自缴纳税款或者货物、物品放行之日起一年内,向纳税义务人补征。因纳税义务人违反规定而造成的少征或者漏征,海关在三年以内可以追征。
! h. S/ ^; o4 L8 C) x
. N2 X4 t5 N7 Y1 A# e w! \+ A/ N翻译过来就是,补缴少缴税款的,海关可以倒查1-3年要求承担责任。
+ N2 s& b( I* k: F2 V+ {9 ?5 y+ V) H: t$ ? j& m
2. 保税资产监管与生产经营的冲突
* h% a* Y; S! J9 r1 H5 {; |8 j2 ~' K" w( U2 i* l+ X% T, V
加工贸易的核心是“保税”,即货物在手册备案至核销的整个周期内,均处于海关监管之下。企业任何未经许可的处置行为,都可能构成违规。风险主要暗含于以下几个环节:) t6 ~- b8 f8 W C8 {4 _& k
' H/ c9 G6 y/ c3 W. A( ?* B w% |9 s• 单耗管理环节:单耗是加工贸易的“灵魂”。实践中,备案单耗与实际单耗的长期偏离且未及时变更,是导致保税料件“短少”或“盈余”并进而引发违规的主要成因。3 ~9 H$ y, a1 y9 N
7 ]& ]: u+ q: }# S• 保税货物存储与处置环节:料件的串换使用,若未事先报备并经海关核准,即构成擅自调换。此外,保税货物的存放、损耗、边角料处理等,未有严格的监管。
' [ {# b1 y8 J. e) W% d
) y! ^# m( E: p# O% N) A• 内销与核销环节:擅自内销保税料件或成品、核销阶段数据申报不实以掩盖前期公司管理漏洞,也是处罚决定书中常见的事由。
! H/ t2 f& Y8 I4 W
3 w6 b8 s D! K ^& w3. 走私罪与走私行为的法律界定
$ J6 T: `3 a8 ~6 k6 C" ^. K3 l" E# H
在这些决定书中,我发现其中一份被判定为走私行为,这与我们经常听到的走私有何区别,从法律的角度看,这是一个递进的关系,还是回归到法律法规层面,以《中华人民共和国海关法》为切入点。
H4 D# I5 [+ D; x m: P: x) t0 F
其中,第七条规定,走私行为是指违反海关法及其他有关法律、行政法规,逃避海关监管,偷逃应纳税款、逃避国家有关进出境的禁止性或者限制性管理,并符合法定情形的的行为;而走私罪作为刑事罪名,可以指向第四十七条至第四十九条规定,法律法规以列举的方式区分了对不同走私行为的处理结果,一部分列入“行政处罚”,一部分进入“刑事犯罪”。: ]$ U M: Y2 B" U/ W5 \9 y5 k/ B9 _/ t y
6 v! f9 X% D/ ~! t- K1 a! \换一个说法,判定一个行为是否属于走私,必须先依照海关法等行政法判断是否构成走私行为,在行为以“构成走私行为”为起点与前提条件后,进一步判断是否符合法定的行为列举,即,没有走私行为就没有走私犯罪。
0 J% R9 [0 ?9 Z2 T% r7 t: D: i( X/ V+ W _, B" {* I! R$ D
首先,从法律的角度看,这是一个递进的关系,还是回归到法律法规层面,以《中华人民共和国海关法》为切入点。% O$ k/ N& _# x, N7 k* E/ b- }
) B q O9 I* g/ y0 D' X. Z# P. _
第七条规定,走私行为是指违反海关法及其他有关法律、行政法规,逃避海关监管,偷逃应纳税款、逃避国家有关进出境的禁止性或者限制性管理,并符合法定情形的的行为;而走私罪作为刑事罪名,可以指向第四十七条至第四十九条规定,法律法规以列举的方式区分了对不同走私行为的处理结果,一部分列入“行政处罚”,一部分进入“刑事犯罪”。换一个说法,判定一个行为是否属于走私,必须先依照海关法等行政法判断是否构成走私行为,在行为以“构成走私行为”为起点与前提条件后,进一步判断是否符合法定的行为列举,即,没有走私行为就没有走私犯罪。
/ e, Q, c) c, ?& b3 m M! J: U: n5 n! J( n7 c: x
二、案例深度解读:从行政违规到刑事犯罪的警示$ I. ?! u4 b# G- Y* i) M9 _
8 Y1 d- S$ a! `5 L* r2 x1. 龙兴公司走私普通货物案(案号:(2019)津02刑初117号)
9 n. L+ r; w. ]8 q+ [: L7 Q5 F% Y& ^/ Y; l) s* d
龙兴公司与合作伙伴为牟取非法利益,在2016年10月至2018年7月期间,实施了系统性的走私犯罪。该公司的犯罪模式清晰:通过申领来料加工贸易手册,将本应以一般贸易方式进口的“冷冻猪大肠头、肥肠、毛肠”等猪副产品,伪报成“盐渍猪肠衣”以加工贸易方式进口。货物进口后,并未按手册要求进行加工复出口,而是直接在国内销售牟利。9 L" ?* o' l, }
" y6 X) O+ z9 h3 X; W0 t; v7 g% q为完成海关核销,龙兴公司指使员工制作虚假合同、虚假生产记录,并通过在出口桶中装填残次品、水和盐的方式伪报出口,蒙混过关。经天津海关计核,龙兴公司偷逃应缴税款共计人民币1034万余元。最终,法院判决被告单位龙兴公司犯走私普通货物罪,判处罚金530万元;两名直接责任人员被判处有期徒刑并适用缓刑;违法所得617万余元被依法没收。
~0 D1 {% D4 X& d' D
7 Z( e/ U5 m3 g9 N8 w* Z+ Y: W2. 路径分析:数据背后的风险如何演变为刑事犯罪; J8 e& v5 c) B3 I* X
/ I( l' y2 s6 ^: ~; J% C
此案绝非孤立的偶然事件,它恰恰是前文数据分析中揭示的两大“雷区”:商品归类与加工贸易,风险叠加并恶性发展的必然结果。
2 a* V* l' E0 [4 m) z
* U; |2 k" I6 y' G(1)商品归类:从技术失误走向主动欺诈8 Z! i1 k' `# h( {% m/ P1 v
5 @& q' `/ }* H4 w. z, J7 d
数据分析显示,商品归类是行政处罚的首要原因。龙兴公司案将此风险展现得淋漓尽致。本案中,归类不再是“技术判断失误”,而是被直接用作实施欺诈的工具。公司将高税的“冷冻猪副产品”伪报为税率、监管条件完全不同的“盐渍猪肠衣”,这已远超一般归类争议的范畴,是典型的、以偷逃税款为目的的明知故犯。这警示我们,当企业对商品归类的法律属性失去敬畏,将其视为可随意操纵的“文字游戏”时,技术性违规与刑事犯罪之间仅一步之遥。
6 E8 q/ ~$ {5 n* N, e1 v7 G- I1 @' e; k/ z# V. d. d8 j: S
(2)加工贸易:失控的保税监管酿成巨祸
: o" T0 k$ w5 l* q$ w3 {; t; K1 K5 I6 c' K/ R; n
加工贸易在上文数据分析中占南京关区24%的处罚占比,亦可以说明其管理难度。龙兴公司案展示了当加工贸易监管全面失控时的灾难性后果。本案触及了前文剖析的所有加工贸易风险环节。一是单耗管理完全失实:公司根本没有实际加工,所有生产记录均为伪造。二是保税货物被擅自处置:核心罪行就是将保税进口的货物直接在国内销售。三是核销环节系统性造假:通过假出口“配货”来掩盖国内销售的事实。
4 m! U! }$ j0 j1 R8 L. q' v
# c5 V; n& d. `# O# m9 b+ f这一切,都根源于企业将“生产经营自由”凌驾于“保税资产监管”之上,最终导致行政违规质变为刑事犯罪。3 _: m; C' r4 V9 {) ^1 x: d
+ f) N& t& h" p3 z* n' m( s, h
(3)走私行为与走私罪:一个清晰的递进关系) @3 |$ z5 j# W0 H& s
9 `2 v' r6 j1 K' P; f- R, w此案为“走私行为”与“走私罪”的区别提供一个典型范例。首先,龙兴公司“伪报贸易性质”的行为,完全符合《海关法》第八十二条关于“逃避海关监管,偷逃应纳税款”的走私行为构成要件。由于其偷逃税款数额高达1034万元,远超《刑法》第一百五十三条及相关司法解释关于“情节特别严重”(500万元以上)的标准,从而依法追究刑事责任,即升级为“走私罪”。! L' }" j5 C: S/ k
+ O+ ?* X2 L/ f+ l" B5 T
海关在日常监管与行政处罚中认定的“走私行为”,正是追究刑事责任的逻辑起点和事实基础。
0 C& ^' a% |) }% m) D
: C/ W1 j; }7 u! Y三、由此衍生的企业管理问题及处理方向' {- Q) i" H6 t* C
- x1 V2 C% [$ r! r就在本周,我已协助两家加工贸易企业进行关务管理体系评估,发现这类企业普遍存在以下三类管理痛点:
8 P/ k- r; T- B1 f9 a3 ]2 R) o; E) ?4 ^- X
• 专业人才断层:企业缺乏具备系统关务知识、能独立构建加工贸易管理架构的核心人才;
- T$ a8 \% n* G! _" D# s( f) Z" B2 E. A" y; i# v
• 风控意识未能贯穿组织:关键业务流程(如生产、仓储、物流)人员法律风险意识薄弱,而违规行为恰恰常发于这些环节;6 w. n4 ]* }1 {1 v! Z7 p. Y
8 n5 b* B' Y9 T% O• 监督机制缺失:保税货物的实际操作缺乏有效监督与复核制度,管理闭环尚未形成。
' K0 d" f3 J, A; m" Q
' O: f6 H$ o: ]如果企业想要破解归类困境,不能依赖个案救火,必须建立体系化的合规机制,针对企业的上述管理痛点,我们认为应当首先做到以下几个方面。 d& S- ]- l9 ^% k
7 X+ E+ p; N8 f% M• 制度为纲:搭建标准化合规框架,制定覆盖所有进出口业务类型的公司内部《海关合规管理手册》,明确各项业务的操作规程、审核节点、责任部门和风控要点。这套制度应是动态的,能够根据法律法规和业务模式的变化及时更新。
L, g4 }$ P' t0 `
( Y8 [( R. ?3 d• 强化关键岗位职责分离:明确生产、仓储、财务、关务部门在加工贸易管理中的职责边界,形成相互监督、相互制约的内控机制,避免因一个岗位的失误或是集体默示导致整体违规。
5 Y5 w" Q8 v8 h: u0 h5 j6 [0 M" O) m5 K( S" d5 E0 O; F, ^0 |2 Z$ p
• 加工企业需要摒弃“备案终身制”思维:企业应建立基于生产工单的单耗核算体系,定期将实际单耗与备案单耗进行比对。当偏差超过预设阈值时,必须启动单耗变更程序,确保手册数据的真实性。
# J7 A4 k* v1 }' m6 \$ E ` S2 i& {: V4 j9 B
• 贸易阶段前置化归类审核流程:将归类审核节点置于采购合同签订与物流安排之前。建立包含技术、采购、关务部门(可寻求第三方协助)的联合审核小组,确保商品的技术参数、功能用途等归类要素被全面、准确地采集并记录在案。或是通过合同条款的约定,将归类审核的义务交由卖方承担。9 Y! {! \, j; d, x) j
' [5 p. I( N& z$ w• 实际进出口阶段善用海关预裁定制度:根据《中华人民共和国海关预裁定管理暂行办法》,在货物实际进出口前,可就其商品归类向海关申请具有法律效力的预裁定。这是将事后风险转化为事前确定性的最有效工具。针对有争议、时间要求紧张的交易,可以通过第三方机构出具预归类建议书,将风险控制在行政处罚的范畴。9 U7 ]5 D- r( ~ K( Y: `
- x+ Y( F- \+ D+ v2 m3 s" p" A• 日常实施保税货物“账册式”和系统化管理:借助ERP系统,对保税货物实施“进口-领用-生产-出口-库存-内/外销”的全流程、精细化台账管理。确保理论库存、系统库存与实物库存“三相符”,并定期进行盘点与差异分析。积极利用关务管理系统、ERP系统接口等数字化工具,将合规控制点嵌入物流和单据流。通过系统实现数据自动校验、风险预警提示、报表一键生成,减少人为差错,提升管理效率。同时对于所有经手文件进行双重保存确认,确保账册清晰、留存资料完整可溯源。
, y$ V+ ^/ }+ h& N5 Z* F/ Q
8 z; H$ t4 p9 z# R* k• 建设内部归类数据库与知识库:对企业常态化进出口的商品,各部门建立标准化的归类数据信息,记录其归类决定、预裁定编号、技术说明等,并及时动态更新,形成企业自身的“归类法典”。
! B7 G0 C6 }* f1 }( s# f. _' `( j, R: x, Y
• 其他建议:政策的出台对应的必然有解决的方式,亦可跳脱主体思维,探寻更多的出路。
; B) ~% A+ l; ^' i! O* {
/ T) v; d# r; @• 对于疑难问题整合内外专业资源:应主动寻求外部专业支持,如聘请专业顾问进行合规体检、对复杂商品申请预归类服务、在面临稽查时及时寻求法律支持。同时,与主管海关保持坦诚、理性的沟通。
3 c, D4 V$ y$ h* G) I# e3 b) L2 S, N0 l& S5 N7 k/ Y
四、结论与展望:从趔趄向前到行稳致远) r% B3 o" s \: I: B- ]& _
6 T4 m. y% z/ {) v0 l6 g前述数据显示,超过半数的海关行政处罚源于商品归类和加工贸易。这不仅是警告,更是企业优化内部管理、提升核心竞争力的清晰路标。在全球化与监管智能化并行的今天,一个健全的海关合规体系,已不再是企业经营的“成本”,而是保障供应链稳定、维护企业信誉、甚至获取通关便利(如成为AEO认证企业)的“战略投资”。
- Q, Y) h; J r' o$ s6 ~) q( v( s5 ]7 U5 w. ~
企业应即刻行动起来,以罚为鉴,洞察自身薄弱环节,通过体系化的合规建设,将海关风险管理的“事后补救”转变为“事前防范”和“事中控制”,最终在复杂的国际贸易格局中行稳致远。% @, A8 z; z( s; h; v
' V$ B/ B# Q2 n6 z9 p% f
本文创作团队成员
4 n8 y/ x! H+ j3 m8 E' I' D0 z9 j. U1 G" x
果 子 资深关务专家3 W d" J1 t$ \" @& I5 Z! y
' e* U% Q% l5 q7 W8 v; O P北京岸谷关务咨询有限公司
; W) }6 i+ B4 j! a6 Q$ q: b' [) ~ V" [% L: Y
AEO认证、商品归类、关务合规、加工贸易
. Z& }/ o4 S/ ^ f- t* _$ G# z z( \' }
电话:15811225598(同微信)
5 b5 Y k7 k: g1 I7 w4 J, ?& U$ ^& {& g! r+ A
周雨婷 律师
! j- P9 C# H3 _; M5 ~6 y% e" M. g% p/ B" @( c, n6 T6 ]9 a
北京凯耀律师事务所( J2 d/ P* m) i/ j) l3 k9 ^ W
1 t$ g! K0 Z$ u专注于国际贸易、境内电商日化等民商事诉讼及非诉工作经验% @9 D) W5 A/ [; e
# ?# C: e& S! L3 ^1 A
电话:17864297833(同微信)6 e2 j- X: F: @% h5 Z" F
, f3 ]! U5 ?5 M5 U; E7 Y1 c+ V% S
) I0 a, u2 g+ n/ u0 l
% c2 \, B$ G. i5 b) F北京岸谷关务咨询有限公司3 e5 b$ a: E3 b; X. ^) |* ~
( v3 P2 {& R. ~8 Y5 d v t V资深关务专家
1 D/ x5 B7 B; {1 s+ H- i) M# {* x3 z6 g& T4 J( H
联系电话:010-62010715 15811225598
' {6 F# U9 M8 w+ R( x" u6 a
7 X) `3 d) a! ?' iQQ:790107107! s6 h* H+ t' v5 C$ v9 \2 v0 P
$ w$ b' `4 l9 ]% Y) e7 V/ `2 i
微信:sunkai0107
s& |3 W) g, J3 X" s5 y9 `. a
$ T6 y- i' S7 a0 T1 `邮箱:sunkai@yuguilei.com
2 @- Z* G8 Q* X; _* a: _5 j
% R7 ^) `. S& M, T% w0 e预归类 - AEO认证 - 加工贸易 - 税政调研 - 通关方案 - 法律顾问4 B9 |/ N- h7 V# @# D. S
( s9 u7 p E0 l/ s3 ~
 3 o2 i8 k2 c- D+ y2 g) L
▲欢迎加入关务交流QQ群 |
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2025-11-3 18:41:29
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡