|
|
 / W0 G0 `% @! r# O0 l7 F0 a5 g% b
/ ~* i: U; R( T( R9 l3 `
每年年底,国务院关税税则委员会都会发布下一年度的关税调整方案,涉及最惠国税率、暂定税率、协定税率等多种税率形式。进口关税税率的适用直接关系到企业的成本,企业该如何选择适用的税率?本文将深度分析不同税率的适用情形,帮助企业做出合理选择。
, M0 V! _0 p6 Y# `0 {& }; K9 Z& j+ ]0 r" q( n1 V8 L. l5 j% v0 C
一、进口关税税率类型及定义
/ E" c* C" \3 i7 p! D t+ s S+ S5 f, ^& a& B7 p8 Z; i6 V3 x `1 {$ I
1、最惠国税率
( u3 l! `9 M; `4 O( _0 j" M7 s) K2 p
适用原产于共同适用最惠国待遇条款的世界贸易组织成员或与该国签订相关双边贸易协定的国家及地区的进口货物,以及原产于中国境内的进口货物。( z5 k0 J$ h1 x; ]$ x
7 |6 F9 o0 {6 }6 d
2、协定税率
3 B; f( [; o2 k* U1 u7 ?( [# [5 U5 A" e+ ^3 d4 M' N6 Q; x
适用原产于与中国签订含有关税优惠条款的区域性贸易协定的国家或者地区的进口货物。4 y4 W" O! }+ q8 P0 P; I" ?
: ? {) U2 D1 v
3、特惠税率# W' C2 \, i+ a$ o" [3 N: _# X
! T% e: g E* ]9 @
适用原产于与中国签订含有特殊关税优惠条款的贸易协定的国家或者地区的进口货物。该税率属于单方面或特定对象实施的关税优惠。
4 _% n- U, @6 c4 T* A9 v/ s0 ]# q; J1 c, d- }
4、普通税率
. e0 X+ u* [$ u0 t4 R+ m. s3 S, E. @1 G) {* @
适用原产于以上所列以外国家或者地区的进口货物及原产地不明的进口货物。# B- v$ p3 O- ^. n8 w
+ E3 e5 y9 E8 T! k* I
5、关税配额税率( G4 {& Y, k& z: z% g* N
; L5 L7 ~1 Q- h9 a( S中国针对实行关税配额管理的进口货物实施的差别化税率制度,指配额内进口货物适用较低关税税率,配额外则按货物原产地适用以上四种税率。
' |, g0 b" D) ~! k' h$ x
+ {0 {( n, D4 O7 F& N6 k8 J: e* ]6、暂定税率! V; [- }$ j" ^5 p" L! a, Z' |6 L
- J( U' a- E; ]. g: v8 m是国务院关税税则委员会发布的临时性关税优惠措施,按年度调整。. B# A, d. j& p# _2 d$ L
1 @6 f" T5 [( J
7、反倾销、反补贴、保障措施税率
& Q$ Y! l \8 f% U; |' f: F/ D' a, [1 I8 a6 u6 I2 t u. @
适用按照《中华人民共和国反倾销条例》《中华人民共和国反补贴条例》《中华人民共和国保障措施条例》的有关规定执行的税率。
& Q! d$ M0 e2 A- }$ K# U
: H8 [6 \6 ]2 d {5 i2 N二、各种关税税率如何适用7 M% D0 h* g$ S
& O) Q% E5 h5 x) X& W
根据前述各税率的定义,原产地与税率的适用密切相关。因此,在确定适用哪类税率前,必须先确认货物的原产地。需要注意的是,原产地的认定涉及复杂的规则和程序,本文对此不作展开说明(以后可以单独写一篇)。
% v, g& m/ [8 w1 u$ q1 B
5 C# ]( q5 B, i6 w9 A1、原产地不明的情况
8 X* k4 _) A& m9 d
+ t; b" s9 K" I/ I- s0 t若无法确定货物的原产地,则适用普通税率。通常,通常,原产地应通过原产地证书或货物本身标注来确认;若两者均无,则视为原产地不明。3 {$ G" k3 S$ Z$ h& z* k
- P' H; W' O! d* y特别提醒:适用普通税率的进口货物,不适用暂定税率。
: K( g) y0 M& Q/ l0 U' f1 K
2 x: Y/ y% a/ w4 J3 `2、从低适用原则- `8 ^3 E$ x$ l
/ m* N: T; w. Y) p: ^1 O) q对于同时适用最惠国税率、协定税率、特惠税率、暂定税率的货物,应从低适用税率。% q+ ~: I- |. c1 F% a/ C
- r) N. f/ j+ B" v
3、关税配额货物
& i: B' v/ c/ e6 I' l; i1 y3 @. ^( Z* Q) m7 S' I, l# g
配额内的货物:适用关税配额税率;若同时存在暂定税率,则适用暂定税率。+ R3 F8 F7 [- i* f0 b
) ]5 O/ \$ L$ C) c
配额外的货物:适用最惠国税率、协定税率或特惠税率。9 i5 I# c1 |, g! C& g+ e
1 q0 B5 D6 C$ {5 ~/ q3 X6 y$ w4、贸易救济措施
* r% e! r9 y+ e8 ]& \5 p: A& w7 e
. z& D2 J, g( \' C: }若货物涉及反倾销、反补贴、保障措施,在适用上述税率的基础上,还需另行征收反倾销、反补贴、保障措施税率。0 o/ S S# ?9 ]5 g$ V. ^3 C6 s
# J) A B+ c. i5 \4 ?' ?
三、案例演示
: n! h7 `( k7 p) m# s4 o$ c: i$ f. Q: F8 u& [- K
为更直观地理解税率适用规则,以下以具体产品为例进行说明:, T; O: |$ V3 R1 m9 ^+ g
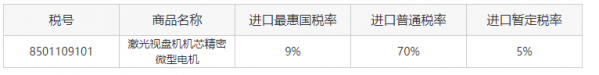
% R3 l+ c! g5 |8501109101激光视盘机机芯精密微型电机(1瓦≤功率≤18瓦,20毫米≤直径≤30毫米)
0 J, g% m% @0 w
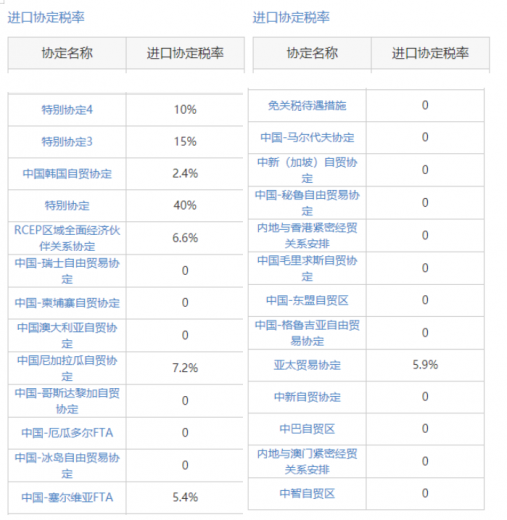
0 b9 n, z* I& O- i# g8 L查询结果如下:8 B: k2 ^. p+ B4 l8 M4 s
1 ]$ B' m9 B( |* A4 Y U% M. s
* N* U" S& }* `" {* C0 {& h
6 k" J" c; h6 S2 s4 I! @4 o
 V8 C5 `- I1 W& k. w* L
. d# K8 Z2 P6 u, M7 k$ c: `
A、若此产品是日本原产货物,企业进口可适用进口暂定税率5%。+ T/ f9 Y+ U8 Y4 D8 a
l7 R3 a+ o" t( q2 X5 F6 H查询可知,此产品的最惠国税率为9%,进口暂定税率为5%,日本进口可以适用的协定税率为RCEP区域全面经济伙伴关系协定6.6%,从低适用则为暂定税率5%。* k+ s' ~, U4 x' h
6 D4 g+ ]( h* MB、若此产品是瑞士原产货物,企业进口可适用协定税率0。7 z" H$ E+ O6 Q/ T
( [. e3 F5 n* L; [- A9 t. V
查询可知,此产品的最惠国税率为9%,进口暂定税率为5%,中国与瑞士签订的自由贸易协定税率为0,所以如果企业可以提供中国-瑞士自由贸易协定原产地证书或者原产地声明,那么此货物进口税率为0。' d9 V0 R; D4 j# K1 a. r
, ]8 M1 H- @7 D从以上一种产品不同原产地的最后适用不同的税率,给企业启示。如果发现协定税率规定的税率高于暂定税率,那么企业无需去办理协定税率规定的原产地证书或者原产地声明。如协定税率低于暂定税率,为了享受更低的税率,企业应该在报关之前提前准备好所需的原产地证书或者原产地声明及其他相应文件。! Y2 i+ |- }7 S" A7 M* G
- E& D- p ~3 q9 d( g四、合规启示
; R- A* v0 s2 [' U# o( ]) J6 ?. z+ c
1、准确确认商品编码
: j+ U6 ~/ ?+ j( H! Y- f
/ I8 w5 I7 a2 x/ w税率的正确适用前提是商品编码的准确归类。企业应确保使用正确的HS编码,以便匹配相应税率。5 D8 c% T- y1 J3 n: |2 b0 N
* n' R4 m( p4 E4 ]/ d: v2、重视原产地认定$ D l6 }, i% X T8 m
* A/ K: M" y' v
原产地直接影响税率适用,企业必须熟悉相关规则,准确判断货物原产地,并准备相应的原产地证书或声明。
7 l5 b. g, |0 R% a
& T$ G+ i! ]- a" t1 ]' e3、依法依规操作, c+ l; ]" t: A0 {& o7 K
3 B8 P2 h' |( t3 ~关务工作必须基于明确的法律依据,不能凭经验或感觉判断。用法律条款沟通,不仅有助于内部协调,也能有效应对海关质疑,降低合规风险。
8 U$ _4 T7 ?1 _+ y' F. ?1 D: E" e5 H' O6 p
以上就是萍萍(wx:zoe-wu319)的一些思考及个人观点,水平有限,如有错误欢迎指出。# ~) \# n, z v# C+ ]$ Q/ U1 @9 x
编辑|萍萍图片|部分来自网络微信|13371965850
4 t% z* @' ?3 C& C1 q邮箱|zoe.wu@jying.cn专注于进出口供应链、商品归类、海关AEO认证、关务合规7 c* l1 U- r* H1 M

* w' i2 W6 T9 N' i h# s1 j5 v6 ~
+ C8 r# _8 \, ?$ @商品归类|商品编码确定的依据及作业流程,漏一步就有被处罚风险
# Y" H* w8 w' }% e; [) L4 x' D) w; V5 d
【深度解读】原产地证错误,不仅关税不能优惠,还要被处罚;您知道原产地核查如何查的嘛?原产地证签证管理|进出口单证审核
6 }. a9 a' v$ y! E/ e3 O% s: C2 [( z, E, \. u% {' i
2025年关税调整方案出炉!一篇学懂进口关税、增值税、消费税、反倾销税如何计算?《关税法》明确了自行计算并缴纳税费是纳税人的责任 |
|
 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )
 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2025-11-1 05:06:07
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡