|
|
4 q* c9 ~3 {! N
: Y% }( R3 F6 j# q! G5 e1 G对进出口税则中“工业用”范围界定的探讨
: e1 W# G' v5 _4 L
5 M9 j8 W3 p3 [- b9 d- g在《中华人民共和国进出口税则》的日常运用中,许多概念缺乏明确界定,这给关务人员在商品归类工作中带来了诸多困扰。最近,果子就碰到了一个金属产品的商品归类案例,这个案例引发了网友们的广泛讨论,而引发这场讨论的核心问题正是进出口税则中“工业用”的概念。为此,我们开展了相关调查。在文章尾部,有对“工业用”的用途范围的总结表格,方便大家快查。2 y8 R1 Y6 @5 U) F+ K
8 i- _$ x1 ~7 V& D) g一、金属制品归类案例# b7 H6 ^+ F" z4 s1 }, T
" m" X, Z: C6 [8 g! H7 M
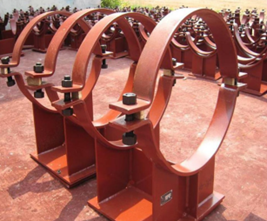
此次案例涉及的产品是一种“铜质管道固定件”,用于将管道固定在设备或建筑的指定位置。根据《品目注释》中品目73.07的描述,该产品不用于“连通两条管子”,而是类似于“管子支撑支架”。
, N- _. N; A% S; A3 c3 z$ E$ A x, D# V+ D; d$ }
 ! s" |3 Q/ V4 t$ H5 k5 b
4 Q- M' E0 k6 \2 C或许有人会质疑,这种产品即便归入品目73.25或73.26,无论是否为工业用,其关税税率和出口退税率均相同,似乎没有必要纠结。然而,问题的关键在于本次讨论的产品是铜质的。
! C2 r; `& e( K( ]7 L6 _
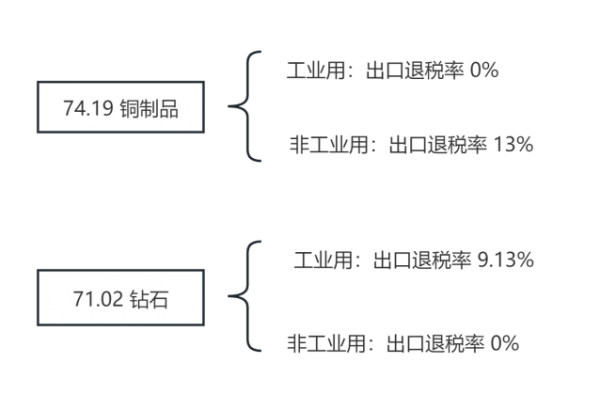
" p! C# q3 y6 D: u+ C- a在品目74.19中,工业用的铜制品出口退税率是0%,而非工业用的铜制品出口退税率则为13%;在品目71.02中,工业用钻石出口退税率是9,13%,而非工业用的钻石出口退税率为0%。由此可见,如果相关产品归类错误,后果将不堪设想。( o! I* x" Q5 b A
( o d8 B; Z, Q+ M+ m
0 U; B3 h; M! v: f+ O) j4 ^- A {4 C4 ?! ]& a; Q/ c, O
二、各方观点2 f, U0 s! o& i& I5 H! q) Y6 N
3 u" o3 R' u+ ]在某专业海关律师对“工业用”概念的答复为,根据相关资料,“工业用”一般是指行业用、技术上用于生产用途或须再进一步加工的商品。对于商品归类中的用途,应结合商品的具体实际用途、功能、原理,以及商品归类总规则等有效法律文件来进行判定。这一观点看似合理,但实际操作中仍存在诸多不确定性。在某知名报关企业的归类人员认为非生产用途就不属于工业用范围。+ e( i6 n2 {' i% Z0 l. X
% t4 k, }3 B9 Y% D0 o. Z
我只能说,似乎税则中的解释并没这么简单。我们还是用规则的客观信息来进行分析。 8 b+ r+ `( ?9 T6 T1 t g
9 m% c) ^ c6 F三、本国子目注释中对“工业用”的解释6 }- Q1 d. C* w3 V; ]
$ X0 H: s3 G' b+ g+ h6 o$ b为了从我国海关角度对“工业用”概念进行解释,笔者查询了相关资料。
5 d) l* {) Q! T5 `! y# T) {9 d' A+ X' ` Y# Q
1993年,海关总署下发的《中华人民共和国进出口税则本国子目注释》规定:“上述各税号所述‘工业用’系指直接用于工业、农业等生产行业,属于生产设备、器具的一部分。”
& D' ~$ o1 G& A- T: t" {4 Q7 D8 m5 V4 U% y
2007年,对《中华人民共和国进出口税则本国子目注释》进行修订时,天津归类分中心将其调整为:“税则72-83章等相关税号所称‘工业用’,指在税则上述各章其他税号未列名,直接用于工农业等生产行业,加工状态不具有税则其他品目产品及零件的特征,用于加工工业制品或零件,或作为生产设备、工农业制品的一部分,不能用于直接在消费领域零售的商品。”; s1 {) t! O: r4 n# f- k3 g
! J2 r! N+ g" [: i2025年,税委会公告2024年第12号发布的《本国子目注释表》中,在注释表中发现仅在73.26、84.21、84.52三个品目相关的税号有在本国子目注释中提及到“工业用”的描述,但仍未明确具体范围。- l' q( I' ~2 _
$ K! P3 v- z. A' n, D j5 @
那么,由于现有《本国子目注释》未作规定,是否意味着可以进行扩大解释(概括性解释),还是应参照2007年版的解释?我们不妨先从规则的客观信息入手进行分析。2 a- g. Z0 n! M6 t6 n
# @# k: x8 e0 d7 u V' ?- N
四、品目注释中对工业用途的说明9 _& {/ M. d! g1 U' V' E6 f/ ^
J+ ~9 v8 x1 O w+ g
众所周知,《本国子目注释》是基于《商品名称及编码协调制度》,在通用6位商品编码基础上,根据本国进出口特征及实际需要扩展的子目,对这些本国子目进行的解释。其解释实质上是在协调制度的框架下进行进一步细化分析,因此对《品目注释》相关概念的分析和判断具有重要的实际意义。
; `1 g. ]# I: e! U7 v) h2 l( }: S/ l# ]* [0 r' ]! ?
(一)相关数据说明
1 d- n" z8 M [! g% c0 c
3 A7 K* V& U" G5 a7 _% C3 ~经分析,在《进出口税则》的各条文中,涉及“工业用”的共有32.07、33.02、38.09等14个品目;在各品目注释中涉及“工业用”的主要有04.08、08.08、15.12等40个品目。此外,在第十二章、第十五章、第十一类、第五十九章、第六十九章、第七十一章的条文或总注释中也有“工业用”相关表述。
4 n& [6 b5 S/ k0 o$ A( ]: ?# C6 u* z5 f
这些数据充分说明了“工业用”概念对于准确进行商品归类的重要性。
) f5 I$ p6 [& r& z% y
; v4 V5 B+ @3 b& F4 I% _) f& |(二)工业用途的分类
* a6 C$ I: q+ a0 G8 O/ c- `" t' T5 d1 Q! U9 l9 {
以下按商品类别逐类分析“工业用”的具体应用场景:/ ^( _4 a: l9 d8 [9 H
7 F: S; Q5 h" ~' K
1.《税则》第一至四类的商品
0 e. N' m, n S/ A$ g/ P
7 ~) _* u: r+ Y6 P/ j6 a在第一组商品中,主要强调的是与“食用”用途相对照的用途。例如,品目04.08中规定:“以上蛋品不论其是否加糖或其他甜物质,也不论是否供食用或工业用(例如,鞣皮),均归入本品目。”在这里,“工业用”所列举的是皮革工业。再如品目08.08中提到:“苹果及梨均归入本品目,不论是否适于做饭后果或供制造饮料(例如,苹果酒或梨酒)及其他工业用途(例如,制苹果膏、苹果酱、苹果冻或提取果胶)。”在这里,“工业用”所列举的是食品工业。然而,并非除了“食用”之外的所有用途都可视为工业用途。2 H- w' i- w, W+ M
! S$ X: \! N& v- R# H; n再看第三章,在总注释中有如下表述:“这些动物可供直接食用、工业用(罐头工业等)、产卵用或观赏用。”这里的用途又出现了产卵(养殖)或观赏用,而“工业用”仍指食品工业。由此可见,在本组产品中,“工业用”主要是指初级产品生产过程中的原料,如甘蔗、花生等。6 i) e# [( J' P4 j
/ y' f4 P/ `6 Y8 ]: F0 O7 w5 K2.《税则》第五至十四类的商品
$ ]$ Z0 |# ]: \' t7 u! D3 \/ Q0 M3 q
在第二组商品中,《品目注释》涉及的工业种类更为广泛,包括但不限于纺织工业、皮革工业、毛皮工业、造纸工业、合成橡胶工业、采矿工业、塑料工业、建筑工业、铸造工业、电子工业、冶金工业等。在本组所有工业用途产品中,主要包括工业用的化学制剂和部分纺织皮革制的零件。" O0 \( P2 S. i& Z
8 e D# C" O5 a" V" o% V+ v除了工业用途之外,还出现了对立的用途表述。例如,品目34.05中提到:“这些制品常常制成零售包装,并通常呈液态、膏状、粉状、片状、条状等,可供家庭或工业用途。”品目48.22中提到:“本品目包括用以缠绕纱、线的筒管、小管、卷轴、纡子、锥形纱管及类似芯子,不论供工业用或供零售用。”品目71.02中提到:“由于具有这些特性,钻石多用来制作装饰品,也用于工业(特别是用于拉丝)。”
3 k3 ]+ n( R) {9 J& O. x6 d$ T" r6 H2 s& v: L+ G4 e5 U
在这一组中,对于工业用以外的用途表述更为精确,其中“零售用”与“家庭用”表述一致,其含义均指在家庭范围内使用,除此之外的用途均可视为“工业用”。对于钻石的表述虽然采用装饰品的表述,如钻戒、帽饰,虽不属于传统意义上的家用,但同样代表了消费场景用途。因此,在特定场景下,除了家用以外的用途,均可视为“工业用”。' x6 d) X) `# p0 L/ C
* ?" ?: r' `6 A2 n3.《税则》第十五类的商品
4 c9 n+ o/ d. I/ @0 O4 c$ X2 j4 |: r
在第三组商品中,由于其品目注释通常未明确“工业用”的相关范围,而本国子目却通常将贱金属制品划分“工业用”与“非工业用”作为兜底税号。因此实际操作中,我们往往对此类商品的归类产生困惑。因为仅在品目74.11中有如下描述:“铜管的工业用途很广(例如,可用于烹煮、加热、冷却、蒸馏、精炼及蒸发器具),也用作家庭或公共场所建筑物的供水、供气管道。”从这句话中可以看出,列举的工业用途多是用于生产设备的一部分,同时也列举了建筑物(家庭或公共场所)供水、供气等用途。那么,是否意味着建筑物中家庭或公共场所范围用的铜管就属于非工业用途呢?当然不是。
/ I$ ]+ E' x" _* J3 l' ^" B5 K9 X/ z i/ l8 B* i! b2 `0 [8 g
笔者查询了《中国大百科全书》第三版 网络版-建筑工程设计,其中机电专业包括暖通、给水、排水、强电和弱电等内容。在建筑施工过程中,给排水工作是建筑工程(或建筑工业)的一部分,因此家用场景下的给水,也将视为建筑工业用,因为品目72.14的建筑物用(家用或公共场合)是符合“工业用”描述的。
7 q# Y% ?9 q# L+ k9 Y2 Z+ F6 j7 A2 u2 l1 I
根据品目72.14注释,铜管并不能因为应用场景为家用就简单归为“非工业用”,品目32.12的注释中提到“归入本品目的染料主要是供家庭用的,并通常作为‘家庭染料’(例如,染衣服、染鞋、染家具用的染料)销售”,明确了用于家庭用品的染料才视为“家庭染料”,然而这一界定并不能直接适用于铜管的归类。
6 q- r( j3 d1 W# F: f& t
4 n% d$ X4 x: t/ `7 Z" W进一步来看,品目39.24的注释中列举的“其他家庭用具,例如,烟灰缸、热水瓶、火柴盒架、垃圾箱和移动垃圾箱……”,这些家庭用具的特点是设计(容量、重量、功率等)用于家庭自用且便于移动。而在家庭环境中,给排水管通常是由开发商安装好的,即便需要加装,也多由物业或装修公司负责,而非一般家庭可以自行安装使用的。因此,铜管的使用场景与这些典型家庭用具存在明显差异,难以将其归为家庭用途。! a: E- E% B5 ?4 Z
1 ?- L3 _9 H9 Y( }0 @4.《税则》第十六至十八类的商品
- I; w) h% S! [) Q
z% @% q( A1 P @- _在第四组商品中,最直观的用途区分就是根据第八十五章注四区分家用电动器具和非家用电动器具,在品目85.09注释中有个非常重要的表述“也不包括虽在结构及用途上类似于家用器具,但显然专供工业用的器具(例如,用于食品工业、打扫烟囱、清洗机器或清洁街道等)。”这里的“工业用”则不只是工业生产,而包括公共设施的维护的用途。我又要说了,给排水也是属于公共设施的部分。: a _9 S" l. d9 x
) d) g5 U/ m+ o1 V+ s1 R
五、归类决定和案例本身% N; \, ?; n8 R/ w5 _! s1 X% n0 ~
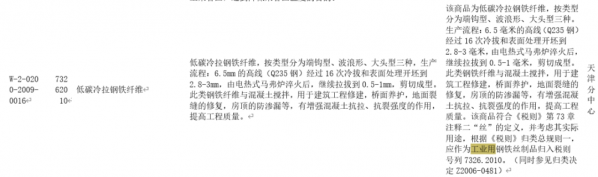
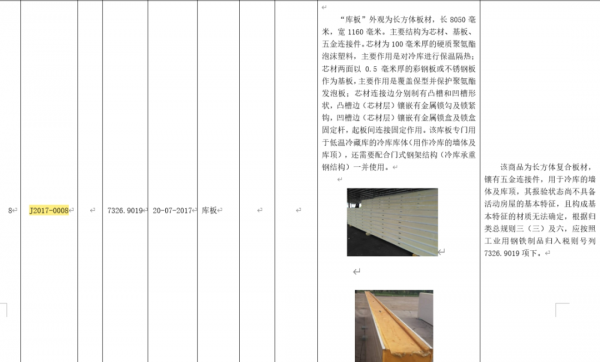
0 l9 l) e' a7 \ }8 T% s3 A( @为了进一步证实以上判断,笔者还检索了相关资料。其中,在J2017-0008中,将彩钢基板与聚氨酯泡沫塑料芯板结合的冷库库体结构板,决定按工业用钢铁制品归入税则号列7326.9019;在W-2-0200-2009-0016中,将建筑用低碳冷拉钢铁纤维,决定按建筑工程的工业用钢铁丝制品归入税则号列7326.2010。( w0 S! t$ ?, t6 r2 ]
1 v6 A, a& f+ a9 h6 a2 T; ?
 , v/ k* `! [9 b7 \* A! h W
3 c: E' F) N+ \! l
 + O* x4 }/ K* ~ I" A! }+ Y: H" M
/ k( J n, Q4 `6 b5 G
由此可见,这两个案例中的产品既不属于生产用原料需进一步加工,也不属于机电产品零件,同样作为工业用(建筑用)产品。
! F& a2 {, o3 k! K& e" _7 a
8 z( L) h$ V) c" y回到最初的案例,笔者认为该商品作为管道的外部支撑支架,属于给排水工程的产品,进而属于建筑工业范畴。同时结合2007版《本国子目注释》中对于72-83章范围的产品将不能用于直接在消费领域零售的商品视为工业用途。所以这个管道外部支撑支架应当按工业用铸造铜产品进行归类为宜。 H( O, ~) d5 L
; P/ J& h- \8 K2 q6 \& d, Y& [' U六、关于品目注释的说明
1 r; A- @+ H' R" u$ V) m; Q7 M- y7 A( M* p
可能会有人质疑,既然品目74.19的“工业用”为本国子目,那么是否意味着不能用品目注释的相关条款进行解释呢?
& m+ c8 U. E- h' h2 Q2 P0 \. s' N' D
8 E) T" W$ P! e T" I6 G根据《中华人民共和国海关进出口货物商品归类管理规定》(海关总署令第252号)第二条的有关规定,《中华人民共和国进出口税则》具有法律效力。根据同一术语解释规则(Presumption of Consistent Meaning),同一法律文件中的相同表述原则上应作统一解释,除非文本另有特别规定。因此,理论上《本国子目注释》的表述解释应当与《品目注释》保持一致,故可以采用品目注释来解释本国子目注释。
, q% m4 W C5 K- E* {7 X( Y- d* T
' N' g( V' e" y- j$ e. i此外,还发现了一个有意思的现象。条文中的“工业用”,在品目71.02的协调制度子目中所用英文为“Industrial”(工业用),而在品目73.26的本国子目中所用英文为“Technical”(专业技术)。这是否是一个翻译上的错误,目前尚不得而知,但本国子目翻译应当与协调制度保持一致,除非有特殊说明。$ N* }4 N2 u: \. q2 G+ O
, H6 N0 x2 A/ }$ c- j D j. F! j- x对于这里的“专业技术用途”,这又够写一篇文章来单独论证了,下回再说吧。3 N& E3 T6 a" l f3 m
0 D' E- [/ l! z, E1 Y- y2 I2 T七、关于本国子目注释的探讨
, F2 I& n+ t! W, ]% ?- p9 ~
! J: D( _( F8 x- Z0 S在2007版本国子目注释中对税则72-83章所称“工业用”适用范围做了解释,但笔者仍认为存在进一步明确的空间。
4 x0 F7 U ^/ a! G% P6 m. n; D- p. l" G( Z' v' ]
首先,明确了不能用于直接在消费领域零售的商品即为工业用途。这里消费领域零售商品是指产品处于最终形态,通常无需进一步加工,且用于个人消费者满足家庭所需。6 q4 @% ^% a3 N6 [
0 x. p8 E3 d) T% N7 N S+ t
其次,在列举工业用途范围时采用了“工农业等”的表述,其中,工业是第二产业,农业是第一产业,在其并列表述并附以“等”时可能意味其包含全部产业类型,品目85.09注释中列举的工业用途就包含了第三产业。而且《协调制度》中 “for used in industry”多指向“production process”功能属性,这意味着协调制度立法趋势为强调生产过程而非仅指制造。
. f: P1 }0 r+ l, c$ g& Q& v- S! X. w: R( D
笔者认为如将“工农业等”的表述理解为“生产性用途”或“生产活动”则能更为有效的将生产端与消费端进行有效区分,减少解释性风险。
* u5 K- F) U" c, t5 o' s
& G5 H0 g9 p3 m$ z# {
) C T9 Z3 C% Y, p3 F, E5 h6 `& R" ?2 I
八、总结一下' K* B. u& a! H; [
6 }6 s5 } U$ g* J' S9 F# I除了开头提到的品目需要进行涉及工业用途判断外,还查询了申报要素。在品目71.15、74.19、75.08、76.16、78.06的申报要素“用途”栏中,同样需判断是否为工业用途。& k. Q" S* k( R2 W: }5 T
/ |/ l9 r- i! F8 s* o. M
在第四类、第五类和第十六类中,产品是否为工业用途可能直接影响着章或品目的判断。而在其他一些类章中,则影响着申报要素的准确性,进而对海关审价产生影响。这也解释了为什么某些产品的查验率较高。
0 X. }0 W1 b$ `, O4 _" C. F0 S( B/ @- v2 z
“工业用”产品在不同类、章中的含义存在差异,但决不可简单按照“非家用”即为“工业用”进行判断,而必须根据类、章列举的用途进行综合考量。工业用途的界定可从狭义与广义两个维度进行解析,狭义而言,当商品直接作为工业生产原料使用时(例如甘蔗用于制糖、花生用于榨油),其用途通常被明确界定为工业用途;广义层面,只要商品具备非零售属性且非家庭终端消费特征,即可纳入工业用途考量范畴。笔者认为这种划分方式既突出了生产资料的直接应用场景,又涵盖了产业链各环节的非消费端使用特性。
: S9 o2 s2 a' w& S
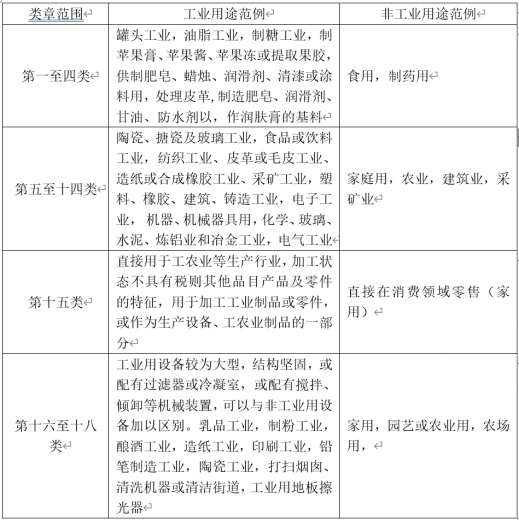
$ d. ^3 C, ~$ {2 [2 S这里笔者目注释中部分工业用途范围做以总结,供大家参考:6 m4 K" F0 c" f0 r6 m: k
. U1 G. \. h# ?
 ; E4 {* S. m' X3 e. o
( Q T5 v, j4 L7 o- R至于2007年本国子目注释中的相关表述,虽然在2025年未再出现,但在未有进一步明确之前依旧具有参考价值。这里还是希望海关总署能够出台更细化的“工业用”解释指南,减少归类争议,便于企业准确掌握相关产品归类。
3 c, l: D% Q' }$ B
2 a" L O; A7 U% c需要特别指出的是,虽然世界海关组织出台的《协调制度》在全球范围构建了统一的商品分类框架,但其法律地位在不同法域存在显著差异。在美国等普通法系国家,《协调制度》目录本身并不具有法律强制约束力,海关归类实务中主要依据关税表及联邦法院判例确立的实质性改变标准,更侧重于商品物理属性与终端用途的客观认定。反观我国海关法律体系,根据《中华人民共和国海关进出口货物商品归类管理规定》第二条授权,海关总署发布的《进出口税则商品及品目注释》具有“部门规章”的法律效力,这本质上是赋予国际《协调制度》规则的法律强制效力。此种制度差异导致中国海关在商品归类实践中,必须严格遵循注释文本的逻辑推演,即便面对新兴产品或技术迭代带来的归类争议,在《协调制度》框架未作修订前仍需恪守现行注释的法定解释,这在客观上形成了较之美国更为刚性的商品归类判定机制。这也就是引起我们这篇文章进行讨论的原因。
7 F+ k8 H1 u4 G6 Z& N/ B+ b7 Z& Z, V) U" R# ~/ @9 V2 L# \6 Z) V& `
以上,就是我们对《进出口税则》中有关工业用途产品判定的解析,供大家参考。水平有限,如有错误敬请指出。7 ?5 m7 `% j$ L
8 p1 W) `' m2 ^) g
欢迎大家加入我们的进出口商品归类实操课程,共同探索商品归类的奥秘。还有AEO认证、加工贸易、海关法律合规等业务,欢迎大家随时与我联系,我们将尽力为您提供帮助。
" n- [( z7 _: o! p" t3 e: U3 h" X0 l! ^1 J( l- }( v
我是果子,报关员果子,您身边的关务好伙伴。" n7 i" I( W% X( z8 ?/ k, e
# e8 z- i7 E: k6 q
本文与中远海运航空货运代理有限公司江苏分公司黄舒婉、北京凯耀律师事务所周雨婷共同完成。
% Y3 `7 x( a% P: m6 j6 b4 ` U3 h* ?( @& I3 w3 e3 L0 X! \! K
本文创作团队成员
; p" U/ s' i) u+ Y1 S3 `+ f7 q2 k/ o4 O+ {# O
果 子 资深关务专家0 g0 q# Z" N3 f' W
* `) g1 k/ N* h. M
北京岸谷关务咨询有限公司
' [- @# h/ z) _$ H# I+ b( O; t4 M- g( J7 D: H1 R' D4 H* T
AEO认证、商品归类、关务合规、加工贸易8 D) [% u! w" H
( z* ]1 A y; _7 ~* [2 X: ~# Z) t
电话:15811225598(同微信)
`9 f% m4 R9 j; U7 { y0 R9 D
9 J8 a6 K% M4 G- R+ }' G* L u( `黄舒婉 资深关务专家
/ Z. t% W' d9 n' N
1 J% p: u; G. _) \3 z: V6 b* N' W3 ]中远海运航空货运代理有限公司江苏分公司! c N% i3 ?* K
3 M; u) l9 b( n- |
专注于贸易合规、商品归类、通关业务
3 b, J& D6 [: H0 d- }% C6 r1 `0 Z" w# `) I: `
电话:15952878134(同微信) _/ \4 F3 H. \
! ~+ Y. c3 G* B4 Q$ ~* A. a周雨婷 律师0 L! I1 d- @7 ]5 v& u- d& f
* ^0 y' y+ s: L. T/ ^' T北京凯耀律师事务所) s7 B* R" L, s, u
3 X! _) b6 L" [8 e4 I ?专注于国际贸易、境内电商日化等民商事诉讼及非诉工作经验. H5 {7 H! P4 q O0 U
1 `2 S2 f, ^* `( h6 T7 R
电话:17864297833(同微信)
" [) D8 E, Z) u% `6 V9 ?- v! i( b2 u5 n% A' F: k0 C4 V0 v
 0 V& g6 D3 ^ z5 E8 f, y4 v6 ^( N! ]
编辑|萍萍图片|部分来自网络微信|13371965850* a! V( F* p2 z( d9 {
邮箱|zoe.wu@jying.cn专注于进出口供应链、商品归类、海关AEO认证、关务合规4 S' |6 C8 _" k2 N
 |
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )
 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2025-5-4 09:43:15
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡