|
|
+ B. Z! W# p& \. i
2 g9 N$ s' C8 A2 r' s; i1 E" i& _" P无代价抵偿,这是一种关务工作中比较常见的监管方式,但是在实际工作中居然这么多人都报错,果子也是挺无语的,究其原因居然在于两个大家普遍存在的误区。% R5 J, [: z* r
4 |% c( V' A: H3 @" q- ?3 n如果说关务是由庞大的知识体系组成的,那么这个知识体系集中展现的载体就是报关单!看起来日常都在申报的栏目其实很多都是错误的,果子之前写过关于“贸易国”和“特殊关系”栏目的填报,就被不少同仁向企业做了推荐,目的自然是希望能够提高企业申报的准确性。这篇文章一共5400字,我相信也为各位在申报过程中带来一些启示。7 B5 B$ V: _$ R- h
% n& j- K2 w0 M8 g4 X! C其实,对于报关单的各栏目和监管方式也有不少公众号在写,但绝大多数都是来回搬运内容毫无真正的指导意义,甚至一些知名公众号都提供误导公众的错误内容。在这种情况下,果子一直想把各类易错的监管方式申报规范写透彻,但因为AEO工作太忙导致更新频次无法提升,但这个目标一定会达成的。今天,我们就谈一个常见但大部分人都做错的监管方式——无代价抵偿(3100)。8 v! B/ I# b( y& l z8 B1 P
5 L7 Q4 C7 m2 ~/ N1 \无代价抵偿货物分为“进口无代价抵偿”和“出口无代价抵偿”,我们比较常见的是进口无代价抵偿货物,所以今天的讲解以进口为主。$ s* y& }5 o3 j, @; u% h) v4 r
& s8 @3 q- i. A( c一、背景案例
7 M% S8 \- H2 `9 M8 q1 G. R0 b
R4 ~1 e$ v( a( y最近,看到两个案例。其中一个是因为企业按无代价抵偿进口的货物超过了原品质不良货物出口3年被海关给予了64000元的处罚。另一个是因为不符合无代价抵偿的进口要求,被海关要求补税及加征滞纳金。这些都是被海关内部审计发现的问题,究竟做错了什么导致处罚,且听果子详细介绍。- V, L" c% n, G( s ]" I6 R1 t
) q* S5 w7 f2 }) S; y+ _二、无代价抵偿及其法律依据
" R3 C) J# _7 h: O0 F
; C0 u! t: m* Y4 \% K8 n+ x/ V6 u很多关务同行可能都不清楚无代价抵偿的相关规定来源,其实在《中华人民共和国海关进出口货物征税管理办法》第三章第一节(第二十七条至第三十三条)专门规定了无代价抵偿货物的税收征管和申报要求。《征管办法》第二十七条规定:! y1 e. q. a4 ~7 c2 f
无代价抵偿货物,是指进出口货物海关放行后,因残损、短少、品质不良或者规格不符原因,由进出口货物的发货人、承运人或保险公司免费补偿或更换与原货物相同或者与合同规定相符的货物。
. k. v u. @1 o$ n7 u' T0 u/ f在这个定义中,有三个要点需要特别注意,它们构成了无代价抵偿货物的基本要件,也是无代价抵偿货物最容易发生合规风险的地方。
0 Q$ t0 N' h( F+ B7 D! w- E9 w) r4 T2 x a3 f. b
第一要点,构成因素
9 {, [/ R' ?% S- P" Z+ K" A6 `
' j7 L K- q0 v/ M在无代价抵偿构成定义中仅给出了四种构成因素,是残损、短少、品质不良或者规格不符。而这四种因素在申报过程中的要求并不一样,所以我们分别来进行介绍:! H( h6 e6 ~7 P2 u+ G c6 j
1 Y+ i- k. d" H
残损,是指进出口货物与合同约定的相符但发生了损害或缺损。通常发生在机械设备中较多,在年初果子(微信:sunkai0107)处理的一个案例中,就是大型变频设备因运输过程中发生碰撞导致肉眼可见的外观损坏,经过鉴定维修费达到了整机价值的60%。通常在申报前或到货后被发现。
' D& f; y2 r* L7 D t0 e7 R4 A
* |6 f8 d r+ ^4 @6 B短少,是指进出口货物收货数量少于运单中记载的数量,通常在收货时被发现。
9 @$ p H2 d" T
: U: ?6 l: e$ n+ l& }品质不良,是指产品的质量或指标未达到合同约定,通常经过检验后会被发现。
" g$ h4 h5 L# z, S5 D+ `; q
% b, Q+ @8 j9 _, J* P规格不符,是指产品的型号或规格与合同约定不一致的情形。7 f* E7 T$ L0 ?/ v* P5 |& \2 [
, K- a% |1 X7 m& i9 h, b+ z4 N
必须理解这四种构成因素,而且没有第五种因素。
/ D9 m# ]1 v m1 x8 Q3 j1 f" S% f2 i4 E+ O4 @: }% N1 B5 V0 n
第二要点,抵偿方式
1 j0 x" E9 U$ _* H) g2 M& i
5 B s- z% F. X- Z# s& s( P对于抵偿进口的货物分成两种情况,对于数量短少或残损因质量原因无法退运的就会由外方免费发来一批货物进行弥补,这种叫做免费补偿。而对于品质不良或规格不符的货物在退运至卖方后由卖方免费补发合乎规格或品质的货物进境,这种叫更换。$ _; k# A3 j Y0 k4 L5 O6 Q
& j4 k/ i6 w. }0 k
第三要点,抵偿货物" c% i$ I4 }9 J c
1 X# ]7 U" P, {8 |" ^- c X
抵偿进口什么样的货物才能算做无代价抵偿?或者说是不是只有完全相同的货物才算无代价抵偿呢?当然不是了。如果与原货物完全相同当然最好,但在很多情况下货物数量是有限的,等到货后才发现规格不符再去联系卖方更换的时候已经没有库存了,这时抵偿的操作就很多了,理论上抵偿进口的货物与合同规定的条款相符即可。比如:我们经常可以在某宝、某东上看到售后条款写着“两年内售后赔新款”。这种情况下抵偿进口货物规格可以与合同不符,但是必须与原进出口货物的税则号列完全一致!: b3 s& N/ ~! T4 I4 W
/ i+ t# @0 @- d x$ W如果我进口的自行车坏了对方赔一台奔驰汽车,这种情况在商业上完全合理,但是赔偿进来的奔驰汽车,企业可就不可按无代价抵偿货物申报了,而应按一般进出口货物办理手续。0 b$ e/ e- U& d% g( O
4 Q% [1 Y4 ?: L
上面就是对于无代价抵偿货物定义的解读。众所周知,无代价抵偿货物进口是免予缴纳税款和许可证件的,但其必须有两个条件:一是原进口货物已经缴纳了税款和交验了许可证件,二是原进口规格不符货物已经退运,原短少货物得到了确认。当然,在税费征收上也许会存在差异。/ v& _% N( s' _+ R5 p7 p/ Z6 v9 U$ M
' Q, D h* v. d9 `三、税费征收
9 i% R% n! O/ ~; h' f- d( p2 R. H. K0 J2 L8 Q
原则上,海关会对抵偿进口货物进行估价,抵偿进口货物与原进口货物完全相同的,即便价值发生变化也不会再补征税款。但如果规格不完全相同呢,那就分成三种情况了:3 I& D3 c# c9 _8 K, G* R
% q( c1 n3 x$ h, p) g& f价值高于原进口货物的,海关将会征收超出原进口货物部分价值的税款。0 c7 c! F$ u. X* a- P( W
1 H7 A! n0 g, ~# Z' u* }价值低于原进口货物,且由相关方向进口方补偿货款的,可以向海关申请办理补偿货款对应的税款退库。
" ~! ], ~/ d O& U7 `) o
2 f* I, G' A& f) Y5 a价值低于原进口货物,且由相关方未向进口方补偿货款的,不予办理税款退库。* U/ y/ B( O$ f. F6 }
8 _$ B2 T ^5 Y& m, j
四、无代价抵偿原货物处置; I: C* m6 {* l8 C6 j M, D4 }
! B8 U% G, ]0 _5 \" E/ m再强调一遍,无代价抵偿货物进口的前提是原货物已经合规处置,这里的合规处置分为三种情况:
5 [: U6 G. m+ d: ~ |! p6 t/ ^! D1 c! w& ?
1、原进口不符的货物已退运境外。在经双方确认后将原进口货物退运出境时,报关单的监管方式应申报为“其他”(9900)。
, g1 z9 G: W9 Z9 S/ g0 a7 M1 a& k/ m. P7 j m2 K
2、原进口货物放弃交由海关处理。在实际工作中,有些时候退运成本可能接近货物价值,而收货人又不甘心接受品质不符的货物,这时放弃似乎就是最好选择,收货人可向海关申请放弃获得相应凭证后抵偿进口的货物也可以免缴税款。4 F- ]7 j$ Y) H
6 x" y5 I! Z: P
3、原进口货物不退运也不放弃。你没看错,这样也可以按无代价抵偿货物办理。通常情况下都是退运成本高,放弃又可能导致再流通的泄密,所以对于某些残损、品质不良货物既不退运也不放弃。这种情况下就要海关对原残损、品质不良货物进行重新估价,对抵偿进口货物正常征税和交验许可证件。; Q3 C! x- s3 R1 j( |* R" K3 c. t
; K) r6 V4 `! p五、无代价抵偿货物办理期限; }( Z' `( j5 g, ^
3 X* ]) o. g& G
无代价抵偿是买方挽回损失的一种措施,但其也不可能是没有时间限制的。因为随着距离原进口时间越来越长,海关对于合规性的验证成本也不断提高。所以海关规定,无代价抵偿货物应在原进出口合同规定的索赔期内,且不超过原进口之日起3年。换言之,合同约定期限和3年,二者从低适用。如果合同没有相关约定,那么在3年内办理无代价抵偿都是符合规定的。
, T% Y0 v E8 R
7 A3 C$ ~ `* K4 ?7 C! X一旦抵偿行为超过了3年期限,即便符合合同规定,也要按一般进出口货物办理相关手续。回到一开始的案例中,那家企业因为抵偿进口时超过了原进口期限3年依旧按无代价抵偿货物进行申报并免税免证,但被处罚了。大家想想,理论上应当退单的,但为什么并未退单。, M( w; C$ `/ V5 w+ s0 |/ K) t
, n5 u# o& M- G, Y: v4 @6 O
六、申报时的证明和检验报告; r0 w7 N% }& x- i
; a! @5 p& P/ b j4 T% I& ]7 [双方应当在发现相关异常的时候尽快签署索赔协议,列明各项具体细节。在进行无代价抵偿货物申报时,数量短少的,应当关联原进口报关单号;残损、品质不良退运境外的,应当关联原退运出口(9900)报关单号。这时的申报正常情况下海关会直接给予放行。如果海关对于无代价抵偿的真实性存疑,则有权要求进口方提供具有资质的商品检验机构出具的原进口货物残损、短少、品质不良或规格不符的检验证明。重点来了,哪些机构是有资质出具检验证明的?
4 ^7 A7 ]- |$ ?7 j
1 C$ n' j+ k/ `# U% h6 S) H' ?在实际工作中,经常看到企业向某检验认证公司申请检验证书交给报关行上传,但是果子(微信:sunkai0107)要提示大家,某检验认证公司是否属于法规中规定“有资质的商品检验机构”?以及其出具的检验证书是否会被海关认可?要想证明这点,我们就要从法规中找到依据,在《中华人民共和国进出口商品检验法》有相关规定
+ E7 p" _! E/ Q( v! {第十三条 本法规定必须经商检机构检验的进口商品以外的进口商品的收货人,发现进口商品质量不合格或者残损短缺,需要由商检机构出证索赔的,应当向商检机构申请检验出证。 - E" j. V& H0 W6 s5 I$ E- [, f/ }
这里大家就要有疑问了,具有检验认证资质的公司是否就是该条款中规定的“商检机构”或《征管办法》第二十九条中规定的“有资质的商品检验机构”呢?
9 R0 f6 O# z/ R! x, s* D5 @$ P- ?8 c# G5 ^
要想解释这个问题并不难,我们还是要回到《商检法》中找答案:
! ?5 ^3 Z: N. w- V6 p6 L a第二条 国务院设立进出口商品检验部门(以下简称国家商检部门),主管全国进出口商品检验工作。国家商检部门设在各地的进出口商品检验机构(以下简称商检机构)管理所辖地区的进出口商品检验工作。
# \6 Z# K& F- L) e9 F* s大家看清楚,国务院设立商检部门,商检部门下设商检机构。在关检合并之前,这里的“商检部门”是指国家质量监督检验检疫总局,其下设的“进出口商品检验机构”是各地出入境检验检疫局。关检合并之后,《商检法》中的“进出口商品检验机构”自然就是指各直(隶)属海关。
; [2 I. i _4 T1 k) `2 o
' y. |' O" B) c% T! [5 H& Y+ _我们从另外一个角度来看各类检验认证公司的检验证书吧。比如某公司申报进口100件商品,货物完成通关抵达公司后发现少了20件商品,邀请检验认证公司上门出具报告。这时任何检验认证公司都没有调查能力确认该数量短少的产生原因,其在检验证书上所列短少只能证明我看到的时候是80件,而绝不可能证明进口清关前就只有80个。嗯,你也没证据证明。这个问题大家自己看看手里的检验证书,是不是我说的这样。3 _+ j5 X8 \1 a- r" ?3 F
) a# ^8 |* s, \5 _9 M" u那么,问题就回来了,实际进出口工作中确实发生了残损、短少、品质不良或者规格不符应该怎么做才能符合海关法规要求呢?其实已有明确规定:
: y; M# S7 O0 J- Q
5 c$ \) w0 u. Q: `$ l进口货物残损的处理1 Z/ k7 n& ~7 n3 V
' r5 R+ B# i% i
根据原国家质检总局2007年发布的《进口商品残损检验鉴定管理办法》的有关规定,进口商品发生了残损时,分为法检和非法检两种情况:
* h0 y9 g0 @/ O8 W- p1 z第四条 主管海关负责对法定检验进口商品的残损检验鉴定工作。法检商品以外的其他进口商品发生残损需要进行残损检验鉴定的,对外贸易关系人可以向主管海关申请残损检验鉴定,也可以向依法设立的检验机构申请残损检验鉴定。 1 a1 V: h- U% D; T2 ]( Y8 C$ K
对于法检货物,进行品质检验的,不合规结果即可作为无代价抵偿货物的合法凭证。而对于非法检货物,可向海关申请残损检验鉴定,也可向经国家市场监督管理管理总局注册的检验认证公司申请。
0 ?5 m. J' q6 W4 O! _ p
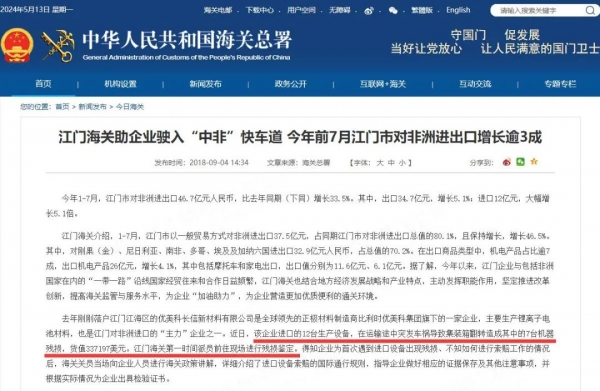
$ g, B/ K* V! D& i5 |这时可能有些人会留意到,《进口商品残损检验鉴定管理办法》第四条中也提到了“也可以向依法设立的检验机构申请残损检验鉴定。”在2023年4月15日之前残损鉴定的机构还是要经过海关总署许可的,但是随着取消该行政许可事项,只要在市场监督管理总局注册的检验鉴定机构出具的残损鉴定证书,海关都是认可的。这个不难理解,坏了就是坏了,而且损坏的原因也可以较为容易的辨别出来。我们来看一个海关接受残损鉴定的案例:& P) ` X( a) N0 f2 j. z4 n
& A2 y% a, u" b! V" k" Q# [& q
( P, f6 g0 Z1 j9 x8 Z; V' r ~! _4 q+ r3 F4 W w9 g; ~. m
当然,这个设备是不是法检货物就不清楚了。
- z. o2 I1 N. E: E" ~5 t7 M* Y+ H/ e6 Y. |$ W& ~
进口货物数量短少的处理6 H1 [" G0 N l, r
& y/ Q7 e# h. {7 W& ]8 Q
说完了残损鉴定,我们再来看数量短少的处理,这就要依据《进出口商品数量重量检验鉴定管理办法》来看,在“办法”中对于适用范围和申请要求都有规定。/ ^+ p' J% g: r9 [4 Q8 J
2 A& H6 Q' W, }1 w& ]: B第二十七条 依法设立的境内外各类检验机构可以接受对外经济贸易关系人的委托,办理进出口商品的数量、重量鉴定,并接受海关的检查。 " w. k- _2 A6 J0 W. O
在看上去该条款与残损鉴定相同,但是重点在于检验机构的数量、重量鉴定要接受海关的检查。如何接受海关的检查?当然是在海关监管区内了!比如大宗散装货物在监管区内复秤,就是在海关的检查下进行的数量、重量鉴定。如果说货物都已经到企业仓库了,怎么接受海关检查呢?!
& F/ h' G7 ^$ o
/ L1 P* R8 i0 V在实际工作中,对于法检商品的品质不良可以以抽样检测结果为依据,大宗货物的短少可以以理货报告为依据,规格不符可以以查验结果为依据。而非法检货物则应严格区分是数量短少还是残损,按上述规定办理。
* w X: o6 @" z7 m7 Y+ O, U% L1 ?$ S! |- u6 ?
品质不良和规格不符的处理
$ ?4 V* r2 l9 s" A+ Y' ]2 O1 Y x7 u% f9 ?) ]# t: j4 E: ?
而品质不良和规格不符的情形,通常情况下双方共同认可并签署索赔协议即可,至于谁出检验报告以交易双方共同确认为准。
9 ~, T0 t# ~: `& a6 ]
$ u; \- V7 l" m1 E; r七、几种工作中常见的问题和错误
\# M9 D+ y5 }& P# j
$ |) d6 a1 F- J- h4 U/ e1、进口设备中缺少重要部件能否按无代价抵偿办理?
7 h' t3 X" K& ] c( s1 G; k
6 K$ T% S5 e% q; ~: o此类情况对于以机械设备进口为主营业务的贸易公司最为常见,往往进口后才发现设备中有零部件短少,经与外方协商后外方会给予补发,但此时补发进口的产品通常不可按无代价抵偿进行申报。原因是该补发的零部件虽然属于原进口设备的一部分,但是在原进口报关单中并未得到体现甚至合同中都未列出这个零件,理论上以无代价抵偿进口报关单与关联的原进口报关单无法对碰,别忘了《征管办法》中明确抵偿进口货物应与原进口货物税则号列一致。但实际工作中海关并没有对品名和税则号列一致性进行对碰。遇到这种情况下是无法办理数量鉴定的,可在与外方协商一致的基础上由外方作为违约成本承担补发货物导致的税费,而补偿的货物按其他进出口免费(3999)进行申报。
& e6 V; V; A8 r6 z& N; m2 ~- M+ I2 Q8 o$ n
2、由第三方检验公司出具检验报告是否被海关认可?
% V# P3 _; g5 B: F! v3 w2 t8 ?
% p+ h6 k r- a& I L在残损鉴定、品质不良或规格不符业务中是可被海关认可的。数量鉴定业务中除非在海关监管区内进行。
* a" D3 g% S6 U# N. @
1 s+ b" o8 [- z" \3、抵偿进口时间超过3年了怎么办?' w" v' n- c' r( M
; G% i Q+ N# d! z% u7 d" C
这也并不少见,很多时候机械设备进口后不会立即开箱,等个一两年才发现短少也是常见,根据《征管办法》的规定,抵偿进口超过原进口货物3年或者超过合同中所规定索赔期的,一律按一般进口货物办理,征税交证。
: b/ L$ F' M1 ~$ o. R4 l- Q& |% P! l- ^. U6 T. `; E+ q% g/ B
4、因为企业急需外方抵偿进口而原货物还未退运的是否可以按无代价抵偿办理?
, F+ m; H) [ R0 ]6 k7 ], U6 P
/ P+ {/ o- g3 }# Q# q+ ?可以的。因残损、品质不良或者规格不符,申报进口无代价抵偿货物时,原进口货物尚未退运出境或者尚未放弃交由海关处理的,纳税义务人要求海关先行放行货物,应当按照海关初步确定的应缴税款向海关提供足额税款担保。还有更多案例可以加入我的关务交流QQ群178998162进行讨论。
( |6 j+ b% V& w& S" z8 l: [" c" J) M2 N5 p$ ~* y
5、对于加工贸易货物是否也按无代价抵偿申报?
5 c9 R; z W# T6 B% [+ A1 l/ R
对于加工贸易进出口货物,不可以按无代价抵偿(3100)申报,而应当按来料料件退换(0300)、进料料件退换(0700)、来料成品退换(4400)、进料成品退换(4600)申报。$ T: `1 w2 Q( D" X5 T
9 n, E9 d* x4 Y( z% a2 B7 V. X1 T
6、特定减免税货物发生无代价抵偿是否扣减额度?
" R J+ {2 u l8 t- e5 H6 t L g3 l4 q- o! W4 a
特定减免税货物如发生残损、短少、品质不良或者规格不符的符合无代价抵偿货物条件的抵偿进口货物不扣减额度。但是对于不退运或不放弃交由海关处理的情形除外。- v. m0 D5 I* l9 e- e( t+ |: G
5 i$ @) t( A) H- ?
7、为防止短少或残损,是否可以在报关时主动要求查验?
5 ^- S3 P' W- E% u) l/ M0 z' S- q7 u
海关只根据系统的指令进行查验动作,而指令通常是由税管中心或风控中心自动下达的。4 L; G- H3 p. H" ?# o N% w3 M
, d5 a; i3 T- m9 L/ z
8、与残损鉴定相关的法律、法规和部门规章有哪些?0 q3 g6 k& L5 z( ~+ l h7 T
5 H X# X, c2 {/ c% c# I
《中华人民共和国进出口商品检验法》《中华人民共和国进出口商品检验法实施条例》《中华人民共和国海关进出口货物征税管理办法》《进口商品残损检验鉴定管理办法》《进出口商品数量重量检验鉴定管理办法》
" {( h O* ?, I: { ]: `: [2 I; {! V5 H* D4 _" d i( u
好了,想写的东西太多,相信耐心看到这句话的都是老关务了,也请大家多多指教。以上就是果子对无代价抵偿货物申报的合规建议,本人水平有限,如有错误欢迎指出。
( U/ u. X" w2 S3 M 往期回顾:
M! i& a/ f2 L/ ] K: y# e盘点那些年你报错的报关单——货样广告品有多少人报错过?规范申报|报关单特殊关系栏填“否”?错错错!$ u% Z) O+ f: l5 X+ ~0 `; a
报关单中的 “贸易国(地区)” 这么多人填错,不看这篇别怪我,9种情况讲明白
g& B$ @+ ^9 s* X9 k . ^3 z C/ K$ V( `! F P
* K/ O- |6 {5 B6 A( D' p文:果子+ j; M9 N- ?9 g% `( j% n
' C6 m* g4 Q9 d, a/ H6 Y/ p北京岸谷关务咨询有限公司
: \+ x' W+ [' @( G' O. Z( n/ w# O* k( v1 A: `3 {, V$ g
联系电话:010-62010715 15811225598
' O6 J; n6 f& }7 g- S" [3 z( D0 a; r' d0 Y; y
QQ:790107107
# X. v4 j B# h$ P# n: S7 h/ P p2 }2 t9 a- {9 q7 q6 B6 v
微信:sunkai0107, p0 O( `5 H7 A1 w
) [' B# t j, ]' h; y6 w$ N邮箱:sunkai@yuguilei.com
4 [9 [" U* i9 [. z$ R4 S0 w% `8 R( d
预归类 - AEO认证 - 加工贸易 - 税政调研 -通关方案( a: d' g9 O: ?2 i6 W# g/ Q4 L' N
" J2 V9 E! m% ~) i1 d) R
|
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2025-2-11 12:46:25
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡