|
|
分享有趣的商品归类、关务知识,感谢关注 海关总署公告2024年第175号(关于发布进境物品分类原则和计税价格确定原则有关事项的公告),以下为公告内容:海关总署公告2024年第175号
+ r8 X! u) \( H5 P4 V5 L$ h+ ~! x- b, U6 E5 J2 K4 J
* Y4 U' h0 G; s5 @0 K& K8 `- R
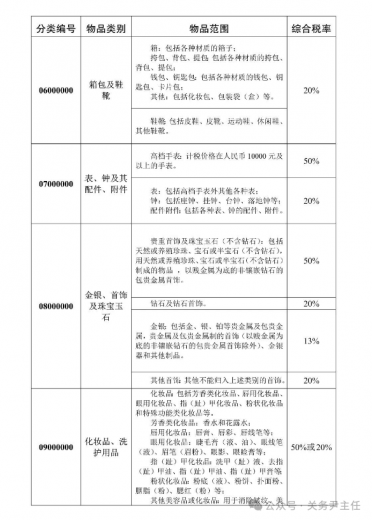
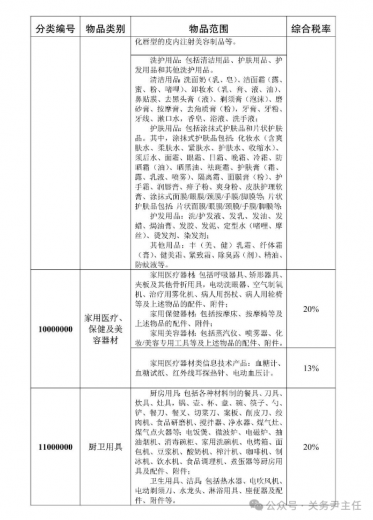
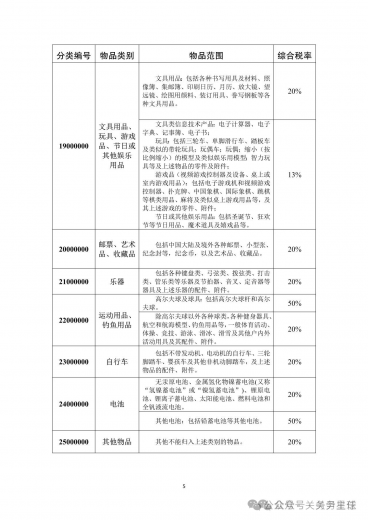
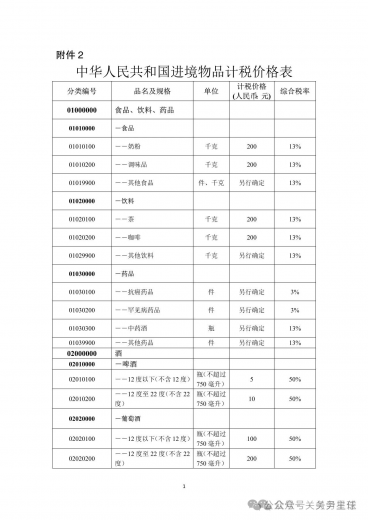
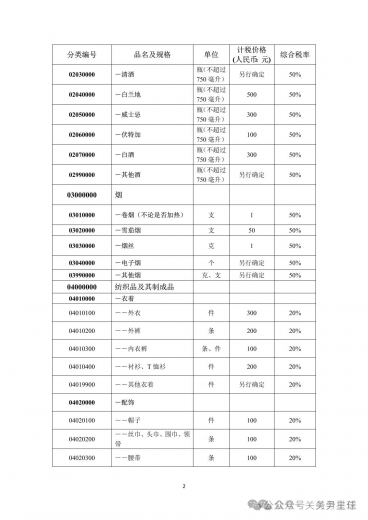
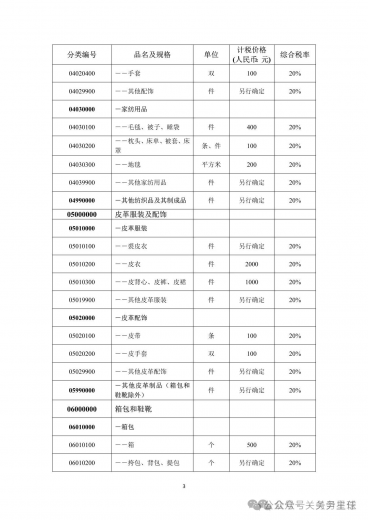
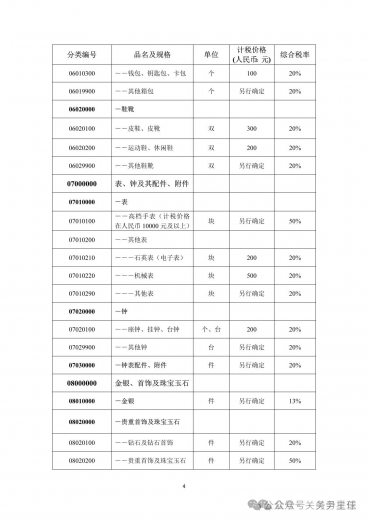
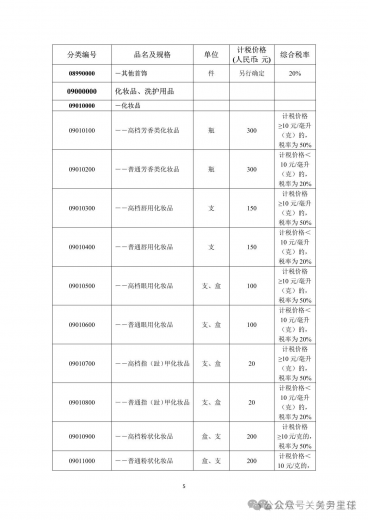
p1 H7 ~' C+ X% M5 H4 A5 e根据《进境物品关税、增值税、消费税征收办法》(税委会公告2024年第11号公布)的规定,海关总署制定了进境物品分类原则和计税价格确定原则以及《中华人民共和国进境物品分类表》(以下简称《分类表》,见附件1)、《中华人民共和国进境物品计税价格表》(以下简称《计税价格表》,见附件2),现予以发布,并就有关事项公告如下:
0 u6 U9 q9 I# m+ _5 F' }2 @& R" L 一、中华人民共和国准许进境的行李物品、寄递物品和其他物品,适用本公告。$ u* J. Y2 G: n, f( ^8 o+ g
: m: B9 i8 T) c! T+ s$ ^4 |8 ^& B 二、进境物品依次遵循以下原则分类:& R' F$ B" y. U1 S: ~, F
! w' r+ J# C. v: i# f/ f* @- I (一)《分类表》已列名的物品,归入其列名类别;" ]0 U/ C D; c$ D m( u7 L+ s* h
+ f9 b0 Q6 T: d) {: M- O1 b8 ]9 n (二)《分类表》未列名的物品,按其主要功能(或用途)归入相应类别;
D2 S. h& K3 l8 D8 J- s$ S2 ~) W
( t ^; E$ T+ e (三)不能按照上述原则归入相应类别的物品,归入“其他物品”类别。, d _! M% y+ i1 x) j. |' C
4 P* N; ^" D/ ?( M7 S" f" }6 K 三、进境物品的计税价格遵循以下原则确定:1 [: e; Y$ _+ @3 o, A
+ d; o' x' T# O5 H9 P6 A (一)进境物品的计税价格以实际购买价格为基础确定。海关认为必要时,进境物品的纳税人应当在物品放行前,提供与进境物品相关的反映真实交易价格的购物凭证或资料,并承担相应的法律责任。海关可以根据纳税人提供的上述购物凭证或资料,依法审核确定应税物品计税价格;
8 S0 G/ D6 C! E V$ B, c; }( ^4 z( Y6 J& m4 B0 j# U& i3 V
(二)海关审核认为进境物品的实际购买价格存疑或无法确定,或者进境物品无实际购买价格的,海关依次使用以下价格确定计税价格:5 `/ [) D7 {( p4 y: Q6 y
! y6 L* \$ r+ w- _( l3 u 1.《计税价格表》列明的计税价格,但海关审核认为进境物品的价格是《计税价格表》列明计税价格的2倍及以上或是《计税价格表》列明计税价格的1/2及以下的除外;9 y& C# m( _% k& P6 g. V
! E) [9 L2 ^( T$ a C' w
2.按其他合理方法确定的计税价格,优先使用相同物品相同来源地最近时间的市场零售价格。
% h5 F6 U! b' @) k* ?) o1 C
$ n9 E& f2 ~% O1 y 本公告自2024年12月1日起施行。海关总署公告2012年第15号、2016年第25号、2018年第140号和2019年第63号同时废止。( I8 u3 |1 u( J8 M7 h8 v
! w' b5 `1 W6 J0 ?' S# W 特此公告。
( p5 K& y$ X' U* k2 O% _- h附件:点击可直接下载
8 }; _3 W1 D8 Q& B- v' G中华人民共和国进境物品分类表.docx
" Z q9 e5 c* d/ d2 b9 A4 t+ Y
9 Q! I e; ~! c( E' J7 {中华人民共和国进境物品计税价格表.docx
6 A+ m/ Q, K4 D0 O, I9 W4 {& y7 L4 y
# }2 i# E: d' s8 {2 U
# O: s) f7 ^& V* J: `: W7 v, x; k& ]9 P$ ~$ J! M h6 Q( A
# E! O$ ^! B4 t0 P; ^! O
& i3 n! S/ T7 `5 T免税额度3 y8 {0 G) D3 q" r8 }/ Q, v' v d
进境居民旅客:携带在境外获取的个人自用进境物品,总值在 5000 元人民币以内(含 5000 元)的,海关予以免税放行.
# E5 R3 g" k# u2 n1 _' K& ~; Q% S
9 [% y) f8 ~+ v* c3 h进境非居民旅客:携带拟留在中国境内的个人自用进境物品,总值在 2000 元人民币以内(含 2000 元)的,海关予以免税放行.
* {' O& l! H& w6 E. c' k: I9 K$ Q9 F* X+ W
个人寄递物品:应征进口税税额在人民币 50 元(含 50 元)以下的,海关予以免税放行.9 G; v! K, K: z1 ^: h* _
3 P, H' ^* C1 @3 k8 R) P; }超出免税额度的征税规定
$ q! O0 k. [6 x6 }) z4 D7 X- I( x6 j2 V
进境居民旅客:携带超出 5000 元人民币的个人自用进境物品,经海关审核确属自用的,海关仅对超出部分的个人自用进境物品征税,对不可分割的单件物品,全额征税.
6 R6 M" p" x3 G" K6 h6 T' z3 v2 \) `! Z4 Y% U$ o' v% Q
进境非居民旅客:携带拟留在中国境内的个人自用进境物品,超出人民币 2000 元的,海关仅对超出部分的个人自用进境物品征税,对不可分割的单件物品,全额征税.) u& O& {2 I) `& E$ b! f
% E* h8 B# e# K! A% q0 w& n
税率规定
5 M% e. V |3 [' W/ y$ d9 O' t! g f+ {+ U) E3 t, N& q. r. G: T0 I
目前寄递物品和旅客行李物品按 3%、13%、20%、50% 四档税率计征 ,具体如下:) F2 s. e1 E# p/ |' a/ O. y- F
, i) h7 c: S1 [: I税率 3%:主要为抗癌药、罕见病药. q: K% ^; Q! O# |5 g4 F% L" B2 W! Z
E2 n; K4 v' L税率 13%:主要为书报、食品、金银、家具、玩具、药品、保健品等.
' Z2 \; ?! U% c' p: {0 }, J' M- Z2 k; |2 O9 p
税率 20%:主要为运动用品(不含高尔夫球及球具)、钓鱼用品、纺织品及其制成品、皮革服装及配饰、箱包及鞋靴、表钟及其配件附件、家用医疗保健及美容器材、厨卫用具及小家电、空调及其配件附件、电冰箱及其配件附件、洗衣设备及其配件附件、电视机及其配件附件、摄影(像)设备、影音设备、乐器、自行车、文具用品等. K+ ~$ G0 e6 s! l
% r: }" G; D0 X3 f, ~6 f税率 50%:主要为烟、酒、贵重首饰及珠宝玉石、高档手表、化妆品等
+ @& t9 h; c }, X& o/ }0 l/ ]- u% t( ~+ O$ t
相关文件:《进出境邮寄物检疫管理办法》
' J. U# l) a5 n! d
3 y O+ P" A2 J- V7 o; \《中华人民共和国限制进出境物品表》
- k0 i4 p3 \/ Q
. f9 R5 L2 a2 R: S& K6 u《进境物品关税、增值税、消费税征收办法》(税委会公告 2024 年第 11 号公布)
8 i- C j# X# S- Q! Q
& u0 |# x# X5 W' z9 R/ o
" Q7 h' A9 ^* E! N9 b! F如果您认为在未来的工作中可能需要用到,可以将其收藏并转发,在需要的时候可以轻松找到
( {- e; i% s( s5 B: u5 h* [4 @5 j2 C% _" }/ P, h' l- D
7 n* B4 ~: I$ w* e8 R! t' Z+ M" x& |# j( @8 n5 R2 R) y' Y" }
 ) M5 S5 i# y' k, t2 {) A
. `8 M9 s# Z x
 / O3 p' q: [* [( O3 u- Y
' q. b \# ]8 q! _5 c }9 F
 ! a# y9 H; D# u3 j8 [
6 d9 b& {& P( s' u0 }- @+ @附件:2.中华人民共和国进境物品计税价格表
# }, r+ V0 Q5 c# i2 l% s3 A
 2 Y+ Z' k# }* b C7 L2 j
% _+ c* h8 S0 E7 W) Z7 U e3 t' j- ]
6 h1 q' B8 }2 |' T; c* N, K& d: _
0 C8 A$ Y, ?% k, K
 9 d3 |7 J3 G2 X- w
, w7 H2 r7 C J. i0 S& P
6 F. o+ d$ N) Y* Z7 _0 f) b/ G- K- \7 C8 |3 D4 [+ s1 T
 9 I, o3 J# n+ ^( v- R* g
' S1 b% B- H! w7 Z5 M/ M
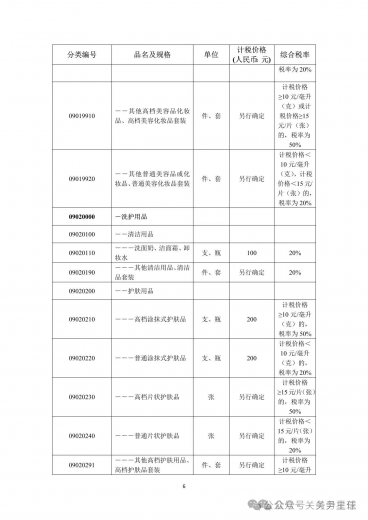
, x- C9 T* i' f1 H9 T4 L4 A% p1 } e2 w" {1 e# z
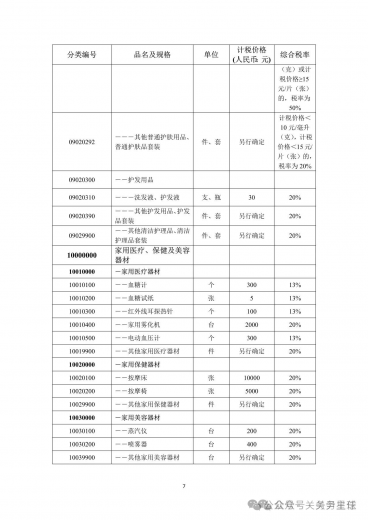 3 t" R+ M5 J9 S6 C; i3 V% D
$ Z; b, B$ Y1 i1 N$ x! A
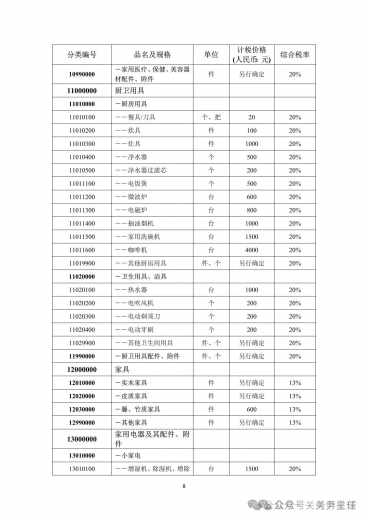 0 \. @" ~" t5 ?9 ^0 y8 ]/ J9 W
参考文件:《进出境邮寄物检疫管理办法》
8 K d) k8 f$ q- G5 X; z; h9 U4 a9 P9 V9 T) Z; X
《中华人民共和国海关对进出境旅客行李物品监管办法》# n) m K2 L: E
+ E# o2 w7 ^* W) H
《中华人民共和国限制进出境物品表》
8 X- }+ A d* t
6 @& U8 e# g' I3 Q7 ~《进境物品关税、增值税、消费税征收办法》(税委会公告 2024 年第 11 号公布)
9 b$ ^4 i$ F' f1 m( t- N1 r9 e1 C+ ^2 l8 O# N5 S8 n& @- v, t
上期回顾:进境物品关税、增值税、消费税征收办法
( {0 [! i/ i/ A
5 T5 y/ R: q% S# F9 X& C1 o欢迎关注
6 p' P3 g- ]; R3 d" R
}" f0 `3 h) E8 V5 N& L及时获取最新消息
; s$ l- ~% X9 K' u. c
8 M0 C. A& {! Q Y9 F' ]
`" |4 i: Q; Y- U往期精彩推荐9 q9 Q) g0 ]0 K4 p# L
美国新增123个制裁清单!涉及中国企业(附2018-2024年清单)* f m" [) p& S' s; }& w
赶紧收藏|俄罗斯限制清单,附358个海关运输 “稀土” 背后的陷阱:为何稀里糊涂就获刑?生产企业/报关行/货代/贸易公司必看!海关规范申报之 “品牌” 与 “商标”正确申报关键要点在此* F% N# K; y* S }( E. T( s
检验检疫 | “托”也不好当,看看这两家被海关处罚20000的企业就明白了3C认证|不办 3C?海关罚你 6 万,能长记性不?1 C) L" L8 u; t" A7 \! ]
检验检疫|禁止进口旧机电“溜”入境,这家企业惨被罚 12 万!
" M3 y1 s6 S$ ~% O; O
$ q* w+ Q7 V$ ^# N各类商品两用物项和技术进出口许可证申请的流程和条件竟然是这样
: O U+ V# K8 s2 }+ X4 b% v 编辑|尹主任 关务合规|商品归类 手机及微信|13789072282
/ h' { [8 r( g& H免责声明▼本微信公众号所发表内容,凡注明来源的,其版权均归属于原出处所有(未注明版权或者无法查证版权的,归属于网络搜集整理)。转载内容(音视频、文字内容等)只以分享关务合规及商品归类及信息传播为目的,仅供参考,不代表本平台认同其观点及立场,其内容的真实性、准确性及合法性,由阅读者各位自行判断、自行负责。任何依照本公众号内容去指导自身企业运营活动实操的行为都属于企业自身行为,所产生的一切法律后果均与本公众号无关。如认为本公众号内容涉及版权问题,请即刻与本公众号联系或后台留言,我们将第一时间核实后做删除处理 |
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2025-1-3 14:20:37
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡