本帖最后由 zoe.wu 于 2023-7-31 14:46 编辑 |9 ? L2 \' @4 m
& u, ~: y' A% }3 I# a! Q) {8 D/ U
从海关对外公示的行政处罚案例中学习,是一种很好的学习方式。解读行政处罚案例可以规避关务工作中的风险,也可以学习到海关的法律法规。 案例1: |行政处罚决定书节选 2022年1月至2022年7月期间,当事人以一般贸易方式向海关申报进口货物共计20票,报关单编号为XXX。申报XXX等商品76项,申报CIF总价共计62784790日元。经查,上述货物在运输途中产生低硫附加费、燃油附加费、紧急燃油附加费、运费汇率调整附加费等海运附加费,共计36000元人民币和630美元(合计人民币36636.37元)。上述海运附加费在货物到港后产生,均由当事人承担,但当事人未向海关申报从而导致价格申报不实影响国家税款征收。漏缴税款占应缴税款比例约1.15%。
/ n- p/ j5 r+ o- x& F! b7 ^依照《中华人民共和国海关行政处罚实施条例》第十五条第(四)项及《中华人民共和国行政处罚法》第三十二条第(五)项之规定,决定对当事人作出如下行政处罚:科处罚款人民币1300元整。
上述案例分析可知,虽然当事人是以CIF签订的贸易合同,但是货物到港后又产生了一些海运附加费,依然由当事人实际支付。不过在向海关申报的时候,当事人没有申报这些海运附加费。
- N2 R: d4 n% w. Y$ S. w& d
一、哪些运输及相关费用应当计入进口货物完税价格?
2 c8 r% c8 F" Y# g& @, a3 f; F《中华人民共和国海关审定进出口货物完税价格办法》(以下简称《审价办法》)第五条进口货物的完税价格,由海关以该货物的成交价格为基础审查确定,并且应当包括货物运抵中华人民共和国境内输入地点起卸前的运输及其相关费用、保险费。 根据《审计办法》可知计入进口货物完税价格的运费,应当同时满足以下三个条件: a、与运输有关; b、应计算至货物运抵中华人民共和国境内输入地点起卸前; c、由买方实际支付、应当支付的。
5 a% v q% H- i' V/ @
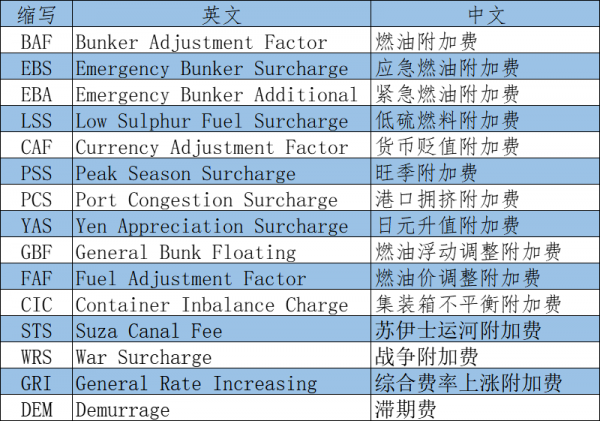
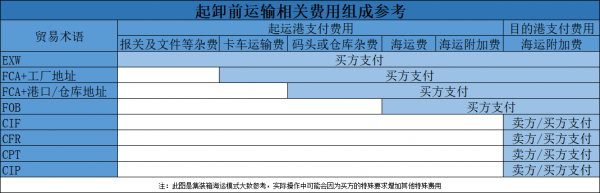
二、常见的海运附加费及各贸易术语下买方应当或实际支付运输费用参考
海运附加费
费用支付
6 K" [( }" h1 P8 L# @
三、收货人漏报运费的法律风险:走私行为及违规行为
0 U0 M# e0 i- u- ~ X* j6 y 1、走私行为3 i6 G m* G8 P( t8 |
《中华人民共和国海关行政处罚实施条例》第七条第(二)项、第九条第一款第(三)项 第七条 有下列情形之一的,是走私行为:(二)经过设立海关的地点,以藏匿、伪装、瞒报、伪报或者其他方式逃避海关监管,运输、携带、邮寄国家禁止或者限制进出境的货物、物品或者依法应当缴纳税款的货物、物品进出境的; 第九条(三)偷逃应纳税款但未逃避许可证件管理,走私依法应当缴纳税款的货物、物品的,没收走私货物、物品及违法所得,可以并处偷逃应纳税款3倍以下罚款。 案例2 当事人3票进口报关单,以一般贸易方式向海关申报进口货物。经查,当事人在明知运费金额的前提下,为达到少缴税款,减少损失的目的,采取低报运费的方式向海关申报进口上述货物。经核定,上述货物价值共计人民币596098.65元,当事人上述行为偷逃税款共计人民币4777.86元。上述事实也已构成走私行为。依照《中华人民共和国海关法》第八十二条第一款第(一)项、第二款,《中华人民共和国海关行政处罚实施条例》第七条第(二)项、第九条第一款第(三)项之规定,对当事人作出如下行政处罚:没收走私货物。
2、违规行为(申报不实)* T# B5 t8 n2 O, B; m
《中华人民共和国海关行政处罚实施条例》第十五条第(四)影响国家税款征收的,处漏缴税款30%以上2倍以下罚款; 案例1 见文章开头。 T8 x. I7 \2 f# i- C- A
" Q' c- |- i4 j2 I& {% Y' T1 _
四、案例分析 案例2属于走私行为,没收走私货物,他与案例1有什么不同呢? 两个漏报运费的案例却执行了不同的行政处罚实施条例。从案例2行政处罚决定书的描述中,我们看到了当事人在明知运费金额,为了逃避税款,而低报运费金额。可以判断出当事人必定存在制作或提供虚假运费资料的行为,属于主观故意。当然前面所说的制作虚假运费资料的行为,不管是当事人自己制作或者授意他人制作,只要当事人在明知运费金额的情况下,还低报运费的行为都属于走私行为。其他明知当事人有低报价格的行为还参与其中的人同样会有连带责任。另外当事人以低报运费的目的修改成交方式的行为也都属于走私行为。如情节严重,还可能变成走私罪。 我们俗话说知法犯法罪加一等,注意低报运费,只要你有主观故意的行为,即使你不知道会犯走私行为、走私罪,也会没收走私货物。
6 Z3 g; h) v; N# w2 h7 V
五、合规提示 作为企业的关务人员,往往面临内部协调不畅、责权不分的困境。包括采购、销售、财务部门对进出口货物的价格调整及真实条款往往并不对关务人员告知,这导致关务人员无从知晓货物的真实成交价格。当然,另一部分关务人员本身也未接受过系统的学习。 下面,我将给企业的关务人员一些合规作业的提示: 1、组织企业内部培训 对相关人员(如财务、采购等人员)进行《中华人民共和国海关审定进出口货物完税价格办法》及《中华人民共和国海关行政处罚实施条例》等海关法律法规培训。 海关AEO认证中也有培训要求:定期对与进出口活动相关岗位的员工进行海关法律法规等相关规定的培训,及时了解、掌握海关最新的政策文件要求。法定代表人(负责人)、负责关务的高级管理人员、关务负责人、负责贸易安全的高级管理人员应当每年参加至少2次培训。 2、集装箱运输时,不同贸易术语下,制定怎样的作业流程可以有效避免漏报运费
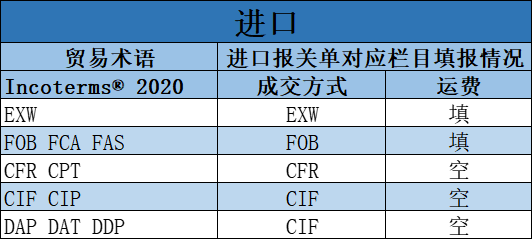
1 m2 w9 H* P: }( @* ~. C0 H (1)、EXW、FOB、FCA、FAS 这些贸易术语下,买方(也就是收货人)自行委托货运代理公司(以下简称货代)安排如国外提货,海运订舱等事宜。要求负责运输的相关部门根据《审价办法》规定,在订立运输合同时,拆分报价明细,境内输入地点起卸前和起卸后的运输及相关费用分列。在申报之前,计算出应当支付的金额并准确反馈给关务部门。在申报时,关务部门把金额全部填入“运费”栏即可。 (2)、CIF、CFR、CIP、CPT a、要求负责订立贸易合同的相关部门,在合同中明确如产生货物至境内输入点起卸前海运附加费等费用,由卖方支付。 b、订立贸易合同时,如负责的相关部门无法在合同中明确如产生货物至境内输入点起卸前海运附加费等费用,由卖方支付。而由收货人实际支付的情形。 货物至境内输入点起卸前费用,通常在换单手续环节可以确定。要求相关负责部门先完成换单手续并核对实际支付的费用明细,确认其中是否有属于起卸前的运输及相关费用后,再进行海关申报手续。因为这些贸易术语下,报关单上“运费”栏为空,不能填报,在申报时,关务部门按实际支付金额把金额填入“杂费”栏。 同样,海关AEO标准里面也有相应要求:进出口单证标准就要求在申报前或者委托申报前有专门部门或者岗位人员对进出口单证的真实性、准确性、规范性和完整性进行内部复核。 提到海关AEO认证不是说只有AEO高级认证的企业应该遵守。其中很多标准,非AEO企业也可以借鉴,因为海关处罚标准对所有企业都一样。只有加强内部管理,加强内部培训才可以有效避免企业风险。 5 Q5 J# l8 X* f3 x
附贸易术语与报关单成交方式对应表。 不能在“运费”栏申报的运费相关费用可以填入“杂费”栏。* P3 P- u7 n& f$ L* r8 w
% \( K) y' o; k5 u1 e+ x 以上就是萍萍关于此案例的一些思考及个人观点,水平有限,如有错误欢迎指出。2 m( M- {# I; F' ]! @* X
0 P9 S9 i. t" f0 Y7 O& L作者|萍萍 图片|部分来自网络
( p" w6 [& {' a& f9 ], [6 W3 D- G 微信|133719658504 v3 C0 K; y- Z1 E0 a1 C
" B4 S1 F4 |5 Q+ t. y7 ^* h2 q
0 K, @/ `% U; { ]
| 
 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )
 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2023-7-31 14:33:02
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡