|
|
点击“蓝字”关注我们' L0 }. t" \' B" \1 D' M
% o% A7 ^6 v3 Y# h6 p% Q( Z' f
综合保税区的海关监管制度仅在法律层面就涉及《中华人民共和国海关法》《中华人民共和国进出口商品检验法》《中华人民共和国进出境动植物检疫法》《中华人民共和国国境卫生检疫法》《中华人民共和国食品安全法》等,体现了企业管理、保税监管、海关科技(电子账册)、海关监管、海关查验及检验检疫、知识产权保护、特定减免税、海关事务担保、海关估价、商品归类、原产地、海关风险防控、稽核查、海关统计、查缉走私等不同内容与层次的海关管理职能,涵盖了各种海关监管制度,是海关监管的集中体现。$ }5 R( ^; a: ~0 h% }1 H2 B
) s( H+ o# P* u: G6 J8 b( h" R. g
 " Z0 Y. h6 m2 W5 v3 I
o [, t; K+ X7 T1 v3 m/ h
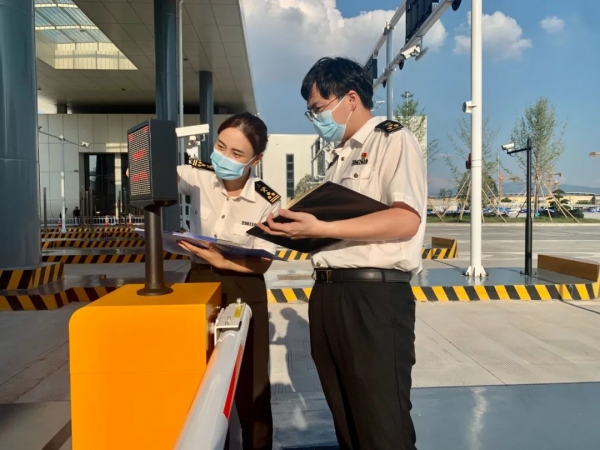
海关关员正在做验收前准备工作。图 / 虞华盛
0 p% c/ W. R1 x9 Q; j& N0 \ C# e0 g, L- k8 U( |) g
13 E9 Y* O7 G* A: f; R
3 u1 o! ?" Q1 X0 P! P
企业管理制度
9 i& S% g6 Y8 T3 K2 q- j
9 Z4 I; k8 Y0 R2 M- G# |区内企业及其分支机构应当取得市场主体资格,并依法向海关办理注册手续(如进口食品境外生产企业注册、进境动植物产品国外生产、加工、存放单位注册登记),或者报关单位(进出口货物收发货人、报关企业)备案手续。7 N( ]' C; T% U: w5 b/ Q- G% e
& e3 W6 e* |7 {
我国法律法规对国内生产企业存在许可要求的(如区内从事食品生产的企业),应当依法取得国内生产许可。
- J: E; v q) i9 a8 U$ I$ n1 ^3 c% q
2
; k* F& _8 c' M* I* c( S, `' i1 U5 F: |9 P4 j" R- f' D
保税监管制度% ?; v3 C* c: L8 E
! ~" y S1 Y/ f海关对区内企业实行计算机联网管理,依托信息化系统设立保税电子账册,通过备案、变更、单耗、核销等作业,记录并监管企业的进、出、转、存、销等经营生产活动,并满足保税租赁、保税维修等特色业态。以智能化卡口作为管理货物进出区的抓手,通过车辆自动识别、信息采集、风险判断、自动验放等多功能集成,实现货物流与电子账册、海关风险防控体系联动作业。1 T r: R1 x: X! f( q `
, Y. ?% _2 u5 z3 B# s3
* i/ r2 G: c! O7 A; U d- ~& ]- A: G
报关制度
7 |3 M3 y' O: M# q: x
) W5 \" a" n; f" p. W! p5 P& R一线备案制与二线报关制! z$ V# j: H( N. ^. e
8 \. e. [& ]1 c, f( B( V2 @
综保区与境外进出的货物及设备实行备案制,企业申报进出境货物备案清单;综保区与境内区外进出的货物,除个别货物外(如实行便捷进出区货物),通常申报进出口货物报关单。保税货物在本区内企业之间、综保区之间、同保税场所之间、同区外加工贸易业务之间的保税流转,可以免予申报报关单。这种巧妙的申报制度,满足了国内外各方的复杂需求及贸易实际。
# ? F C' |+ u! u
8 a5 z' x. M3 S5 X海关查验及检验检疫: |' m8 d9 L9 b' P
+ N M& T1 P) C- y6 B" Q0 f
一是海关对境外入区或者区内运往境外的进出境货物及其外包装、集装箱及相应的交通运输工具实施检疫;二是除另有规定外,综保区与境内区外进出的货物不实施检疫;三是查验、检验按照有关规定执行,以检验为例,有的货物在一线入区检验、有的在二线出区检验;四是海关根据需要对通过指定通道进出的交通工具及人员实施检查。- F3 l# f& y5 U
$ {. d) H: J5 z; u' K
税收征管及担保
3 V( T2 d4 i, n. h6 C9 @$ |% C) N2 n, l
税收分保税、征税、免税、退税、选择性征收关税、自用设备补税、海关事务担保等情况,涉及免税设备、商品归类、完税价格、原产地、进出口关税税率等要素。
1 i; j. Z# w0 d, n3 I
/ N& _, i" S0 t* u5 n- s集中申报
5 Z m. t! s* B6 g7 x6 G- l% I
1 @1 F7 N. \2 Q B1 ~/ z; P区内企业可以季度为单位办理集中申报手续。
& e( Q3 `) L/ h4 S' h
5 c: g1 `! s8 G9 T4 i& Q4
" v9 P) {% L% c) K# }# t1 e# O+ j, c8 J& W( S
稽查及核查制度& S" y. j/ ? j9 j6 c0 r: R* `7 q
- A+ Q( A5 p- j) F0 b* j海关稽查、保税核查是海关的两类执法行为,两者在执法依据、作业内容范围、作业时限、作业手段等方面存在不同,但均通过数据核实、单证检查、实物盘点、账物核对等方式,检查、监督企业经营行为,尤其是保税业务的真实性和合法性。! o! j" n9 f! a! K) i: P
# _8 n6 M% p! r) x/ A5
' a5 r' B5 m& {, L6 C6 p/ F6 v1 C/ |/ j* N9 q) `
统计管理制度$ N0 ]3 ~) L% G1 a& `. S9 F
2 |. A4 `* z3 i进出口货物贸易统计,除另有规定外,海关对综保区与境外进出的货物实施贸易统计。对综保区与境内区外进出的货物,海关实施海关单项统计和海关业务统计;对与综保区相关的海关监督管理活动和内部管理事务,实施海关业务统计。9 e1 p, J _ ^: D5 ]
6 v2 A2 J' d2 `4 w9 v; t
6
9 }9 O0 D8 M- ~/ v- t3 c" Y( H6 E' O N
违法责任追究制度
/ V3 m1 q/ d# q$ a) Q7 p" z! B; p" M8 |3 \
海关依据《中华人民共和国海关法》《中华人民共和国海关行政处罚实施条例》等法律法规,对区内企业及相关企业的走私行为及违反海关监管规定的行为依法予以处理;构成犯罪的,由海关走私犯罪侦查机构(即海关缉私局)依据《中华人民共和国刑法》《中华人民共和国刑事诉讼法》规定刑事立案处理。
5 i" z5 ~" t3 ~" p/ Y7 T- D, P* m. ]6 b2 I. [
综保区新规出台! C9 r9 ~, O- u
5 z0 h8 M( N9 J5 E$ g8 Q8 i: k/ X九个方面重点关注
, Q Q9 X9 L: G+ f" N# K( ]- g* a, b0 r- A M
《中华人民共和国海关综合保税区管理办法》保留、优化了《中华人民共和国海关保税港区管理暂行办法》《中华人民共和国海关对保税物流园区的管理办法》部分制度,同时,结合“放管服”改革的实际和顺应国家产业政策调整,新增多项监管规定。2 y, r* b$ v+ @* l6 {1 L# P
, h% N/ e( ]( z* G
保留制度3 a5 `6 G9 V" [" q
9 G7 |7 v8 ^/ |4 L0 y
1 c8 O9 u; D* a9 F2 T# G
& C; S @3 W0 c; D1 ~' a继续执行备案清单规定
5 l# U) F; }; P0 \# ^0 `# D& u- }! K( t P! K: J
第九条规定,综合保税区与境外之间进出的货物,其收发货人或者代理人应当如实向海关申报,按照海关规定填写进出境货物备案清单并办理相关手续。
7 ~4 f4 ~& h8 Q R5 H1 ]
; \( y% W- F, z- t* A7 L2
- r( t/ I+ b- m4 C( S
0 ~4 J, v- f6 N+ c7 d延续关税配额、许可证件管理制度/ @% f* { U& J7 \2 u
7 k+ T5 b. ^9 T/ s: O
第八条规定,综合保税区与境外之间进出的货物不实行关税配额、许可证件管理,但法律法规、我国缔结或者参加的国际条约、协定另有规定的除外。第十六条规定,区内和区外之间进出的货物属于关税配额、许可证件管理的,区内企业或者区外收发货人应当取得关税配额、许可证件。0 _9 [/ U {, l. D9 \
8 E* A* d ^$ r
37 v+ ~( ~' A# S1 Y( o
' Y2 t) x t+ B$ F5 |: ~0 i( G
保留部分税收征管制度
) e5 Z1 m8 A" B9 N6 n9 c! O3 h& j2 [1 y: W
第十四条明确了境外进入综合保税区,供区内企业和行政管理机构自用的交通运输工具、生活消费用品,海关依法征收进口关税和进口环节税。第十八条明确了综合保税区与区外之间进出的货物,区内企业或者区外收发货人应当按照货物进出区时的实际状态依法缴纳关税和进口环节税。
" D4 _" D/ ~% H$ G- P$ `1 r/ a+ G8 Y q: n! \2 G! x# g
优化制度3 q; `- s, M! c2 b8 J; ]' w
+ b+ h! V9 d) @( X. G/ U
4
* Q8 ^; }: J0 I+ X* y. `( H/ d% l+ ]4 I! M2 J0 O3 e) n+ L
扩展区内发展新业态类型
9 m; P- v& B9 w8 K' I& R! p+ Y5 @( e& h% e* O6 q- c: e, ~
第五条规定,区内企业可以依法开展12项业务(含1项兜底条款),其中保税维修、再制造、融资租赁、跨境电商等属于适应国家产业发展的新业态、新模式。
0 T. F. S8 U- ^ T+ l
1 y: T5 R# p4 e- f2 K5( ]' C) B4 o* [0 _' s( Q' T
' F- r5 Z% a8 ~. a优化集中申报制度
% K: P4 S" ]1 }# q* v6 [9 a) E
5 Y/ ?8 l e8 U' i4 L* `$ }+ |6 h第二十四条规定,区内企业可以按照海关规定办理集中申报手续;除海关总署另有规定外,区内企业应当在每季度结束的次月15日前办理该季度货物集中申报手续。
# R1 s1 F j, I# ~0 B, u9 q2 D" p1 W* t8 _ E) ^4 v+ @
6
" J% H6 ^; t, k* J+ ?& w4 |3 I" `0 A! _/ r1 \% v2 I3 Q, V6 w
简化不可抗力毁损灭失货物报告制度) @& O6 t' S5 O
- L- c5 }" M! y2 \1 ?: }第三十条规定,对因不可抗力造成综合保税区内货物损毁、灭失的情况,取消企业向海关提交灾害鉴定部门有关证明的规定。+ V2 M& s; a' ^+ ]. w
3 B, J0 t3 y' i M* _
新增制度
/ P- n5 Y3 g3 z# |; d4 a+ L
! c, H' |% ~, z& Z4 w7' D F2 n9 V8 v8 t6 |
+ ^0 y9 i8 q9 \& q" t
新增检验检疫制度% \5 \5 X$ P+ q6 Y
, b0 c: N6 T$ j) S" I3 `' C+ o
第十、十七条明确检疫应当在进出境环节实施;对综合保税区与区外之间进出的货物不实施检疫,严守国门安全的同时,便利区内外货物流动。进出综合保税区货物的检验按照《保税区检验检疫监督管理办法》等现行规定执行。
% t3 `- |% k4 \! x& i0 b9 p# E: v! }4 o" S) z2 e
85 ]9 ?8 j" U9 Q; F9 A
/ f8 ?; v' m# ^4 ~( A: O" m
增加选择性征收关税制度# M. U; t8 x4 U! R% s5 {
# W0 ~7 {1 d! V+ ~6 J! O8 E
第十八条规定,区内企业加工生产的货物出区内销时,企业可以选择按照其对应进口料件缴纳关税。) R7 _1 @9 y8 ^9 i
e# `5 U3 t2 ?4 m; D/ y6 X
9; m* [# [7 G& O4 N3 \4 Y" o+ U; B0 r4 G8 `
, ^4 V9 V$ l* Y3 N4 }4 b
明确固体废物出区处置规则
4 F- J% y7 w |+ c* K; K! {/ d; x- x$ w8 E
第二十二、二十三、二十七条增加固体废物出区处置相关规定,明确区内企业产生的未复运出境的固体废物按照国内固体废物相关规定进行管理,并细化了销毁费用承担主体等处置规定。
( Y7 [% T3 B7 z% t- p# v3 }! o5 S) E. M5 Y
策划 / 付军锋 高扬! z) a1 g `* J. g5 n" _* m
# L4 s& D! T) p
主持 / 姚璟1 `9 r$ e2 l& |7 Z8 a
% t* }0 r7 F9 W W
主笔 / 青岛海关 王刚 韩玮: T6 g! A! ]- I7 q" }
$ U7 q3 ^9 D! R+ p. V
审核 / 海关总署自贸区和特殊区域发展司% Y4 ], b) y3 A/ V$ o8 P
. @; [7 X" z" S
 9 Z& i& }! g0 X& I; o# z
: Q4 g% J4 C6 p5 n: p4 o9 Q
文章来源于《中国海关》杂志2022年4月- \$ t4 f; ^9 D7 ^1 h
8 K; {5 U" U: O8 [3 j) g' v% F注:本文内容仅供参考,具体业务的办理要求请询主管海关。6 k5 y8 v7 @7 c3 W
r1 {1 R9 }, L# x f+ \, O1 a
转载请注明来源“中国海关杂志”以及作者。( R i; e. b X0 t0 l7 ~2 t; A1 _
* l& X! F( a* H8 i3 r" P

1 t: K0 ~& K) i: R
+ _! a4 k0 h! G1 w. e! r- D8 _编辑:常相婧; B+ M1 M2 M% Y) Y3 `
审校:王国秀出品:中国海关传媒中心投稿邮箱:569613217@qq.com(秀米投稿账号同邮箱)) P2 q7 \# b0 a8 J& {1 ]
8 K& I" m! m% s" } " c3 |0 A5 ?4 Y5 g
原文作者:中国海关杂志 |
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2022-5-9 20:24:33
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡