|
|
点击“蓝字”关注我们* b9 ~& p/ v1 x! }' J
: o" Y' q4 C- {0 H7 g' H# ?' ^
 $ {2 v% Z6 t2 Y, I0 b+ L
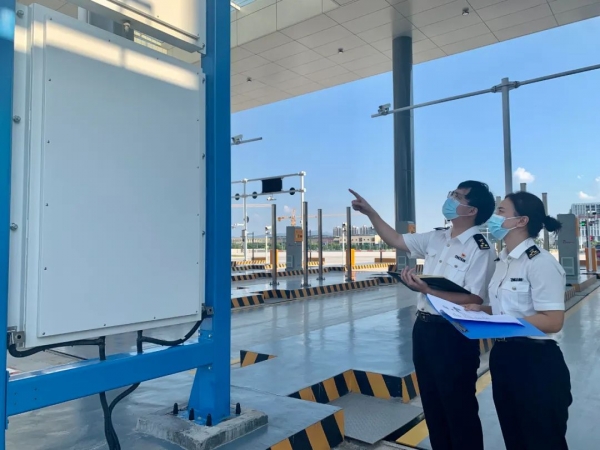
7 A8 {( {5 A' E: m/ d) `海关关员在检查综保区卡口设施设备。图 / 虞华盛( T) \4 E/ v! O6 _) p3 {6 O& t
3 I+ C6 [' @. A( B ^
编者按
7 z1 O& h3 @$ a& x6 O
0 Z7 k* }* w% d3 v9 F9 d8 b《中华人民共和国海关综合保税区管理办法》已于2022年4月1日起施行,为便于读者多角度深入了解我国综合保税区管理的基本框架、政策规定和要求,本刊特组织稿件,从国家政策及海关监管制度角度对综合保税区相关内容进行介绍。
@. D8 |3 s* |( i3 Y4 E; X+ N! Q( I9 A! A
福利多一点:2022年2月17日,海关总署举行例行记者通报会,海关总署自贸区和特殊区域发展司司长陈振冲介绍了《中华人民共和国海关综合保税区管理办法》制定情况以及当前综合保税区发展情况,请微信扫码了解详情。
; } \% v. T% ]4 ^# O7 x. G+ s5 {9 }$ W! d( m# q7 v2 p/ n4 U
 # a1 v0 P4 Y0 l
$ @8 R: M' f. b
0 W# ^: u1 D; V$ R: c+ l2 J
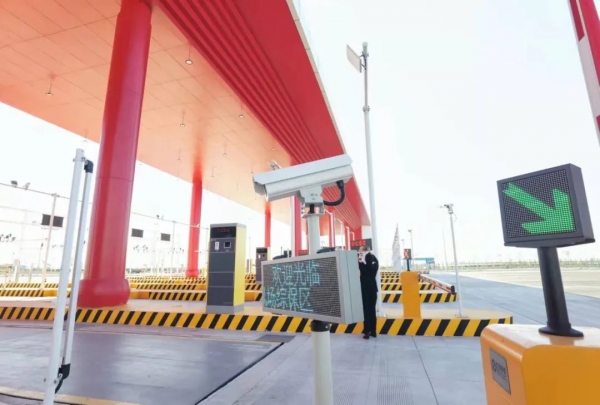
( u* X1 L7 u7 W+ m! n u. n北京大兴国际机场综合保税区主卡口外景。图 / 宁子鉴8 R4 Y# I1 p; U. r2 D4 F1 ]2 r; k: i
, a9 q, b$ @: b" \) t我国对外贸易管理体系包括对外贸易经营者、进出口许可、进出口配额、原产地管理、检验检疫及海关管理、知识产权保护、进出口监测、对外贸易调查及贸易救济(反倾销、反补贴、保障措施等)、外汇管理、对外贸易促进(进出口信贷、出口信用保险、出口退税等)等制度及内容,这些规定在综合保税区的具体体现如下:0 s; k& D0 t# o+ b6 l) S
4 q# i Y5 N- W5 b3 i
' @; x" i" l4 [ v' t! [. ~1 U6 B1 E Q, ~
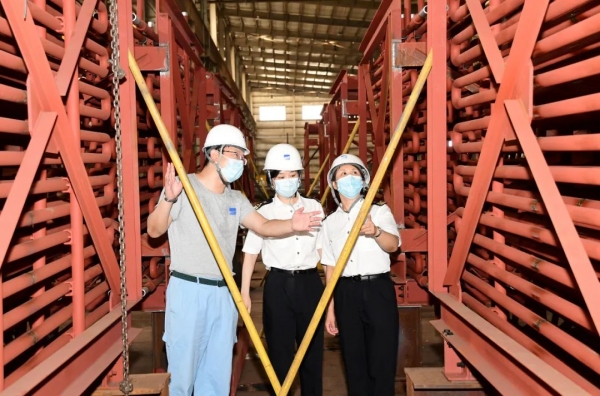
青岛海关关员调研综保区企业生产经营相关情况。图 / 高瑞刚
1 s* q7 T( k* H& L$ s0 V0 N9 j* v( r" _, \0 l7 P; Y
壹- x; e/ Q4 s( Q4 X6 b$ ?: X# k( Y
' B/ Z6 C+ Y, S- k# f( L' U管理体制& }! j! S8 m O8 ~
8 t. R* P; b7 }8 D在国家管理层面,综合保税区(以下简称“综保区”)由国务院批准设立,海关总署牵头国家发展改革委、财政部、自然资源部、商务部、税务总局、市场监管总局、外汇局等部委(局)负责设立审核、联合验收、绩效评估及监督管理。
$ |% w* f( l. c$ i' s. F6 i, r% {+ G: M ?. _3 A0 }! P. E
在地方管理层面,根据国务院要求,各省、自治区、直辖市人民政府是综保区申请设立、规划建设、运行管理的主体。海关、税务、外汇、应急管理、环保、市场监督管理等部门各司其职、分工协作。海关在综保区依法实施监管,不影响地方政府和其他部门依法履行其相应职责。例如,海关仅负责对综保区内企业及进出区交通运输工具、货物及其外包装、集装箱、物品实施监督管理;又如,综保区内企业产生的未复运出境的固体废物,由环保部门按照国内固体废物相关规定管理。
2 d4 |# w7 _$ h# ~0 F- U. e* q8 s$ ?" _/ ]
/ B# F+ F2 F# M- T" }) z! D, U. ?1 ~2 v$ ~! ?
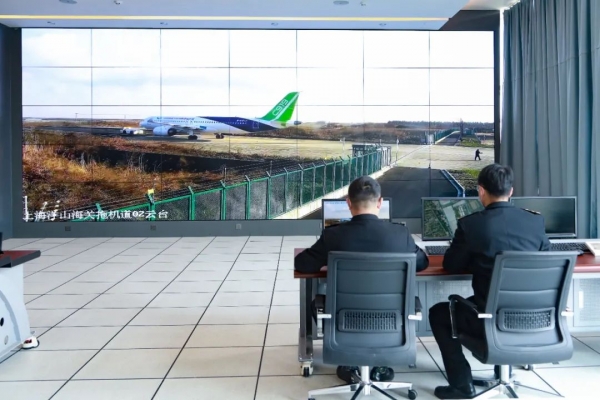
海关关员通过视频监控对洋山特殊综合保税区(二期)相关航空企业业务进行监管。" E! T% P, @4 s
9 R" J" ~3 j- @
贰9 _1 \8 }8 l7 G u
; a, b( n3 O$ O* i$ b! Q1 \
贸易管制政策: B( Q5 _. z: I
: M: f( t4 O" L( k9 F! G' S, D
15 g: j5 [7 }2 ]: `) i* X( }
! W0 V4 P/ H- o# y禁止进出口及加工贸易禁止类货物管理; d, m: J" B( v/ C3 e. S% R
' {0 H) x) w' i6 k" d2 a在通常情况下,国家禁止进口、出口的货物及物品不得在综保区与境外之间进出;但另有规定除外,如区内可开展列入综保区维修产品目录的禁止进口旧机电产品的保税维修业务。* U2 S) ~! m2 {8 R
# S$ o( b1 l1 W
加工贸易禁止类商品目录同样适用于综保区,但在相应公告发布之前已经在区内从事相关商品加工贸易的企业可以继续生产、不受限制。
' L, c i; k1 M) V
3 w9 V5 B0 j# y, S7 D: t4 S
 2 q& N% G" B8 I5 s5 [" T
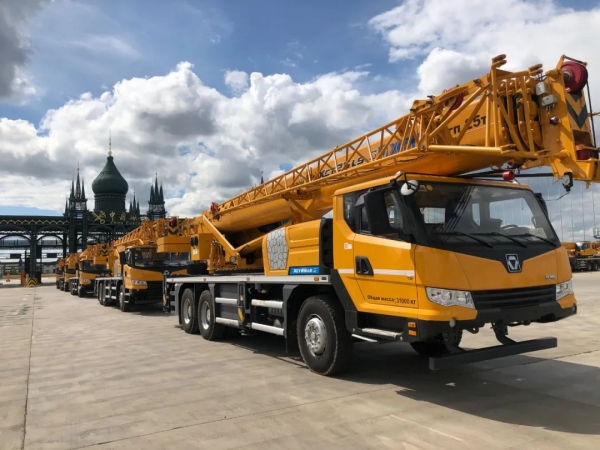
% H% k$ A. c- t2 k, J$ ^1 R满洲里综合保税区准备出口的汽车起重机。图 / 王颖慧 T+ Y$ G, N2 t5 m, N
5 S7 i0 T$ g' L: H" @3 h
2
6 Q; @8 D+ N& x% U3 A0 O9 \2 I7 a& K
关税配额及许可证件管理
( d! G- ^! C; F) P; G3 a8 h6 ^6 s8 m6 Z( I( `5 Q6 F4 B! L* T. C
我国对小麦、玉米、稻谷和大米、糖、羊毛、毛条、棉花、化肥8类商品实行关税配额管理。4 Y+ s! \* R. ?8 Y2 @5 W p
$ @* H( p/ V0 a% m, ?
对除配额管理外的其他限制进口货物,实行许可证管理。许可证不等同于许可证件,两者在管理规定、货物属性、签发机构、证件名称等方面存在不同,后者包含前者。截至2021年年底,我国将进出口环节的86种证件精简至41种,其中38种已经实现联网核查。/ k. D; N* c3 U# v; ?0 O
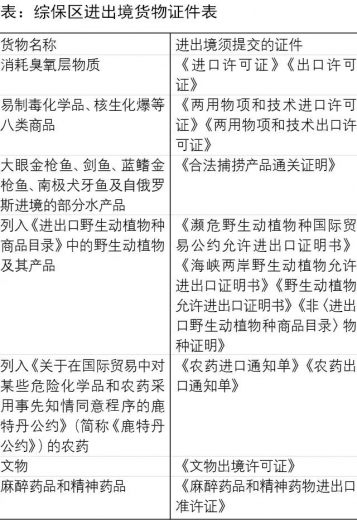
9 Q, Y O5 W" G% o) J- ~% V5 D在通常情况下,综保区与境外进出的货物不实行关税配额、许可证件管理;综保区与境内区外实行关税配额、许可证件管理,具体包括:综保区与境内区外进出的货物,因使用保税料件产生的残次品、副产品出区内销时,以及外发加工不运回综保区的残次品、副产品,属于关税配额、许可证件管理的,相关企业应当提交关税配额、许可证件。但需要注意的是,因涉及健康、安全、环保、野生动植物保护、履行国际公约要求等情况,进口货物从境外入区或出口货物出区离境时须提交证件(详见下表)。
( C; v& k' s/ h, I9 w0 C' n& J' V) \1 a( Q$ d
 + q+ k8 U) h* s, u) w
: f* J6 l) V. u
8 \, `' @" k: _$ E, D8 U1 Y6 R: s3 J/ q) z0 ]& {+ @
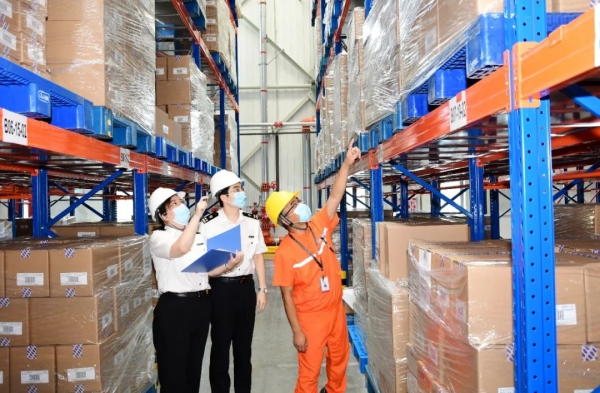
海关关员到综保区企业进行现场调研。 图 / 高瑞刚4 F* j) s% z+ e: J! m: M3 V. @7 u
, }% p' U" j# l! _6 l l( u+ D
3
7 _" u% x5 Y1 R' _, g% Y- G% @9 y4 N; ?% ^5 I
税收政策
# K8 h& W6 n! o" ^: @, a, w" L4 G5 V5 q5 H; V4 Z
综保区涉及的税收政策主要有保税、免税、退税、征税等规定。0 X0 w$ R: M2 y
7 A: e5 k+ o* c* K `; a0 E* p3 _1 T4 {
保税规定。这是综保区最基本和核心的税收政策,对进入综保区的境外货物和出口报关入区取得退税的国内货物,以及综保区与其他综保区等特殊区域、保税场所之间往来的货物予以保税。3 U9 g$ F$ s# Z+ L+ z) Y! B
4 g# C! `% }/ J7 p/ ^免税规定。进境的机器设备、模具及零配件,以及区内基建项目或建设厂房仓库所需要的机器设备、基建物资,以及区内行政管理机构、企业自用合理数量的办公用品等免征进口关税和进口环节税。在通常情况下,综保区运往境外的货物免征出口关税。
; u& o8 I8 N$ q) p6 Q
! |0 P% d2 i8 z; Y退税规定。一是国内的货物、机器设备以出口报关方式入区的,享受出口退税;二是区内企业(增值税一般纳税人资格试点企业除外)生产出口货物耗用的水电气,视同出口货物实行退税;三是区内企业将自用机器设备、模具等运往区外检测、维修时,在区外更换的国产零配件可以退税。% a6 q' P3 N' P; D; I l
" ]0 D; }; q4 }! {# w
征税规定。一是出区内销的货物,因使用保税料件产生的边角料、残次品、副产品,加工生产、储存运输中产生的包装物料,以及外发加工至区外产生的边角料、残次品、副产品不运回综合保税区的,按照货物实际状态缴纳进口关税和进口环节税;二是入区的出口货物属于应征出口关税的,应缴纳出口关税;三是享受免税的进口机器设备等,或者国内出口报关的区内机器设备等出区时,若监管年限未满,参照减免税货物补缴税款;四是将区内自用机器设备等运往区外检测维修时更换国产零配件的,海关按照原零配件的实际状态征税;五是供区内企业、行政机构等自境外入区的自用交通运输工具、生活消费用品应纳税。9 k) }1 g: a) a6 H h
6 G* w/ O0 t* o
 . w) U" b# G; F% J4 i+ t
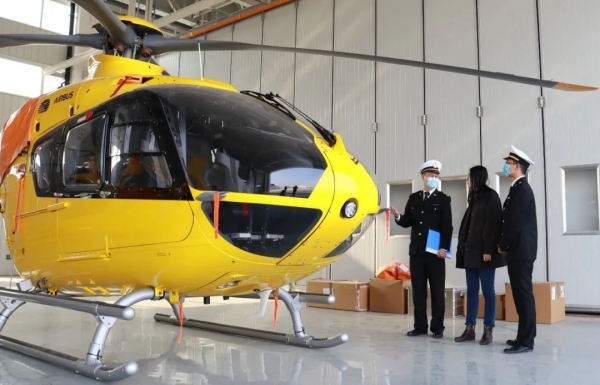
/ P9 B# E9 _) ]/ G8 M& P+ F海关关员对综保区通用航空企业进行现场监管。图 / 孟凯) s9 x& |& m9 O- T
; F# h! p7 j0 c
特殊规定。存在增值税一般纳税人资格试点、内销选择性征收关税、跨境电子商务零售进口商品优惠税率及税额等特别规定。" g+ ~$ H/ n/ E7 }3 Z) C: `2 U
1 B; d1 O/ s. P/ X5 w优惠税率。出区内销的优惠贸易协定项下货物,适用协定税率或者特惠税率;但货物实际报验状态与其从境外入区时状态相比,超出相关优惠贸易协定所规定的微小加工或处理范围的,不得享受优惠税率。
3 }7 ` g8 f( R( Q, I' O" m4 W% ?8 q. V
4
: Q0 m- [9 f* h& `; I, X) D/ ?( v0 x T: T" Z
管理政策+ u" d) J$ V# H' Q* Q; J5 _
5 p2 N3 r$ J8 P9 ?3 o7 G3 ^# R5 c综保区实行封闭式管理,按照《综合保税区基础和监管设施设置规范》建设,与区外之间设置卡口、围网、视频监控系统等设施。区内允许开展加工制造、研发维修、物流分拨、国际转口、跨境电商、融资租赁、委托加工、外发加工等业务。区内保税货物通常不设存储期限,在区内及区间可以自由流转。区内的加工贸易企业不适用单耗标准,区内开展保税维修业务相比区外受限较少。区内企业经核准后可以对货物放弃或依法销毁。对因不可抗力、非不可抗力造成货物损毁灭失的,按照不同规定处理。
K8 J$ S/ K2 a+ }# R; B, L
8 n. q2 w- Z6 R7 x
 $ {6 T+ x% E. `$ d# Q+ A
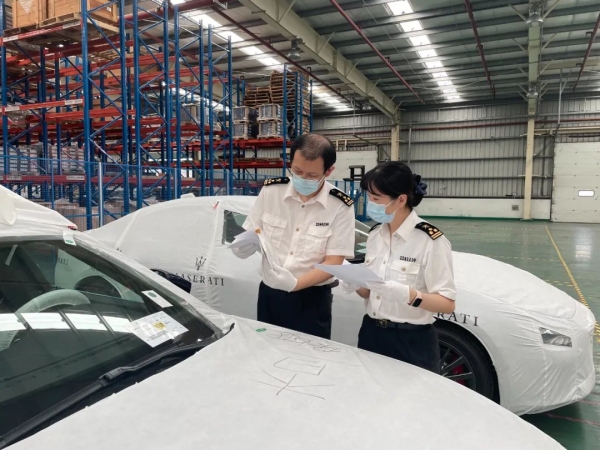
9 J4 M- c- _/ ^9 B0 L }海关关员对上海外高桥港综保区首批进口汽车开展现场监管。图 /陆文婷
5 W- K) Q" L" V, Y! v- ^& p+ s. C, ?5 y, l: m/ z$ ~; n0 g
5
# @7 O, L/ b" [5 T; ] e+ o: A% V
2 {; Y+ M# I' Q& E; z( V" G外汇政策2 M5 `& ^' S8 y b! i! i
* o* p+ B' t% B" T一是综保区与境内区外之间以及综保区内机构之间的货物贸易,可以人民币或外币计价结算。二是综保区内机构采取货物流与资金流不对应的交易方式时,企业提供的报关单证上收发货人为其他机构的,应提供相应证明资料,银行按规定进行审核。三是综保区内机构之间的服务贸易,可以人民币或外币计价结算;除特殊情况外,综保区与境内区外之间的服务贸易项下交易应以人民币计价结算;区内行政管理机构的各项规费应以人民币计价结算。/ [2 H* O" E3 q$ j3 g8 ^! l
# t1 T3 X3 X" ?+ X1 {+ H) p
策划 / 付军锋 高扬
& L3 h1 f% \$ }# L4 p
( G& H; p4 J: n' H- L主持 / 姚璟( W5 h& B" d4 u
! J7 w; F, _4 H Y主笔 / 青岛海关 王刚 韩玮! [2 A1 Z& @2 H, z1 I! h# x
( A6 o/ D/ c5 R' ^! d审核 / 海关总署自贸区和特殊区域发展司 s: F, a6 v6 K: [ n3 F
, i& c; I; ?+ V5 \& }$ }/ A9 X
 4 t4 X9 W! K' Q0 b5 @0 v. R3 R# h
; w3 r9 }) {0 m# S文章来源于《中国海关》杂志2022年4月% D7 c( R% @( i( Q% j
0 T: o1 |! V5 r9 T, c& j5 m. y' \
转载请注明来源“中国海关杂志”以及作者。
@$ b& b! m0 _4 m0 c' L' H" \
4 R% Z' j& y; f& D& s1 T2 R

0 w! s* ?, M9 w9 }5 T: i( W
" a6 _9 J1 n& u6 X, h; @2 N' c编辑:常相婧
$ W" w# c2 ?$ d) L5 _# h' E; o审校:王国秀出品:中国海关传媒中心投稿邮箱:569613217@qq.com(秀米投稿账号同邮箱)
' W9 U* J2 Q" y5 R8 }3 K- z* U6 w& ?7 m+ v& y1 u' v. B) s- S
3 U: P5 c2 }5 F$ X& d% e
原文作者:中国海关杂志 |
|
 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2022-5-8 17:32:33
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡