|
|
点击“蓝字”关注我们9 C6 h. F. |9 Q* p. m: o! |
b$ D8 L; X" {: d+ b
 5 _ [- o" o- p+ n; T( y
) f/ c4 F4 `! p) r. W# y7 ~& o% L何为内销选择性征收关税政策7 V' X4 |& k7 d6 z) N
$ Z3 m6 t4 s: k3 P: z! W% Z
内销选择性征收关税政策是指对海关特殊监管区域内企业生产、加工并经“二线”内销的货物,根据企业申请,按其对应进口料件或按实际报验状态(即成品)征收关税,进口环节增值税、消费税按照成品照章征收。
5 b* z1 O5 e6 [ I( W$ [
6 P) ?# }0 n# i4 C2 O9 _通常情况下,综合保税区由保税料件生产加工制得的成品内销,纳税义务人应按照货物出区时实际状态(即成品)缴纳税款。如果成品价值较高或者成品关税税率较高导致成品税负高于相应进口料件内销时税负,企业承担税负较重。2 t) J6 W/ _3 B$ w- d
9 ^6 V! d" q: \* b, F; O
为降低综合保税区内销货物税负,国家陆续推出选择性征收关税、海关特殊监管区域企业增值税一般纳税人资格试点等改革,均可实现成品内销时按照对应进口料件征税。两项政策比较而言,若区内企业采用增值税一般纳税人试点资格,需要对采购定价、财务作业乃至合作友商运作模式等予以整体调整,且保税成品内销要全部按照进口料件纳税,不能按成品纳税。但采用内销选择性征收关税政策的企业,整体运营不需要进行调整,对内销成品可以灵活按成品或对应进口料件纳税,故内销选择性征收关税政策具有较强的成效预见性和操作便利性。
4 w8 o3 @3 y+ e, O) S% ^
$ [$ r+ K! J3 [' A1 O% l! U. F在国际上,欧盟有选择性征税的实践经验。我国早在2011年就明确在珠海市的横琴新区、福建省的平潭综合实验区开展选择性征收关税政策;2013年扩大至中国(上海)自由贸易试验区内4个海关特殊监管区域;2016年财政部、海关总署、国家税务总局发文将试点范围扩大到天津、上海等4个自贸试验区所在省(市)的其他海关特殊监管区域(保税区、保税物流园区除外)及河南新郑综合保税区等5个海关特殊监管区域;自2020年4月15日起,该政策适用范围扩大到全部的综合保税区。
! i9 I! x! V, M. t( ^- I
, K% c' f2 g- q! D税款计征原则及公式5 r L" r3 z- D9 Z
# P3 x" Q% W ~8 C. ~+ C" x
1: s1 x; h3 b1 z
4 u( L, @% H8 F f
选择按照成品内销* H: z; J! \! u4 G! p( o) u
$ C7 C5 O8 X. \* W3 ^' b! j$ f: n& G
货物内销时,若企业选择按货物实际报验状态(即成品)征收关税,则按现行规定办理内销纳税手续,这也是目前综保区货物内销的惯常做法。成品若涉及反倾销、反补贴或贸易保障措施(以下简称“两反一保”),企业还应缴纳相应税款或保证金以及相应的增值税、消费税或保证金。
: T6 c: ~9 @; J" |0 {+ ^! O4 b: J& G
2
/ f i; | H+ Z3 {% w7 Q
1 ~$ r8 b9 ]; P; ~; V选择按照料件内销
4 v0 u5 E+ s* N' ~( R2 o4 N* Q- F3 i2 G. v5 h9 ?9 |4 s4 O; u) c
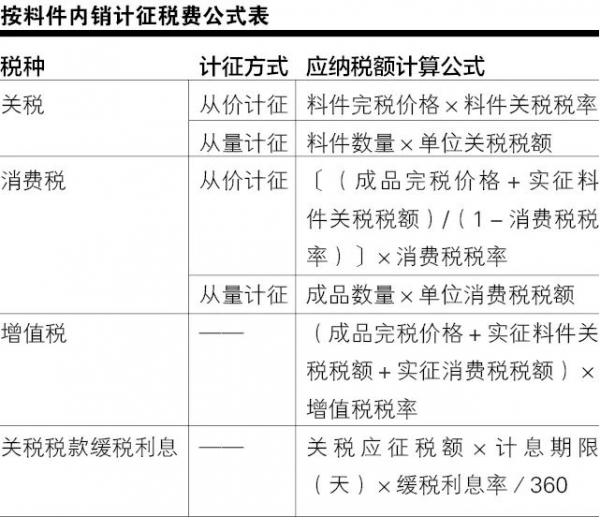
若企业选择按料件征收关税,则关税按对应进口料件缴纳并补缴关税税款缓税利息,消费税、增值税按成品缴纳。若料件涉及“两反一保”,企业应按料件缴纳相应税款或保证金,再缴纳相应的增值税、消费税或保证金。有关计算方法见下表。: k8 T( b* G3 G/ e k
& x9 `/ j: M9 Z* [/ g8 H# R
. U1 y+ t, L+ _7 q& O: [) F K. k0 U: ?, J: X# y& j; k! Y
按料件征收关税的实操案例1 G* ~$ Y: U5 j$ K, a# u
- ?( U- u# |# i9 l: G6 b以综保区内某电子加工制造企业为例,其进口液晶显示屏、偏光板、集成电路等近百种原材料制造液晶显示器。假如成品完税价格为120万元、关税税率为20%;其中,进口核心料件A完税价格为50万元人民币(下同),关税税率为2%;B为10万元,关税税率为5%;为方便计算,将剩余料件笼统归为C,完税价格为40万元,关税平均税率为3%;料件及成品的消费税税率均为0,增值税税率均为13%。
3 \. p4 w7 h+ w: j0 w) L
o* o/ k' L, ^5 g, X1: t2 K/ ?8 |/ V3 o. \8 |' p* A
/ x7 [' q! @0 [3 a) O1 x1 G" a测算综合税负
( A) S" v4 o" \( a9 n& @* H9 `7 c# H& {. n
企业选择按照成品纳税测算如下:
, h7 a3 W0 j" H3 s$ r3 I7 h9 {5 r+ _% {* m$ f
成品缴纳税款合计=成品关税+成品消费税+成品增值税=120×20%+0+(120+24+0)×13%=24+0+18.72=42.72(万元)。" p T. s9 X8 ~$ c7 f" y) L% ?
3 t4 p+ L5 k8 k: \如果企业选择按照进口料件缴纳关税,测算如下:" r- @" C ~" _3 q' M. n( `
7 X. O: T d- z5 ?9 U; `
全部进口料件的关税=(料件A完税价格×料件A关税税率+料件B完税价格×料件B关税税率+……+料件N完税价格×料件N关税税率)=(50×2%+10×5%+40×3%)=2.7(万元)。
4 u! ~4 `8 L# \3 g* v8 W) ^/ {; c7 f! o
进口环节消费税=〔(成品完税价格+实征料件关税税额)/(1-消费税税率)〕×消费税税率=〔(120+2.7)/(1-0)〕×0=0(万元)。2 j8 E. A3 D4 o; Y2 `) `, L
4 i/ o+ K8 \. {2 A) `
进口环节增值税=(成品完税价格+实征料件关税税额+实征消费税税额)×增值税税率=(120+2.7+0)×13%=15.951(万元)。
& c. v9 w. [2 x$ l
( c+ V0 U+ A- d( N6 O9 y- R2 A料件关税税款的缓税利息=关税应征税额×计息期限(天)×缓税利息率/360=2.7(万元)×90(此处假设90天)×0.35%(缓税利息率参照同期中国人民银行公布的活期存款利率)/360=23.6(元)——因该票缓税利息不足50元起征点,根据规定免予征收。$ `6 {/ H4 R7 q8 b) V
( q1 @/ Q& U% g4 a综上,料件缴纳税费合计=关税+消费税+增值税+关税税款缓税利息=2.7+0+15.951+0=18.651(万元)。
" J9 o) J4 p$ e5 m" X# H- u' z) I/ i0 j# h
通过上述测算可见,企业如果选择按照进口料件征收关税,税负成本显著降低。企业作出按照进口料件征收关税选择后,建议首先告知主管地海关,在双方共同完成相应准备后,企业再行申报。# [! N: z, |$ z) U. p/ E
+ H* C: Q. y$ w! v. i* U3 B3 q
2
# F" `, @- i8 o2 S# j/ ~5 w
2 E% ~" r$ G# G: G申报保税核注清单
% r7 D# s. F, X o" {* U, [- E: b2 J
区内企业在“单一窗口”或“互联网+海关”平台海关特殊监管区域模块下,选择保税核注清单(出口),清单类型选“A-选择性征关税”,除常规要求外,主要信息根据实际情况进行如下填报:! \+ m# e( }; k X5 R
- s4 J# F1 _( Y* p& R; {% G
通常情况下,料件成品标志选择“成品”,监管方式为“成品进出区”(代码5100),运输方式为“其它运输”(代码9),报关类型填报“关联报关”,再按照模板导入或者录入表体成品及对应料件耗用情况。
8 K3 y( D/ D4 I, u1 t1 K" `1 O# @+ V
个别企业的报关类型会根据实际情况选择“对应报关”,监管方式为“保区进料成品”(代码0444)或“保区来料成品”(代码0445),运输方式为“其它运输”(代码9),横琴新区或平潭综试区运输方式为“综合试验区”(代码T)。
9 O: B) X" Z8 s3 B: }5 [5 ]
9 g7 u) r3 {: o3 U30 R' n7 J5 t0 T
$ z* ~3 ~, E9 d. ]7 S* S( R
申报报关单
: Y$ h0 k' o* P. j9 a# J; O8 q. R; x
% g, u; I8 d. z纳税企业根据进口报关单填制规范录入相关信息,其中商品栏填报成品信息,监管方式为“一般贸易”(代码0110),征免性质填报“选择征税”(代码899),运输方式为“保税港区”(代码Y)。报关单电子审结后,企业查询、缴纳有关税费。
_9 i5 d2 p7 r g+ T
: w# @6 ?, u& U* B3 a! n! w* G42 E; H2 x# a6 I
. ~$ d; L) z1 b- N! r8 j
申报核放单
# w1 S1 u2 T6 A& Q" v' @. t
, w0 O* I3 N$ E, Q+ K l核放单在按照目前要求录入完毕后,货物即可出区进入国内流通。
9 F' d6 }1 v4 A
( W3 V' E! D, l/ l1 i文 / 王刚 邓怡
0 R K I- W3 j% }" \ B& e5 T0 k) |1 ?0 o
(青岛海关)
( I! X a; ]2 H: b5 k) c, I9 x. O2 o3 V6 F5 p- F
( G Y; M* r5 i; O
8 r# }5 x9 f+ L' c, `1 i0 V- f文章来源于《中国海关》杂志2021年12月
( H1 ]- m* n8 r. x! c7 H/ G7 \. L1 [5 k2 w( M/ h. d
注:本文内容仅供参考,具体业务的办理要求请询主管海关。
. v' w1 I3 D" R4 N4 e* B6 T转载请注明来源“中国海关杂志”以及作者。
* J, ], c2 H5 n4 `. M
- C) l F* m0 @: u" s. ?4 }0 ?! p
 0 m3 z5 ]9 R7 I* b5 l2 Y
( r2 _4 ~& k. C- K6 F. H编辑:常相婧
* r: O5 `. ]% p4 i- E审校:王国秀出品:中国海关传媒中心投稿邮箱:569613217@qq.com(秀米投稿账号同邮箱)
" `- z' g8 G' D$ B) ~+ o/ w* @ l C2 Z/ @/ y" M% Z
3 A. R. s8 R% n. ~! |- \# {! _
原文作者:中国海关杂志 |
|
 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2022-1-8 08:39:21
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡