|
|
点击“蓝字”关注我们8 @1 S C; P+ O4 c5 H
+ |2 K7 u) h1 ]& T3 e3 i
作为全球最大的钢铁生产国和出口国,我国黑色金属冶炼和压延加工业外贸竞争力长期位居世界前列。但随着近几年全球经济进入低速增长周期,我国黑色金属产品出口有所收缩。2020年,黑色金属冶炼和压延加工业面临的内外部环境更趋复杂严峻。新冠肺炎疫情在全球范围内暴发并持续蔓延,为应对疫情冲击,美欧日等发达经济体纷纷实施量化宽松的货币政策,黑色金属产品面临“基本面恶化”和“流动性泛滥”的双重冲击。我国黑色金属冶炼和压延加工业外贸竞争力延续了2019年的下行趋势,指标综合得分为101.83,较2019年降低0.43。
( s- e0 E7 M$ u. G8 n5 [# ~7 I0 s: j. n) a
3 `8 k4 U( O Y: t9 c& O$ g
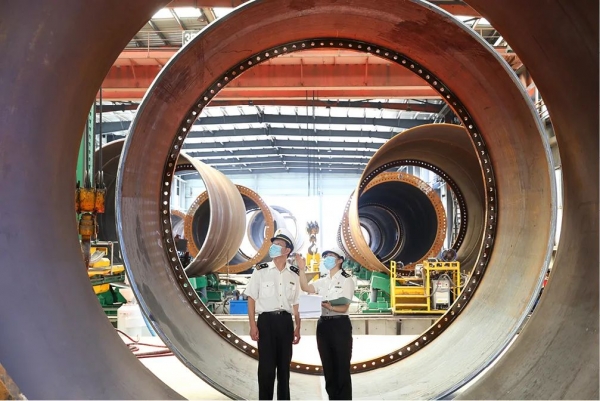
. u* W4 S8 {2 }- T风电设备“乘风破浪”出口忙。图 / 林军
0 N2 V5 {# W5 }5 n$ B. Q
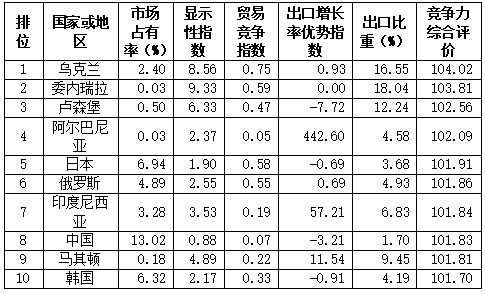
: ?* f2 a0 s4 r8 F% l0 G. z2020年全球黑色金属冶炼和压延加工业主要出口国别(地区)贸易竞争力对比表
& _/ J: x2 d# { a' h: w2 K+ F
0 I5 E3 `* b4 E; N) |
8 w2 P: R5 I" g0 ~- S$ j3 b& q ?" I
: a( l- ]9 y* H. e钢铁需求外弱内强6 ^5 O) f% h# R. \
% E# t: \$ m: r( T' }- E1 O1 Q出口、进口此消彼长' V- L2 D$ t4 U
$ G8 I' m& E1 ^4 s' _
在新冠肺炎疫情冲击下,2020年全球汽车、机械、电子、基建等下游行业陷入低谷,对黑色金属产品需求明显放缓。世界钢协数据显示,2020年全球成品钢材表观消费量17.72亿吨,同比减少0.2%。国际钢材价格指数(CRU)全年均值为155点,较2019年均值下跌5.17%。而我国疫情防控成效显著,随着企业复工复产推进,国内钢铁需求快速恢复并持续攀升。2020年,我国成品钢材表观消费量为9.95亿吨,同比增加9.1%,占全球消费总量的56.2%。国内钢材价格指数(CSPI)全年均值为105.57点,较2019年下跌2.24%,明显小于国际市场价格跌幅。! ~1 d% m& d% T- P& G
2 | @! u6 Q2 m4 }( |- H" u4 l
在钢铁需求内强外弱的情况下,2020年我国出口黑色金属冶炼和压延加工产品441.9亿美元,为近10年最低值,同比下降17.1%。而周边市场上热轧板卷等产品价格大幅下跌,叠加人民币升值显著降低进口成本,国内部分贸易商大量采购周边国家低价钢铁,推动进口增长。2020年,我国进口黑色金属冶炼和压延加工产品387.7亿美元,同比增长55.2%,进口值创历史新高。# |& e/ U- c; Q4 @8 T3 q
5 F5 M; f$ r) h m7 t
分项指标全面下挫
$ [. n4 t7 \5 c' w! Y v1 v$ p3 [+ }. y6 R2 q0 y: d3 {- F( A' N2 U
竞争力排位下滑6 v+ P* P2 L! Q" d8 f% B+ E
C3 B2 T0 l8 W' R2 L9 h
2020年,我国黑色金属冶炼和压延加工业出口、进口此消彼长,客观上也导致国际市场份额、净出口规模、相对增长率等数据明显滑坡,外贸竞争力各分项指标结果全面下挫。
1 L5 _8 }. @* P9 z
8 \, X& |4 N- t9 \6 \, p/ V$ j; F# d* S( H由于出口降幅较深,我国黑色金属冶炼和压延加工业国际市场占有率由2019年的13.52%降至2020年的13.02%,虽然仍居全球首位,但领先第2位日本的优势缩小0.45个百分点。出口增长率优势指数为-3.21,继续处于负值区间,反映出我国黑色金属冶炼和压延加工业出口降幅深于该行业全球出口整体降幅,在我国整体出口中的比重由2019年的2.14%降至1.7%。显示性指数由2019年的1.03降至0.88,反映出该行业国际市场份额已低于全国各行业的平均水平。此外,2020年黑色金属冶炼和压延加工业净出口值54.2亿美元,为2010年以来最低值,同比大幅下降80.8%,导致贸易竞争指数由2019年的0.36降至0.07。
: D9 C9 D' ]5 o/ j
9 H8 J: {; B! F

5 Z( ]- K3 ]7 a/ C5 F! O& _0 [1 T, a) X/ C; a6 v. B
随着5大分项指标的全面下挫,黑色金属冶炼和压延加工业竞争力排位明显下降。2020年,在全球贸易信息系统(GTA)有出口实绩的130个国家和地区中,我国黑色金属冶炼和压延加工业外贸竞争力排第8位,较2019年下滑4个位次。
2 i" v1 q: _" A6 B3 s7 k R7 @, Y) M! H3 l- s' c
传统贸易国出口普遍下降7 P9 Z8 n" z* P: M$ l. y
, Q- a. @3 h( A9 G* T! a0 B
新兴经济体份额快速提升4 X7 g+ H0 k8 G& N: l7 V
4 I! H6 Q, u; w6 o. R我国黑色金属冶炼和压延加工业出口的大幅下滑是全球黑色金属市场整体萧条的缩影。2020年,全球黑色金属冶炼和压延加工业出口总值为3400.2亿美元,同比下降13.9%。在GTA系统中130个国家(地区)黑色金属冶炼和压延加工业有出口数据,其中110个国家(地区)出口下降。出口值排前5位的国家(地区)出口均下降,排第2-5位的日本、德国、韩国和俄罗斯分别下降14.6%、14.9%、14.8%和13.2%;意大利、比利时、美国、土耳其等国也均出现两位数降幅。2 y- T3 U# V: p7 N* ]7 ~' z
; s n$ \' H+ A W) w0 k" ]
在传统钢铁强国出口降温的同时,部分新兴经济体国际市场份额显著扩张。如印度尼西亚凭借矿产资源优势,近年来大量承接我国钢铁产能转移,青山集团、德龙集团、普阳钢铁等企业在印尼投资的项目陆续投产,带动该国钢铁产能大幅提升。2020年,印度尼西亚黑色金属冶炼和压延加工业出口值大幅增长43.3%,国际市场份额由2019年的1.97%提高至3.28%,外贸竞争力排位大幅前进16位至全球第7位。印度在2015年提出钢铁振兴计划,2018年超过日本成为全球第2大粗钢生产国。2020年,印度黑色金属冶炼和压延加工业出口增长4.2%,占全球出口总值的3.59%,份额较2019年提高0.62个百分点;外贸竞争力排全球第13位,较2019年提升8位。此外,越南、马来西亚黑色金属产品出口也实现增长,外贸竞争力出现不同程度的提升。
( C8 ?, U1 v0 R# f) g2 J0 [% G. @+ U; `% g
值得关注的是,在上述东南亚和南亚国家黑色金属冶炼和压延加工业出口中,对我国的出口均贡献了绝大部分增量。GTA数据显示,2020年,印度、印度尼西亚、越南黑色金属冶炼和压延加工业对我国出口分别增长306.3%、141.3%、564.4%,分别占上述国家该行业出口值的19.7%、67.5%、23.1%,对华出口对各国该行业出口增长的贡献率分别达368.6%、130.8%、197.8%。3 S. Y# w% q! b" Y
3 l2 A5 [5 D: K* r' r5 B" A6 P贸易摩擦形势日趋严峻0 L4 p/ e( ^2 @+ l, W, N% u9 @
2 x5 d5 A% {6 w* o$ ?! x+ Y6 T8 F, F$ ^ k
出口市场空间持续收缩; H$ x1 W6 p |8 P
" X, J1 e, d8 k! f) T+ F" f3 V
贸易保护主义也是制约我国黑色金属冶炼和压延加工业出口增长和竞争力提升的重要因素。2018年美国出台“232”钢铝特别关税叠加中美贸易摩擦、欧盟实施进口保障措施,2019年和2020年我国黑色金属冶炼和压延加工业对美国出口值分别下降24.2%和24.4%,对欧盟(不含英国)分别下降19.1%和36.2%,对欧美出口合计占比由2018年的11%下降至2020年的8.1%。旧限制性措施影响仍在持续,新贸易调查案件数量也有所反弹。兰格钢铁监测数据显示,2020年我国出口钢铁产品受到来自18个国家(地区)发起的32起贸易救济调查;国家数量较2019年增加4个,案件数量增加28%。$ B. X: ^7 C- O9 A' X( w# Y
8 N6 W; g; F; I n7 N( `7 o, n: N3 b我国黑色金属冶炼和压延加工企业被迫加快市场转移,在收缩对欧美出口的同时,努力开拓东南亚、非洲、拉丁美洲等新兴市场。2020年,对东盟、非洲和拉丁美洲合计出口219.4亿美元,占出口总值的49.6%,较2019年提升2.9个百分点。出口多元化有利于规避传统市场严密的贸易壁垒和激烈的市场竞争,但在出口重心向东南亚、非洲等地区集中的过程中,在相关地区承受的贸易摩擦压力也随之加大。2020年,对我国钢铁产品发起贸易救济调查的18个国家(地区)中,有10个国家来自新兴市场。我国黑色金属冶炼和压延加工业出口市场空间拓展难度持续增大。- F, ~6 y9 a U" j( [. C }
- O+ o& {" U7 i& ~* l- O: D* t原料、燃料价格大幅上涨 d( w3 G- E, p5 Q
3 e) T, l! v1 |( d' G. b# R/ s
盈利水平明显下降7 ]0 H3 {/ ~4 `4 y: C- ]+ v$ O
, c }* h+ `0 d6 a- _& f作为全球铁矿砂最大消费国和进口国,2020年我国铁矿砂及其精矿进口量达到创纪录的11.7亿吨,进口依存度超过80%。但我国海外铁矿投资不足,截至2019年末,我国海外权益矿产能约8000多万吨,进口权益矿仅占铁矿砂年进口量的8%左右。而日本、欧洲等国家,拥有境外权益矿比重均超过50%。
2 T' a% {9 q1 Z- W& H; }+ V+ _: }" ~ f
我国对上游铁矿资源的控制力不足,导致我国在铁矿砂定价中一直处于弱势。2010年,全球铁矿砂定价方式由年度谈判改为指数定价,作为主要定价依据的普氏指数存在样本量小、代表性差等缺点,易被矿山和金融资本操控。2020年,受供需偏紧、资本炒作等因素影响,全球铁矿砂价格大幅拉涨。截至2020年12月31日,普氏62%铁矿石价格指数为159.2,较年初上涨70.8%。2020年,我国铁矿砂进口均价达到每吨105.7美元,同比上涨11.5%,2015年以来首次突破每吨100美元大关。此外,焦炭供应偏紧,截至2020年12月30日,唐山地区焦炭价格为每吨2400元,较年初每吨上涨500元,涨幅26.3%。
8 H( L/ { Y& A+ f$ L% k2 M7 b ~" r, @# f2 s: J4 {( a1 x
随着原料价格大幅上涨,钢铁生产成本大增,钢铁企业盈利能力被严重削弱。2020年,我国黑色金属冶炼和压延加工业实现营业收入72776.9亿元,同比增长5.2%;实现利润总额2464.6亿元,同比下降7.5%。特别是在二、三季度,在海外竞争对手大幅降价的情况下,我国企业受制于成本高企,难以跟进调价,市场份额被大量蚕食。7 D$ t! k; h+ J2 `- L: g9 j7 M
g! N' \$ g G8 a2 [2 |
顶层设计推动行业
+ P! d* A1 `, c# K. B" d8 A3 M) ^, B: H. C
进入高质量发展新阶段
& @" a/ L/ b, Z0 ]' F6 O. N, L0 A' i! k2 i
产业主体分散,在原料进口端难以形成议价合力,而在出口端同质化竞争严重,是导致近2年黑色金属冶炼和压延加工业外贸竞争力连续下滑的深层次因素。经过宝武集团重组太原钢铁、入主重庆钢铁、收购伊犁钢铁,沙钢集团重组安阳汇鑫钢铁、安阳博盛钢铁、安阳新普钢铁等一系列兼并重组后,我国黑色金属冶炼和压延加工业企业集中度有所提升。2020年,前十大钢铁企业粗钢产量合计占全国总产量的38.8%,占比较2019年提高2.2个百分点,但仍远低于日本、韩国、美国等钢铁强国65%以上的产业集中度。
- V! U% K: x( P2 p% }# D; B
7 G( A6 [ r+ \5 T为继续深化供给侧结构性改革,推动钢铁工业由大到强转变,2020年12月31日,工业和信息化部发布了《关于推动钢铁工业高质量发展的指导意见(征求意见稿)》,在产业基础、创新发展、资源保障、产业结构、绿色低碳、质量效益等方面均提出明确目标。在顶层设计的推动下,在全球经济复苏、钢铁需求回暖的支撑下,我国黑色金属冶炼及压延加工业将逐步由控制产能转入高质量发展的新阶段,通过打造“绿色、低碳、智能”的行业发展主旋律,真正实现全球竞争力的有效升级。- B0 d! {, E; S, @6 r
$ r$ P6 M9 Y0 n+ p9 Z1 y" u文/陈家骥 李垚 王琳 凌微子
8 u. R& f- ]/ M+ Q5 T% Q9 L% f- a7 b# f( _7 {
林佳珣 高圣淦 粟端0 X5 z6 K: ~# t' @& L; R: f* ]
% @! Y5 B! W! I+ L" U
' l3 ~+ d5 j; e% ~; E' R. `2 V( D. V) M# e2 h8 V3 J* j
文章来源于《中国海关》杂志2021年12月' B i! T, T; a0 M
- }3 u( x1 I& ]' Z: {% K6 i转载请注明来源“中国海关杂志”以及作者。" s8 C5 l7 X t/ T
$ b) N( r8 K' Y7 W \ D
 * w3 ?9 u5 ?7 S1 L( V/ @! m
$ ?. i+ @( i; i" R) l! e编辑:常相婧
% d* D3 A F9 `3 t! D+ f审校:高扬出品:中国海关传媒中心投稿邮箱:569613217@qq.com(秀米投稿账号同邮箱)! k1 R5 i- C" Z
8 ~5 B% ^- o! P: `2 p2 @ # L/ F$ p3 S% o c" C! K% G/ Z
原文作者:中国海关杂志 |
|
 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2022-1-1 09:39:24
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡