|
|
点击“蓝字”关注我们
a" Q3 C( K' l. R. e" |" L) W4 B# I! {. ?5 L X0 n! {
海关传统的报关流程是接受申报、审单、查验、征税、放行的“串联式”作业流程。自2017年7月1日起,海关全面推行全国报关一体化改革,建成启用全国海关风险防控中心和税收征管中心(2019年分别更名为风险防控局和税收征管局),采取“一次申报、分步处置”的报关管理模式,改革税收征管方式,将安全准入风险和税收征管要素风险分别前推后移,在实现更加有效风险防控的同时,极大压缩了报关时间,对企业来说报关更快、成本更低,获得感更强。验估工作是税收征管作业中对接税收征管局、联系企业的重要环节,也是报关一体化改革中不可或缺的组成部分。本文就企业关注的海关验估工作相关问题作简要介绍。
3 w) r# d9 p% w8 t; J
( h. b: @- \& W验估作业的定义% U0 k8 _( u1 i4 d, \" h
7 l- o4 T7 h( }8 B' K/ \
验估作业,是指在海关税收征管作业过程中,现场海关根据预设验估类风险参数及指令,为确定商品归类、完税价格、原产地等税收征管要素,而实施的验核进出口货物单证资料或报验状态,对涉税要素申报的完整性和规范性进行评估的行为。验估分为放行前验估(事中)和放行后验估(事后)两个环节。7 H6 f, U) n) Y2 @* c
3 t) h* Z u' t
. o9 H; m. K: D4 p0 f9 H/ v9 N+ P3 R* i
' k5 N' J3 i* f2 M% a进入验估环节的报关单
: B& ]. i4 d$ l8 B0 ?( A4 a( J& A' a* q) H
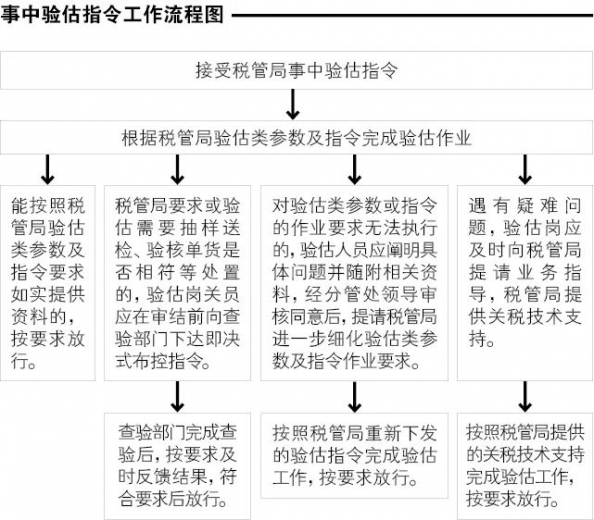
进入事中验估环节
6 I) j9 r: z% t& e; s) @" G8 y4 y) j4 Y6 P2 R8 [
被重大税收风险参数(H1)捕中的报关单,一般包括以下几种情况:根据国家有关政策、海关相关管理规定,需要对涉税申报要素进行审核的;税收风险较大的;税款与海关数据库相关涉税信息差异较大的;进出口企业为失信企业、实施联合惩戒名单企业,以及有放行后不配合海关作业记录的。
" x9 w+ x r" J: ]7 B- T* _2 [8 X
* a% t. d2 j, f( D" ~8 t, z被单证验核风险参数(H2)捕中的报关单:需要在放行前留存有关单证、图像,或者需要企业补充提交情况说明等资料的。& w/ H1 w) g' S1 Z' k
4 Q' M0 J' Y; Q# O9 Z+ Z4 M
已下达实货验估指令的报关单:需要通过实货勘验、取样及送检化验、留像等方式确定商品归类、价格、原产地等有关税收征管要素的。
9 L# p" f8 [- i" @+ z% j
# G, M3 w6 r4 o: S' t# v2 D, h6 m
6 l' l ~ y2 N' V- p& T$ D! ` K$ N) F) N' q2 _* h
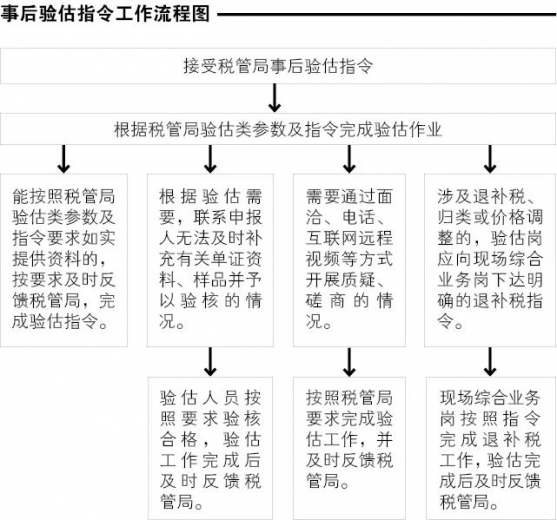
进入事后验估环节; k; H! q; {$ [3 f
1 o+ L, j# Z* e+ P% i被一般税收风险参数(H3)捕中的报关单:即不属于H1、H2和实货验估指令设置范围,存在一定税收风险,但通过放行后验估等手段能够进行风险排查处置及追补税的。7 Z/ l5 S. P' z) @) U9 B4 e
) b, m) g+ j' v% T3 K7 |
 8 a5 | Y& u1 v# g0 s6 }7 I' J
* B9 N0 k# B ~7 e
验估环节中海关的职责
: h1 q8 m$ L5 b% \$ P0 \
5 @3 \' `* E- d9 f" b01
) D* d& V; R t [2 [% n2 @1 R( }1 V. C3 l4 M( o: B
验核有关单证资料、样品。. }& p P7 y& g0 J$ B
1 U( c1 J) S/ v3 E7 N
02
3 b/ P, ?: ?" ?6 B D6 B4 E, U' e2 p
( }4 x- E# f- a1 c% |0 o验核进出口货物报验状态,做好取样、留像等存证工作或在取样后送检化验。$ A: h, Q0 [4 R- A( _9 _5 ]
9 B5 P" t* z" q% u5 ~+ u
03
@" h R( \$ v# \& n/ c _; H5 y, R% k! R, f# p
开展质疑、磋商,收集和补充单证资料等工作。
+ E: W: q) \2 Y A6 N
8 k/ A; n) y; r( f9 w046 `% ~4 T- R9 P2 ^+ v6 i+ a3 T. D# v
( e! \! s$ p7 z! R% O录入验估作业记录及结果,按要求反馈处置结果。
& X0 o8 a6 }. ?3 R* b/ E% J2 x' b! f
1 k) ]1 X! _6 W8 Q' `' `05
, O/ c& h l4 o! ~! H
5 \. `( s; } K9 K: D; i提出优化或增设验估类参数及指令建议,提出优化验估类参数及指令评估指标建议。
; v% T% B$ V; _ G
5 \2 s. T% t5 L+ a$ z06/ z2 \) k+ J+ N+ u1 y; p i
7 b. c4 }! c$ `8 X, D9 ] `在系统相关功能调整前,对存在重大税收风险且放行后难以有效稽(核)查或追补税的,实施放行前的税收征管要素风险排查处置。
7 U0 ~; {9 b+ k3 @0 u
# a. t' v& J2 E$ A7 T" {, s07% f3 Z3 P1 C2 f9 T5 p3 x9 b+ Y
. W+ x" A6 |5 L- v
承办税管局交办的与验估相关的其他工作。* d7 W1 O2 Q$ ^4 O0 F1 b3 O& w
- m) ]5 g% ~6 G0 U" t$ }9 W' N4 q
验估指令工作指引
# Y! I, n* J$ D1 S- ?. N& ^( H; [1 ~: [( g8 s2 d' V
海关验估关员根据税管局验估类参数及指令,检查相关单证资料的完整性和规范性,验核是否满足参数提示的要求,并根据参数要求完成相关的验估作业。1 _% K3 U' z- n% [ t
' u" z7 G8 W% K! \. [文 / 崔家杰 郑琛! ^' K3 m+ j: ?4 }- c$ P% G5 U2 q
9 t9 }% R# w- B$ M
(天津海关)" K/ q- ^) \: j8 D% a
4 c0 e" R; x) s" L+ \
 $ u Y: s9 A$ J' R) }2 F9 Y
9 ]! M8 o, J3 @6 _/ A
文章来源于《中国海关》杂志2021年10月
. l* m8 ]1 Z4 X8 _1 h
8 e1 N' t3 S* }* H6 T l
 1 X. c$ S/ G/ K. p/ j ]6 V
9 ~$ @' M. a2 s4 ]7 q2 H编辑:常相婧9 D6 V9 ~- U4 j
审校:鲁翔宇出品:中国海关传媒中心投稿邮箱:569613217@qq.com(秀米投稿账号同邮箱)
7 \* O) R7 @( _6 g5 ^" }1 {
4 p) D( i: w6 e- B9 C) L& Y" @ + l# b R! P7 b! K. \* J' F
原文作者:中国海关杂志 |
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2021-10-29 21:01:35
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡