|
|
收到《海关价格质疑通知书》?莫慌!- W( ^' e5 ^9 L5 m
) j# S. P; v$ l6项小指引,了解一下! r0 T& ]1 ]3 w! u
9 D' t+ q; n0 }) D) L' k4 [& K0 A, E' l
 ) l: h; ^- h: {( \5 w
8 y; i G/ @- |/ f% i5 _7 o% z
, d% J4 ]% {4 M% @1 a4 q) S' Y5 _ ~) q
一、海关在什么情况下会发出《中华人民共和国海关价格质疑通知书》?$ O, E# L H. x9 c
6 l* o8 G2 ^, @) S
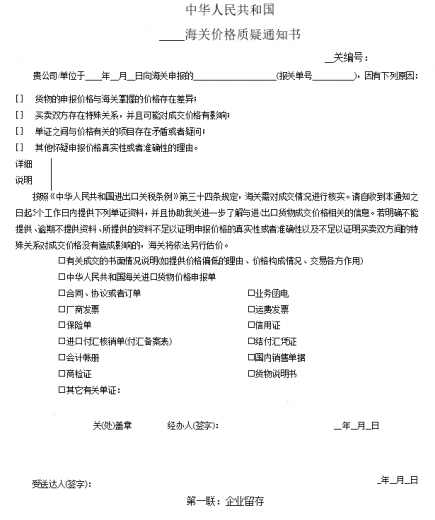
答:海关对申报价格的真实性、准确性有疑问时,或者认为买卖双方特殊关系影响成交价格时,会制发《中华人民共和国海关价格质疑通知书》(简称《海关价格质疑通知书》,详见样式),将质疑的理由告知纳税义务人或其代理人。
H8 X5 B$ [5 z! K# l/ l3 r, ]; Q# |- R. W+ h; r& }4 [1 |9 m
海关价格质疑通知书
! f( V$ `- t1 |- j
- ]4 {' G. s7 |" P7 A& L- K3 r& Y+ d+ n9 P6 Y9 q% h9 m r, N" U8 i1 A; u6 U
二、纳税义务人或其代理人如何接收《海关价格质疑通知书》等审价文书?" k. U# P' \: _ e- p) D& N
. n/ H7 Y3 f2 C: R8 Y) X答:根据《中华人民共和国海关总署公告(2018年第9号)》,海关总署在全国海关推广审价作业单证无纸化。纳税义务人可通过中国电子口岸网站——“中国电子口岸执法系统”——海关事务联系系统,接收和反馈海关价格质疑通知书、价格磋商通知书、价格磋商记录表等审价文书及随附单证资料电子数据,并可接收和查看估价告知书。
@4 ~6 e; F, d6 `! o3 J% a/ }; }- f: e. V/ p
三、纳税义务人或其代理人收到《海关价格质疑通知书》应该怎么办?
3 x* y9 d5 W/ [: z8 v: O# G: R X, T5 M1 M$ g1 U
答:纳税义务人有义务按照海关的要求和规定的期限给予充分的配合。具体地说,纳税义务人或者其代理人自收到《海关价格质疑通知书》之日起5个工作日内,以书面形式提供相关资料或其他证据,以证明其申报价格真实、准确或买卖双方之间的特殊关系未影响成交价格。& x& R4 ]% F: f6 C# F
0 |, J7 R: w$ D: e2 `+ T& u4 V3 n【关键字】——“相关资料或其他证据”是指足以验证其申报价格真实、准确或者双方之间的特殊关系未影响成交价格的直接证据。“规定期限”是指纳税义务人收到“价格质疑通知书”之日起的5个工作日内。. l& ]! k9 m" P; B, |/ [; i8 X& |
! b: j7 A- h1 y U. M* `
四、收到《海关价格质疑通知书》是否意味着一定会被海关估价?$ S/ \% n2 D, @ V; r1 v- T9 v
- ~" U# u9 C; t
答:不是。海关行使价格质疑程序一般会经历以下步骤:0 ^6 M8 n; h7 R( r) B+ w% H, h/ N1 V
/ z7 V9 t: E* X
一是提出质疑的理由,主要包括:货物的申报价格与海关掌握的价格存在差异;买卖双方存在特殊关系,并且可能对成交价格有影响;单证之间与价格有关的项目存在矛盾或者疑问;其他怀疑申报价格真实性或者准确性的理由。% X# c" m- `2 X/ `9 h
1 B# ]+ E! v0 ^! q7 X二是发出《海关价格质疑通知书》,要求纳税义务人对质疑理由进行详细回应。$ s6 w% w6 c: u* w
5 s4 `$ M, \( c' S$ y三是纳税义务人或代理人按要求提供相关资料及有关证据。海关给予纳税义务或代理人5个工作日的时间准备相关说明、资料、证据等。纳税义务或代理人确有正当理由无法在规定时间内提供相关资料,则可以在规定期限届满前,以书面形式向海关提出延期申请。申请延期时需对“正当理由”作出说明,延期不得超过10个工作日。! L% L; R: l% S1 e$ [+ k; A
: K9 f/ g# \0 H
四是海关审核收到的相关反馈资料,确定下一步的措施。
9 Z1 Z2 k$ |3 f7 n! J( \
. O1 ]4 d5 a& e: a2 k5 g【海关提醒】——海关会根据实际审核情况,要求纳税义务人或代理人提供有关成交的书面情况说明(如提供价格偏低的理由、价格构成情况、交易各方作用),《中华人民共和国海关进出口货物价格补充申报单》,合同、协议或者订单,业务函电,厂商发票,运费发票,保险单,结付汇凭证,货物说明书等资料。上述资料并非需要全部提供,以实际《价格质疑通知书》为准。1 @) w9 p O& Q$ r1 Q1 j
7 n4 l2 M& a8 f! ^- l5 S
【小贴士】——如果相关资料可以消除海关对申报价格的疑问,可以证明其价格的真实性、准确性,则海关会接受申报,以成交价格为基础确定完税价格。" I% }2 Y. P7 g
$ q$ ?# B; k5 e! d; }* s4 B/ g/ S$ @
五、发出《海关价格质疑通知书》后,海关一般会有哪些审核结果?: O" c2 S' k: y6 d
: M1 h) _* c, E7 v/ Z
答:通常情况下,海关价格质疑后,可能出现以下几种情形及结果:
i! y$ H- S) H3 P
% A; n! b P, k& o6 P1. 经审查确定申报价格符合成交价格定义、条件的,以成交价格为基础确定完税价格。/ }/ i- s8 x. p# l% P
2 @+ `. g1 l' P {$ K" C% U
2. 对成交价格进行调整(加项或减项)后确定完税价格。+ g1 Y' I" |+ f
1 t3 k7 P/ O& J8 T9 S$ T& ]3. 按照成交价格方法以外的估价方法确定完税价格。
# V" ~3 C- h; O2 X6 h2 I% }# o9 v3 z5 s- l4 j) S$ v- w* [
六、收到《价格质疑通知书》后,哪些情况下会被海关使用成交价格法以外的方法估价?
* B" {- U8 q9 i. ~4 W0 H( D5 t; [$ b" ~
答:在以下三种情况下,海关不接受申报价格,使用除成交价格法以外的估价方法估价: l' u3 m# R2 y/ |
- [$ p) {; M- h0 }. A$ Q
1. 纳税义务人或其代理人在海关规定的期限内,未能提供进一步说明。自收到《价格质疑通知书》起5个工作日内及申请延期但延期时间届满后,纳税义务人无法提供正当理由或无法提供相关资料的,海关将不接受其申报价格。
+ O1 T- a1 o- |5 f0 y& E; o m8 h c8 F' L7 h9 Z& w
2. 纳税义务人或者其代理人在规定期限内提供有关资料、证据后,海关经审核依旧有理由怀疑申报价格的真实性、准确性。例如,纳税义务人提供的与成交价格达成有关的交易资料不全面,使海关无法确定价格是否受其他因素影响。! b. u T1 W" M/ Z5 V6 r
* y! U& Q- n5 u9 R4 d3. 纳税义务人或者其代理人在规定期限内提供有关资料、证据后,海关经审核依旧有理由认为买卖双方之间的特殊关系影响成交价格。比如纳税义务人或其代理人所提供的资料,不能证明特殊关系方之间的利润水平符合该行业惯例的,不能证明特殊关系方之间的转让定价符合独立交易原则。% x7 Y5 t- y* C, V0 @! _' J
6 B% T, C9 ` V3 D2 g; @+ U转自微信号:海关发布- q' G3 N5 R/ n; n4 w# G
1 g4 S4 \; s5 I/ q9 z
4 x1 R+ \* P1 _1 ^* a0 o) v原文作者:广州海关12360 |
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2021-6-11 12:37:57
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡