点击“蓝字”关注我们/ `. K- E9 ~# l! n# v
& O% C- ], K5 G0 g海关稽查部门作出的《稽查结论》是否属于可以提起复议或者诉讼的具体行政行为。也就是说,企业不服海关作出的《稽查结论》,是否可以提起复议或者诉讼。案例及相关观点分享如下:( R! `, v) M# W; P
8 O% `: W# ~/ `, b5 S案情简述
' w, n5 b8 |% N; a4 {- f: d8 I7 V5 L! |- [, n% Q0 p- o6 z6 B
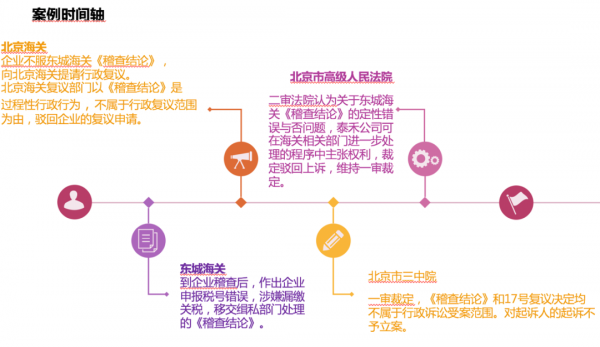
这是一家北京企业提起的行政诉讼,起因是该公司被北京海关隶属东城海关稽查,稽查部门认为该公司进口商品申报税号错误,应调整归入另一个税号,海关认定的税号属于对美加征关税商品清单范围,因此该公司稽查期间进口商品涉嫌漏缴对美加征特别关税,稽查部门作出《稽查结论》,决定将案件移交北京海关缉私部门处理。该公司不服《稽查结论》,向北京海关提起复议。
7 b; ?0 g0 @& b9 I; N" ]$ Y+ w
北京海关复议部门以《稽查结论》是过程性行政行为、对行政相对人权利义务不产生实际影响、本次复议申请不属于行政复议受案范围为理由,作出了《驳回行政复议申请决定书》驳回了该公司的复议申请。该公司不服复议决定,提起行政诉讼,诉请撤销北京海关作出的复议决定,撤销东城海关作出的《稽查结论》,重新作出稽查结论,维持该公司原申报税号。这个案子经一审法院北京市第三中级人民法院裁定,对起诉人的起诉,不予立案。二审法院北京市高级人民法院维持了一审法院的裁定。
& w" O8 S4 O. Y) ^" m. f' Y6 C* c, [ s( U( A
# {! C* c: a5 d0 o3 V1 V$ k: ~) ^' A1 a: y& y; p# Z' K# f
律师分析
. X/ |- J* ]' c) I0 v+ J4 o' U4 R4 v8 `( E% E
1
3 K1 O1 g, X5 |- a$ U# d- R. N% A2 f* g$ F2 T1 H ]. a
当事人提起复议、诉讼相关的法律依据
/ ]* z# D% i7 V V8 V, ?" s% U; ^, F/ G+ b$ a
010 [( v# [- f2 x# K# [
5 v" Z6 U n6 \& `) t- T2 ]% B5 W7 ^《中华人民共和国海关行政复议办法》(以下简称《复议办法》)6 C6 e+ m/ c! Z8 o: F1 L O
+ r' z; a4 o; f# X3 p
根据《复议办法》第九条(十一)项的规定,对海关稽查决定或者其他稽查具体行政行为不服的,属于公民、法人或者其他组织可以向海关申请行政复议的范围。
2 H! }" ^! \8 V$ ?2 e; i' p h( N, j ]7 c5 u, T* D
02
( H$ L: ]% b7 n) l' R# l4 N4 e) o) `6 b7 e+ p5 e6 \6 `
海关总署关于公布《〈中华人民共和国海关稽查条例〉实施办法》所涉及法律文书格式的公告(海关总署2016年第61号公告,以下简称61号公告)
/ r4 m. \- j; w& J! P% Y/ Q4 k3 t
根据61号公告,《稽查结论》的法律文书中,明确列明了行政相对人的法律救济权利。《稽查结论》法律文书格式中,明确了被稽查人“如不服本稽查结论,依照《中华人民共和国行政复议法》第九条、第十二条,《中华人民共和国行政诉讼法》第四十六条之规定,可自本结论送达之日起六十日内申请行政复议,或自本结论送达之日起六个月内,向人民法院起诉。”海关作出《稽查结论》并加盖关印后,送达行政相对人。
7 b* r7 y; R0 b$ J' ^: D$ m* g
' t. Y' g: L$ T% x( }" I! w6 b5 B7 X当事人正是根据以上规定,认为海关作出《稽查结论》,是海关作出稽查决定的具体行政行为,属于可以提起复议或者诉讼的具体行政行为的范围。
, s8 P/ Z7 K4 x' M
+ `& @" D5 w5 N2* s" Z1 V4 B/ M+ j, I& H& l6 N
~- Z0 d9 P c. i《稽查结论》是否属于不可复议或诉讼的过程性行为?
1 l4 {7 |! {4 y" {: P! \. d* f& Z' P j; ~
01
/ r9 `5 ]4 E0 I1 N7 o
, p4 V* J w& A7 n& ~3 p' d2 H海关和法院的认定理由
$ O( ?* k& H. f: s% k9 a
, B2 R& Y- G; l+ _6 o根据最高人民法院关于适用《中华人民共和国行政诉讼法》的解释,行政机关为作出行政行为而实施的准备、论证、研究、层报、咨询等过程性行为,以及对公民、法人或者其他组织权利义务不产生实际影响的行为,不属于行政诉讼的受案范围。
7 V" z4 S* r( d
' ^ c) D# }# u! u2 \4 a k. b, B法院认为,根据《中华人民共和国海关稽查条例》(以下简称《稽查条例》)第二十四条、第二十六条、第二十七条规定,经海关稽查,发现关税或者其他进口环节的税收少征或者漏征的,海关应依据相关规定向被稽查人补征或追征;认定被稽查人有违反海关监管规定的行为的,由海关依法处理;发现被稽查人有走私行为,构成犯罪的,依法追究刑事责任,尚不构成犯罪的,由海关依法处理。% h( i; h/ t# Y8 ^0 c1 Y6 A
. O- m7 B9 g* |2 z本案中,海关稽查部门作出《稽查结论》,告知涉案公司涉案情事移交北京海关缉私部门作进一步处理,故该《稽查结论》属于过程性行政行为,不具有终结性,不发生独立的法律效果,对涉案公司的权利义务不产生实际影响。
' c V8 i. E/ V+ A$ ?% D# k" i
* e4 ~. o: c3 L6 V02
8 A5 H0 _+ W N$ [; v u5 ?( ~ L* O' D! k$ n! j
报关律师认为,海关作出《稽查结论》,并非都是过程性行为8 t4 c: C6 C% M+ F2 Y& V
t2 ]. k: c2 B6 p
根据《稽查条例》规定,海关进行稽查后需作出《稽查结论》并送达被稽查人,海关根据稽查情况,对被稽查人分别作出补征或追征税款、给予行政处罚、追究刑事责任等不同处理,追补征税款、行政处罚、不予行政处罚等都对行政相对人的权利义务产生实际影响。所以应对《稽查结论》作出的决定进行分类,对行政相对人的权利义务产生实际影响的具体行政行为,应可以复议或诉讼。
, h9 N3 A1 I8 f6 r( y1 t+ g+ `3 [5 s6 S! e8 S
(1)《稽查结论》中作出补征或追征税款决定的,对行政相对人的权利义务产生实际影响的,应属于可以被复议或诉讼的行政行为的范围。
% \: e ]6 w2 h1 a+ @: z
! ^' s w3 ~1 W% ]: E(2)《稽查结论》决定移交缉私进一步处理的,属于不可复议或诉讼的过程性行为。但被稽查人可以对海关后续作出的行政处罚决定、不予行政处罚决定等提起复议或诉讼。
- v5 A" r9 O, f5 i. W
1 U8 P; Z, ^- o$ o! |5 P& S3 y0 j6 L- E' Q
" e# N6 k( x+ W- I9 N
稽查中的其他行政行为,可复议或诉讼吗?
6 M2 j- z2 a4 ~1 W# n4 B9 e s
7 O! h i$ V5 V; [& z0 t7 i2 f' ^01
: M; `7 e7 X3 l+ M* l) @6 z# ^
' j8 U* x, `5 ]" f; h) K查封、扣押( v. I5 h; D( P! e! t+ M% F* w
. f i) b+ q S% _
根据《稽查条例》,海关进行稽查时可以依法查封、扣押其账簿、单证等有关资料以及相关电子数据存储介质,还可以依法查封、扣押有关进出口货物。对于海关在稽查过程中的查封、扣押行为,企业如不服该行政强制措施,是可以提请复议或诉讼救济的。3 f$ C8 j/ p1 F' T5 t! p% d" F
, _0 n# \) E+ U/ R j. A) ?4 U! S( Q) o
01
* Q0 g/ ~6 i; T8 c2 V6 E. J7 @2 v
% ?2 c* Y+ d# J2 e [$ O6 V限期改正. H) B- i1 f# N& r9 S; n7 d& `
3 S6 _1 v8 A9 l0 X% y' L
根据《稽查条例》,被稽查人未按照规定编制或者保管报关单证、进出口单证、合同以及与进出口业务直接有关的其他资料的,由海关责令限期改正。企业如不服海关作出的限期改正决定,也可以提请复议或诉讼救济。6 ~2 l. L6 \. r) b
) t' P: K1 M2 ^9 m' H1 Q
文 / 刘科科
, l& o$ F- d0 C( O- o4 |' r( [$ |; P" H+ Z! f

& U \$ K7 \- ]) x, M
: Z9 D" m( d! e6 M8 h! q% A% w供稿:北京德和衡律师事务所编辑:常相婧* }" F/ n9 F/ |. s
审校:王国秀
" W9 k& _$ ^! ^" [9 ~$ u# X' l出品:中国海关传媒中心投稿邮箱:569613217@qq.com(秀米投稿账号同邮箱)
" B( L. M$ n: ]
, |! r) r( I" R. F1 K0 U" k9 } 3 P* C0 h( T9 Q7 W) Z4 z
原文作者:中国海关杂志 |

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2021-5-19 10:07:57
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡