 # I9 N# ]' k' K
$ x! r) p& L/ r1 \企业
: H# ^; `1 ?- Q7 p2 d+ i: s4 W0 U% t# L0 \& x! i0 K. U) ?2 }

2 k( ?/ y8 Q+ `- }! I关小妹!你好,听说开展加工贸易便利多多,我们想了解下与一般贸易相比有什么好处?' |0 j1 h: w% J7 c/ J; I
与一般贸易相比,加工贸易享有保税等多项便利,由于企业税负及成本受关税、征退税率差等多种因素影响,下面我们进行以下分析和比较:: |" s4 L5 H( k `5 H& k$ N
. r& k- g: c4 y

# _- C0 ^; b4 c3 ~& O8 r6 K
0 ~% F/ J( [8 _% a! s2 I
8 d' }* G# Y7 K6 k' Y: u- O/ U) h9 a
海关
" Q( x5 s* q: A& z9 e, j0 K加工贸易和一般贸易的区别, v3 `1 @4 w9 ^7 S7 g
, g6 h/ J2 {: {( M一般贸易
6 u5 {/ H T* g4 P& ^0 f# G9 s$ Z
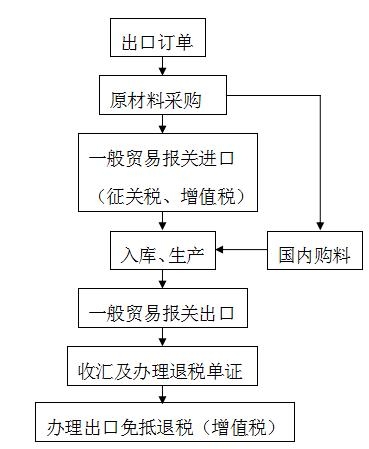
一般贸易,是指中国境内有进出口经营权的企业单边进口或单边出口的贸易。一般贸易流程大致如下:) N* s3 b- X: U. }
; Z4 ~* ?9 N" \# A
 ) H: O+ ?/ q2 _6 E& W
% W" L+ v0 O: l2 x G3 ~# h* `加工贸易
' M6 G1 O% C5 i# ~
q1 Q; o* B j, r0 L$ _加工贸易,是指"两头在外”,即经营企业进口全部或部分原辅材料、零部件、元器件、包装物料(以下统称料件),经加工或装配后,将制成品复出口的经营活动,包括来料加工和进料加工。开展加工贸易,需向海关办理加工贸易手(账)册。加工贸易流程大致如下:5 T8 m6 h- _' H1 N
- b) ~9 S( o, h0 @ F

, n& `' m$ A+ v( K. H
( `0 y! P6 `$ ~. |- o Y, j
 h7 d' \9 G* x9 Q
2 M: F7 K# h$ ]: D" H加工贸易和一般贸易的税收差别) W% l1 B( _8 B
5 ]. H( |' Q& q4 F. F- e一般贸易* j- {2 G5 S9 D# X
% I7 {" `5 |5 h* q
(1)原材料进口时需要缴纳关税、海关代征的增值税、消费税等(后者量少,略);: T# |5 v/ n7 X, o& m3 Q
$ I& i0 t u. D5 v
(2)成品出口时,一般免征关税;同时,可以申请出口退税,如果有征退税率差的部分,则需要计入生产经营成本,不予退税。即:不予退税计入成本税额(不得免征和抵扣税额)等于(征税率-退税率)×出口货物离岸价格。
1 s% n' V1 V: p9 f" z! T
Q4 p9 h m( h/ v7 d加工贸易4 l& X6 B3 J9 C; D, y
! @& ~( A) e3 t D* d L
(1)原材料进口时,可缓征关税、增值税;% A7 z e5 U# _% e
' j) q! B/ x. p+ ]" H- {. q+ r
(2)成品出口时,一般免征关税;同时成品加工增值部分可以申请出口退税,如果有征退税率差也需计入成本,不予退税。即:不予退税计入成本税额(不得免征和抵扣税额)等于(征税率-退税率)×(出口货物离岸价-保税料件货值)
1 o2 ^" M7 J$ V4 C% @5 t8 \0 n0 U3 N
两者比较——税负差别) A$ G1 l; w5 N, I) s
加工贸易进口保税料件加工的成品全部复出口可以直接免除:保税料件的进口关税+保税料件货值×所生产成品的征退税率差。同时,可以节省海关代征增值税的资金占用。
1 u; }* @1 l: E% _1 b/ g
 - _# A5 U2 N. _4 {& @; S Y7 z% j, L
' ~1 l- l. P* Q# w) C( H
 6 D' A$ T$ J8 w9 ^
3 R3 z7 s) M; _( w9 W7 k* _例:甲公司的某项业务中,进口原材料的付汇金额为100万元,原材料的关税税率为5%,增值税税率为13%,利用该原材料加工的成品出口不含税金额为200万元,增值税退税税率为10%,该原材料加工成产品需要消耗国内购进的辅助材料,不含税金额为60万元。分析该原材料以一般贸易进口和进料加工在现金收支上的差别。
! W/ @1 k# j1 `2 }( r, ]9 I8 ?' J* T! O; L
一般贸易 Z+ c- J+ o4 q5 Y' j4 r
' ^, x9 ~' P+ o/ ]) t8 O& ^
现金支出: 2 F: W5 n+ v" @2 F2 p% ]5 i
& h$ L) ?+ L$ P; H4 v+ _0 @: T: T
1、原材料进口付汇100万;" I% Z' g& o$ \, D
8 }( O/ F$ o ]1 D7 {6 s# r
2、原材料关税100×5%=5万;6 L0 I6 d( o, u) I9 ~4 g
4 d" Z6 P" C3 K/ k9 ]) o
3、原材料进口增值税:(100+5)×13%=13.65万
# c6 t# z1 \' r# P- J3 A; Y5 r0 S' U5 G& m0 B' N0 y& m0 L& L
4、辅料60万;: ~3 u- b# U2 v% v9 V x
! p/ c7 r4 }/ D6 m; q4 G: h
5、辅料增值税60×13%=7.8万" Y) M' ?7 a2 T
: l) \' Q: E# f. X+ Q支出合计:100+5+13.65+60+7.8=186.45万) j9 M8 M6 i; q y# r! Y! X
! D3 w" w) z) y, Z. X现金收入:
% c9 z* {# g- k( E5 j, u% {
$ \% B- }+ i; Q! ?3 R* `8 p1、出口收汇:200万;5 N ~1 A; k7 R D% H
" z Z( B- E! _6 H$ |
2、出口退税:200×10%=20万2 E7 j" o; H" G! D$ |
3 v* ?* N& c' b& ?, S收入合计:200+20=220万
1 i* p! G% K. S* ?% w7 @3 o$ E; F* w8 b( ]$ N
现金收支净额:- f: {, P/ N/ @% g
& d: D( i0 l. }2 ~* d, _, j$ g0 {
220-186.45=33.55万$ T4 W9 S" N( l2 o6 H& _9 ^) `, d* g
' F) k$ ]9 W* I5 q' q, K- J* L+ r进料加工. q# Z! `: U1 j; _ x; i% j
" |- j) w6 f) B$ C
现金支出:
7 q" R6 {& Z) g
3 v: r" o7 p2 c$ C4 g( Y1、原材料进口付汇100万;9 ?7 v j o* o; T4 t
& J1 F9 U7 E1 H6 c0 e9 Z
2、原材料关税0;
5 C, v6 o3 r6 L( G" x' [
' `7 z% n$ }' z) m7 `3 @, w( N3、原材料进口增值税:0
9 V1 @3 j3 ]" \" h; R5 g
0 l) ~$ W6 x4 G& Q! q+ k4、辅料60万;
0 u0 ^5 o: k P3 M. H) }, n. H6 T, R' }! M; D4 P4 P; Y
5、辅料增值税60×13%=7.8万6 \: m. s) [3 u: M0 ^
6 \9 H. {- C4 Y
支出合计:100+60+7.8=167.8万
# F( Q+ S1 W" w* ]4 h0 F# `2 b; h& `: b4 X3 V6 @" r2 H1 f
现金收入:8 E0 E" c' {1 T" d3 ^8 u
: y( p" O4 _0 d2 `' j
1、出口收汇:200万;' z, V7 k- t; p& [
, v# b7 _3 T' p3 f% M/ y. f, B2、出口退税:(200-100)×10%=10万
( e+ d' X$ N* |1 w3 i* ] E( l Q! c) {% b$ \; [1 o
收入合计:200+10=210万- }" e" Y4 E9 y% P5 D7 b+ \) }$ L! J! g
# k* ]! O0 Z) Q+ v现金收支净额:1 n* [: U3 M1 m, W9 \
- S; g* T; I- e p
210-167.8=42.2万
" X7 D4 M- I2 u) h5 U+ Q
7 R: h6 V& Y5 H+ T进料加工与一般贸易现金收支差别:5 C5 B5 n' |& Y0 I! e# ~
% B& P M4 X6 Q+ E8 i1 F
42.2-33.55=8.65万
& G/ N: W# E! X
1 K1 t. O2 I! H4 I& w8.65万元由两部分构成:
; O; g4 a1 b+ [& c K
+ f+ y$ z5 _. v4 N n* G一是关税+关税×增值税率,
2 ~. ~8 g0 n; B% S6 \& O* g8 e& @
即:100×5%+100×5%×13%=5.65万;
1 x0 w/ [) ?" [4 }6 ^
7 H$ {. g+ N5 s* f: K7 m二是征退税率差造成的不得免征和抵扣税额,即:(征税率-退税率)×保税料件货值等于(13%-10%)×100=3万( F4 s: |2 T0 H
; W$ R( [% _' m其中,生产企业可在货物报关出口之日次月起至次年4月30日前收齐有关凭证向主管税务机关申请增值税免抵退税,关税和不得免征和抵扣税额不能申请免抵退税,计入企业生产经营成本。
. E; H3 e- t/ d- ?$ C8 y
+ ?3 o4 R7 W5 B
 & Y5 E& l/ j; f" ?7 |7 R0 Q
4 c, W0 k% D6 F1 a! n$ n
其他成本分析" D9 ~ [, _7 M" V
0 d5 |. @4 y; I7 y' P3 Q
加工贸易节省的成本:: o9 x5 n; \) s. H l9 s, R; W
5 R" ^0 g1 I5 b& H0 X: w( s+ `
1、与一般贸易相比,可以节省增值税征退税期间的资金占用成本;- x( q( }6 x! V
% W% K7 N. j/ C
2、企业通过“国际贸易单一窗口”申报,足不出户就可以一站式办理加工贸易手册设立、变更及核销等各项业务,加工贸易全流程无纸化作业。( F, N* l3 @$ ~8 Z" F4 c
& a1 H; }' o8 z j9 n" Y% ^, S
加工贸易花费的成本:
+ w6 V, `; d8 p1 ], Z/ k
* M/ p4 P1 Z( b5 J0 F1、海关要求企业对加工贸易货物与非加工贸易货物要区分管理,分账核算,能准确记录加工贸易货物的流转情况(包括进口、存储、加工、销售、损耗等),这些需要一定的管理成本;
( R5 u. \+ b/ S( H% m
( Q( o4 D* u; X2、企业首次办理的第一本加工贸易手册一般需要缴纳相当于应缴税款金额的保证金或者银行、非银行金融机构保函。
y% D/ v/ [; _* Y" U* g1 S$ x. y* `9 l, a3 {9 i

- `- s' e. K6 o3 E/ b7 O3 @2 y( V7 ]+ T, a) K: p4 ^0 F8 H( v8 A
 ( I5 C1 c! H: p
% n6 x" B" d4 a: T+ i2 D总的来看:对企业来讲,做加工贸易多数情况下优惠更多,企业有配额进口需求,进口原材料关税不为零,存在征退税率差的情况下适合开展加工贸易业务。还要说明的是,在决策是否需要做加工贸易业务时,除参照上述案例的思路与算法,企业还要综合统筹分析利润及管理成本等因素来选择采用何种贸易方式。
6 G$ D4 @! P. m& q, g, w4 i
9 A" v; X4 d0 ^6 S1 R" N$ }4 T. ]供稿单位:济南海关 |

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2020-3-27 21:02:46
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡