|
|
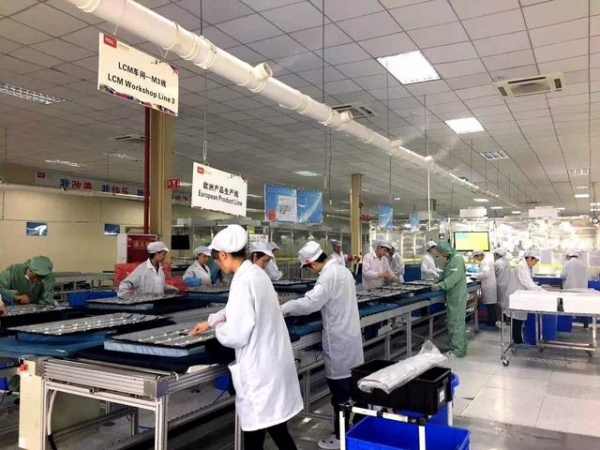
我国进出口加工贸易业务形态,经历了从进料加工、来料加工C手册海关监管到电子E账册联网监管,从保税料件外发加工到深加工结转,从保税料件及其制成品内销批准到先销后税等一系列重大变化。同时,海关对加工贸易的监管政策也随之发生了相应变化。但是,现今海关对加工贸易的单耗管理制度,仍沿用20年前的管理模式,亟需制订适合新型加工贸易业态的单耗管理制度和措施。
5 r: B. _. w4 H& F% F# x! M+ q" C3 E4 g5 j4 m: J
本文拟通过分析传统加工贸易单耗管理制度与新型业态的不适应性,并结合新型加工贸易业态发展的实际需要,提出加工贸易单耗管理的五项制度创新需求,供各界参考。不足之处,请读者批评指正。# B4 ], [$ v: I, u# u" G4 y
8 H; `% f$ A& N V6 f
@( H. G* F" d0 ^! c4 l7 f& L4 F) ` X
老林
' A# I8 a `9 G- @# S( Z4 }6 Z# a/ j0 [* O/ M) U
说法2 G! D; \6 L [5 V, \* K' d; x/ {
7 a V5 o7 h0 x5 w c) [8 U单耗标准仅具参考价值: Q6 U+ e' U/ }3 ~4 P1 ]
* M4 l% U, k- |3 B8 \) ]单耗是指加工贸易企业在正常生产条件下生产单位成品所耗用的料件量,包括净耗和工艺损耗。单耗标准是指供通用或重复使用的加工贸易单位成品耗料量的准则。国家根据各种商品耗用的通用料件量,定时或不定时地发布国家单耗标准。企业向海关备案或申报的单耗应在国家发布的单耗标准范围之内,否则,海关不予备案或单耗审核不予通过。换言之,即现行的国家单耗标准具有强制性特征,由国家制定标准,企业被动适用。
. E0 u4 m/ \. l" }; \8 P) O# P1 P M- ]3 O- H
实践证明,国家制定的单耗标准与企业实际生产单位成品所耗用的料件量可能不一致,应当允许企业根据实际情况向海关申报实际单耗。如果忽视企业的这种实际单耗需求,强制要求企业以国家单耗标准向海关备案或者申报,不但容易引起关企争议,久而久之,甚至可能会对加工贸易业务的转型升级战略产生负面影响。: o0 u: ?+ f. U! G( L- K# @4 K
8 \1 w9 [0 g/ c1 Z: x6 s* @: j
那么,国家单耗标准不能强制性地让企业接受,是不是就意味着不需要制定国家单耗标准了呢?答案是否定的。企业向海关申报单耗,海关负有监管和审核的责任,海关审核企业申报的单耗,需要以国家单耗标准为基础进行审核。这种单耗审核制度,类似企业的完税价格申报制度——企业向海关申报进口货物的完税价格,应以成交价格作为基础进行申报,但海关审核企业申报的进口货物完税价格是否正确,却以海关掌握的相同或类似货物的完税价格作为参照标准,以进行价格审核。3 ]; @( K' L) D+ F- C5 {4 E
. o% E& F F* ^. P' r6 }/ `3 x5 M9 G可以说,国家单耗标准类似于海关掌握的价格资料,单耗标准不宜作为强制性标准而存在,但可作为海关审核企业申报单耗的参考性资料存在。总之,单耗标准在现行加工贸易业态条件下应当实现角色转变。
7 y- `* I, p; J6 z% e Y" t- ?# X: L5 x( O, A: ^* U
取消单耗事先备案制度/ C9 o9 ?- `" q0 S7 A& M, V7 C8 o
* ~" k( f: H' i6 y
《海关加工贸易单耗管理办法》(海关总署第155号令,以下简称《单耗管理办法》)第四条规定,“加工贸易企业应当在加工贸易手册设立环节向海关进行单耗备案”。第十四条规定,“加工贸易企业应当在成品出口、深加工结转或者内销前如实向海关申报单耗”。根据上述规定,海关要求企业先后两次申报单耗,第一次在手册设立时备案单耗(申报)。这阶段企业加工贸易业务尚未实际开展,企业被动向海关备案的单耗是虚拟的,是企业按照以往估定的单耗数值或按照国家制定的单耗标准向海关备案的,与实际单耗存在差距的概率较大,缺乏实际意义。因此,在加工贸易手册设立时进行单耗备案既无必要性,也缺乏合理性,建议取消单耗的备案制。
) D& r) D% l0 H4 q+ }7 ~9 m, x6 J: }% i
企业事先备案单耗缺乏实际意义,那么如何确定加工贸易出口、结转或内销成品及半成品中所含的保税料件?根据企业生产的实际情况,在加工贸易企业第一批成品生产出后,根据单位成品的实际耗料量,实际单耗可以由企业主动地计核确定,并在第一批成品出口、深加工结转或内销前主动向海关申报实际单耗,作为海关核销企业加工贸易手册或电子账册的依据。5 t8 V, [ w t v
6 K# S3 p8 g. H从海关审核到企业自报
& l5 j( C1 H# `& H1 Q9 G6 E9 h7 J1 s3 }4 \5 H
01单耗弱化事先审核; O3 J- k" P1 x6 B3 c
( y8 B6 j) e9 b9 E' |% F
根据《单耗管理办法》第二十一条规定,“海关对加工贸易企业申报的单耗进行审核,符合规定的,接受加工贸易企业的申报”。从中可以看出,海关对企业申报单耗的审核是主动而积极的,也是逐票进行的——经审核,企业的单耗申报符合规定,海关接受企业的申报,作为保税料件的核销依据;经审核,企业的单耗申报不符合规定,不接受企业的申报。
( N1 o$ z, F, E2 \ \7 _) B( i, i; ?# T& t: y: N9 \
需要说明的是,即便海关对企业申报的单耗没有进行实质性的审核,但从法律意义上,也应视同为海关已进行了审核,即只要海关在企业单耗申报单上签章,就视同审核同意。如果海关在事后发现企业申报错误而追究其申报责任,这将存在一定的法律障碍,因为海关事先审核同意,没有发现申报错误,海关也有一定的责任;企业根据海关审核意见进行申报,产生信赖保护,追究法律责任依据不足。
: v$ x( L! ~& N' G X2 q/ E: p
6 ^' t! Y* n3 P; }因此,单耗的海关事先审核,不但监管效率低下,而且导致海关监管效力不足。为此,单耗事先审核制度有必要作出弱化调整,从海关主动审核转向企业主动申报。0 k. z5 v8 v' b; f; k, I% i
+ r& K+ p7 s2 k2 I5 L
02单耗强化企业自报$ H! P/ E# i) r9 t0 K" D
% h5 y: o7 n! w* [2 f根据《单耗管理办法》第十四条规定,“加工贸易企业应当在成品出口、深加工结转或内销前如实向海关申报单耗”。根据企业的申报单耗,海关可以直接用于核销保税料件。但是,如果企业申报错误,海关可以依法追究企业的申报责任。企业单耗自报制度性质类似于以全国通关一体化条件下“自报自缴”为核心的海关税收征管制度,即由企业根据生产实际情况计核单耗,并向海关申报,在没有风险提示的条件下,海关原则上通过企业申报的单耗数据,对绝大多数单耗申报数据可不作审核。但是,企业应当对自己的申报数据承担更为严苛的法律责任,海关也将会在事后更多地对企业申报单耗数据进行合规性批量审核,发现问题后依法处置,这就是所谓强化加工贸易业务的事后监督。
* \3 S; O! D# v+ N: x) t7 J2 J+ h
5 O1 U& Q. W7 f03单耗加强事后监督
( A; ]! J( W+ v1 A8 T0 n5 P' A, T# p
虽然海关给企业更多的自报单耗权利,对企业的申报自由减少干预,并将申报数据直接作为核销保税料件的依据,但企业申报正确与否,海关可以通过事后稽核予以监督管理。海关在加工贸易单耗监督管理中,可以引进企业风险管理的机制,对部分高风险企业和重点商品进行重点审核,对低风险企业和非重点商品直接以企业申报单耗作为核销依据,如果海关事后核查发现存在问题,再行依法处置。8 U& @' b! d4 O7 ?, l9 b) C
8 u4 o. C% P8 N) o/ @
因此,强化企业如实申报义务,弱化海关事先审核职权,符合海关职能改革方向,强化事中事后监督,弱化事前行政审核,提高行政效率,增强监管效果,从而起到降低企业经营成本的作用。/ x8 r8 x' h( K% G" U
! D* N- h: [" ~导入海关单耗质疑磋商机制
2 \+ H# w6 X U1 U% i7 J+ K
3 f( c6 L( ?1 {9 z8 X( a/ c单耗申报类似于价格、归类和原产地的申报,均可能影响货物进口的税款征收。根据价格、归类和原产地的申报管理办法,当海关稽核发现企业申报的价格、归类和原产地存在疑义时,海关与企业可以通过磋商机制解决争议。其实,单耗质疑与归类、价格质疑一样,需要双方充分交换资料和信息,消除分歧,减少争议。海关可以在磋商过程中向企业明确单耗质疑的理由、海关核定单耗的方法,企业也可以在磋商中提供所申报单耗的依据和数据材料,双方在磋商过程中大多可以去除分歧,保留共识,达成一致意见,保证单耗认定的客观、量化、公正和准确,避免海关核定单耗时可能存在的武断性和不合理性。8 Z7 i# ?& E7 k) e& U/ K& q' q
1 t3 x) H' y4 \% B2 z
如果双方单耗磋商达不成一致意见,或者企业未能提供资料,以及提供的资料无法确定单耗的,海关有权对单耗进行依法核定,并根据海关核定的单耗核销保税料件。根据《单耗管理办法》第二十五条规定,“海关可以单独或综合使用技术分析、实际测定、成本核算等方法对加工贸易企业申报的单耗进行核定”。但《单耗管理办法》对单耗核定方法目前尚未予具体细化。
4 F2 n& y1 h6 q/ q+ c, { F8 Q/ N: L2 h$ k: o. q! ]! K
笔者认为,海关可以借鉴《海关审定进出口货物完税价格办法》(海关总署213号令)确立的完税价格海关核定方法,对单耗的技术分析法、实际测定法、成本核算法等单耗核定方法进行进一步的具体细化,以提高海关依职权核定单耗的透明度。% ?/ N2 r# I1 C
* R. i R) g7 U& E. f3 g单耗申报的法律责任" O' M& U9 |7 z
. S' J0 p* w# y, o- a. T01单耗稽核力度增强
0 K% m6 o5 p/ d( j) l% o8 K4 F |
3 F3 _' ]# ?5 s如果海关对企业申报的单耗不再审核,申报单耗直接作为核销保税料件的依据,那么,加工贸易事前监管的门槛将大幅降底,则事后监管的风险也就相应增加。海关从贸易安全的角度,可能事后对加工贸易业务加大稽核力度,以达到海关监管的行政效率和执法风险的动态平衡。. a3 C! r! x: y, I* K, W \; @* I
% x; Z8 \# m2 K: V1 V/ y+ x
02单耗慎用单耗申报不实3 x' @6 B! T f& G* C9 c
, u8 J( ]: W' g- L
加工贸易单耗申报不实的违规构成看似简单,但违法的认定却实属不易。只要企业申报单耗与实际单耗不符,那么这是否就构成了单耗申报不实的违规行为?实际情况相当复杂,它与税则号列申报不实、价格申报不实(特别是特许权使用费申报不实)的违规案件性质十分相似,同样是一个技术性很强的业务问题。$ @/ l. c/ }4 t2 v! L! \6 z5 l
# O% R$ E9 A- N3 g
因此,加工贸易单耗申报不实违规构成,应当明确其为过错责任原则,如果企业单耗申报错误,而当事人没有主观过错,则不应认定申报不实违规。例如,企业与海关进行单耗磋商,企业根据双方磋商结果向海关进行单耗申报,但海关通过稽查认定当事人申报单耗高于实际单耗,由于当事人根据海关认可的磋商结果申报,主观上没有过错,应当予以免责,企业不应当承担单耗申报不实的法律责任;再如,企业申报的单耗与海关核定的单耗不同,但当事人没有主观过错,只是海关运用的核定单耗方法和企业核定单耗方法不同而导致的结果不同,这种情况也仅属于技术性差错,如果认定为单耗申报不实的违规行为,则执法风险较大。# L$ |) f1 A3 {2 _# Q# r! \
1 H: b2 {, t; O! R) H+ q! a03单耗注意法条竞合# k. W f' N2 S$ N- ?" ]
* L" @! s) o* C+ B) O# s2 S/ a1 g企业申报单耗与实际单耗不符,大多导致保税料件的溢余(高报单耗),少数导致保税料件的短缺(低报单耗)。企业对溢余料件未向海关申报,或将其擅自内销转让,或将其以一般贸易出口,或将其出租出借等,则依法构成其他违规行为。当事人对同一对象实施的两个行为,先后违法了两个法律条文,因为两个行为之间存在因果关系,依法可以根据《海关行政处罚实施条例》第五十一条第二款的规定,择其重者处罚。 o. t5 y3 U. }) [! V( K4 U: Y( S. Q
6 d+ |2 [" U, o$ h6 l7 h: b. Y在多数情况下,单耗申报错误并将溢余保税料件擅自转让或作其他处置的案件,海关都会根据《海关行政处罚实施条例》第十八条(一)项的规定予以处罚,而很少用《海关行政处罚实施条例》第十八条(五)项单耗申报不实的规定予以行政处罚。) X# g2 B" P- N Y) B
8 z" [0 @6 m* x. _! p W. B) V
实际上,单耗申报不实的违规构成认定难度较大,故建议在《单耗管理办法》修订时,在其法律责任中予以详细描述,以期规范海关执法,指引企业守法。1 K6 k. n1 | K) W8 w0 |
. w4 C, `' P9 l6 a( ~5 ]8 z5 k
相关法律法规) d( J& s9 _' ~
1 K) N% V$ S8 S/ ?; ~4 o' ?) m
? 《海关行政处罚实施条例》第十八条、第五十一条1 {7 b; p% V& n- y7 k% y( g
+ h$ o7 U# T: F! C* M
? 《海关加工贸易单耗管理办法》(海关总署第155号令)
# q0 x4 e! h1 L( P% h# l: M; d% @0 O+ l
? 《海关总署关于修改部分规章的决定》(海关总署218号令)
+ s* ^) V/ S, {. l0 t7 L! k. I$ ^6 r; i) z- m
? 《海关审定进出口货物完税价格办法》(海关总署213号令)- I9 y# N* }1 o# ~7 d
9 Y. g! l o- ~8 ?, N1 o- s
 & U7 N6 M% \9 V- Q
) s( R( E5 v& Y, r1 I6 k& _! H
文:林倩
8 H1 n' X* l2 q& }
3 `4 Y Z. L" v7 h, A8 f, O4 z: g编辑、发布:高扬
6 v; \1 c2 ~+ z/ i& h/ v: J9 v9 O3 r8 |- h: k" w& j8 e
|
|
 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2020-3-23 23:28:13
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡