|
|
 . p1 K7 r) c1 `# a
( A: N' k) I. y) D7 K2 _- s& H
) d, y3 h& M$ Q* `6 [: B2 G# \8 b
/ C4 ]3 Z4 h1 R- p) v01
0 E5 e" u' m- @; r+ Q3 ^: H! a: h9 }
( { Q d, T7 }; t- j s5 v Z' ~1 R' ?5 \. X1 m# h
令人吃惊
9 b! T7 {5 J% h& Q2 P( s& n4 P6 j1 q# h* |' u. Z" p$ g+ d! ?
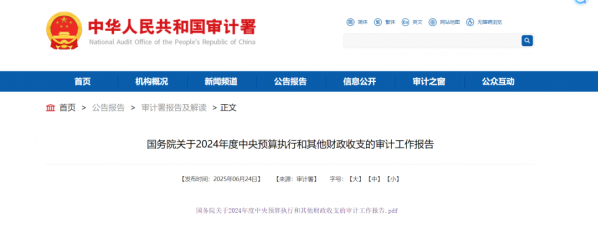
2024年对于税务与海关的财政收支情况的数据,很令人吃惊,但同时又是在意料之中的。比如提到的收“过头税费”的问题,“审计税务和海关部门税费征管等情况发现:一是征收“过头税费”等889.97亿元。”这些问题不仅仅是2024年的问题,实在是很老很老的问题了!2023年4月6日,国务院新闻办公室举行“权威部门话开局”系列主题新闻发布会,国家税务总局局长王军就曾经表示,“将继续依法依规组织好税费收入,坚决守牢不收“过头税费”的底线,夯实高质量发展的财力基础。”但事实上呢,为了完成税收任务,采取收“过头税费”的做法,“寅吃卯粮”,到这次对2024年的审计仍然出现收“过头税费”的情况,这说明什么咱也不知道,咱也搞不懂。# F0 B- ^3 V1 p. I9 [
0 j2 V* w" |9 \, {) n, u02
+ w s9 w a' J& B7 x* x2 _ l/ F' i
" l. X; Z5 k5 ?& z
$ E' I5 \" | z0 ~0 y2 X0 z# t数据共享. U! }4 N) I0 c- G* a
% I# E# _2 j+ X1 K* {3 ]+ y
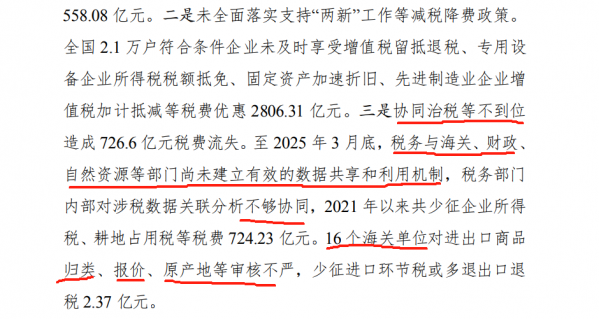
审计报告还提到——“协同治税等不到位造成 726.6 亿元税费流失。至 2025 年3 月底,税务与海关、财政、自然资源等部门尚未建立有效的数据共享和利用机制,税务部门内部对涉税数据关联分析不够协同,2021 年以来共少征企业所得税、耕地占用税等税费 724.23 亿元。16 个海关单位对进出口商品归类、报价、原产地等审核不严,少征进口环节税或多退出口退税 2.37 亿元。”1 B/ t3 B9 h+ A. \ V9 l. N
5 i$ L q; F4 f6 J, W4 b$ ]( j4 S ^
随着互联网和AI技术的发展,单个部门单打独斗进行治理的模式正在加速崩溃,联合惩戒模式正在通过不断分享数据的方式持续推进。想想十几年前开始推行海关通关无纸化的时候,行业内还是经历了一番转变的阵痛的,不过痛苦的不是守法合规的企业,而是那些走歪门邪道的企业和执法者。如今税务和海关之间已经尝试在进行数据上的共享——海关的报关单数据结关后会推送给税务部门,税务部门掌握的违规企业信息也会推送给海关在进出口环节进行拦截,据业内人士反映,已经取得了不错的成果,之前的文章里我也分享了一些联合监管的案例,这里就不再多提了。
* G, M/ ~/ R. l, J1 X2 O/ d/ b
5 _$ W$ ~- @; ?6 k还有个看点,“16 个海关单位对进出口商品归类、报价、原产地等审核不严,少征进口环节税或多退出口退税 2.37 亿元。”,海关对进出口商品的监管主要就是从商品归类、审价、原产地等涉税要素进行监管的,那么,无论对于执行监管职责的海关关员,还是代表企业进行申报的关务人员(包括报关行)都需要掌握商品归类、审价及原产地等相关的专业技能,才能做好相关的工作。说海关“审核不严”,那是审核不严吗,能力不行看不出来问题如何监管?所以海关的一线关员也需要提高相关的技能,不能仅靠执法系统的提示,毕竟机器是死的人是活的。能力不行几个小目标就没了,领导一生气那就不要升职加薪了吧。
& T% |$ v9 z0 ?
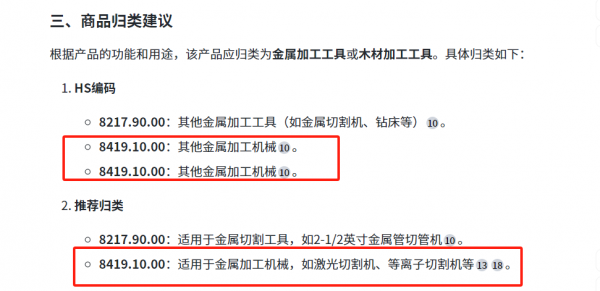
& a: U6 j: w/ Z. {' N对于于企业关务人员来说,商品归类等核心技能的重要性和必要性,比之海关关员有过之而无不及!关员尚可以靠单一窗口的智能提示进行监管,不求有功但基本上无过;企业关务人员呢,没有这类系统的助力,仅靠DS等一众AI吗,自己不掌握核心能力,到时候自己怎么去踩缝纫机的都不知道。我让某AI给推荐商品编码,一个切割工具,竟然给推荐按到8419去,真是大无语!9 ]& x; I' f* K1 C: f* |
: m' }+ v; M8 `: k9 \% }# w0 z9 Z
 z- V9 b5 l7 Z6 Y) v" v- n8 `1 A
0 I1 N$ z. v: W9 ]6 [
037 J7 M S, @) l9 m/ ]% K; o
|+ Q9 U2 c! h) R
8 y& F/ d+ Z7 w
0 M8 }; g: P# w% \; ^( ~买单报关如何影响税收
$ a+ F: c' v; U; Y! j# E$ R
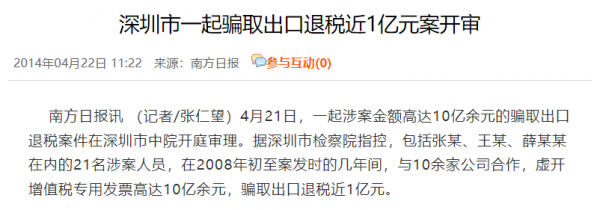
8 F0 ?9 f2 e4 J5 y买单报关在某些情况下可能涉及骗税行为,例如通过虚开发票、虚假结汇等方式骗取出口退税。国家近年来对出口退税政策的监管日益严格,对买单报关行为的查处力度也加大,以防止税款流失。例如,深圳曾发生一起涉案金额近一个亿的骗税案件,主要负责人被判刑10年。
8 d* `3 Z+ X2 Z' y
- b) Z4 }4 r" x- O, b" J1 W
 $ h6 e( v+ J, ]2 m5 n; {
5 m+ V" U8 [( i: z具体的案件过程及手法如下:
: t9 X* s3 r' _9 e* G* A. E
; [$ b# i% w/ c; M/ y4 J$ j2 P从2008年底至案发,张某与深圳宝安10余家服装生产企业实际经营者达成协议,按照每虚开100万元发票给予1%的好处费或者提供每月场地租金的方式,利用这些企业为自己虚开增值税发票提供条件。为逃避税务机关的检查,张某指使王某控制一帮老乡,伪造购销合同、记账凭证、账本账册以及划拨资金,以控制10余家生产企业名义对外大量虚开增值税发票到这一骗税团伙控制的隆泰祥等8家外贸公司,再伪造外贸合同、接受境外资金入境、获取空白外汇核销,勾结货运代理“配货配票”,虚假报关出口骗取国家税款。同时,虚开增值税发票到福建、江苏、甘肃、江西等省份
$ M |1 h1 r. R4 L- a
. ~6 e/ c: q" L
该骗税团伙为在最短时间实现非法利益最大化,按环节分片包干。由于各环节分工明确,专业人员流水线作业,使骗税得以“有条不紊”地进行,流转速度快、成功率极高。据了解,一套骗税环节成功实施,骗税团伙大约能获取退税款的5%—8%的利益。
' s8 c. F/ [/ F* u; g% d 2 D) _7 h6 l" \% ]
另外,企业选择买单,很可能不进行税务申报,因为从账面上看不到该企业实际的出口行为,对于某些0出口退税率的产品如钢管等,不但出口没有退税,还会被“视同内销”征税,如果通过买单“隐藏”了出口行为,也就不用进行内销征税了,这样税务部门就少征了大量税收。4 b: |; ~8 C: B+ m {
Z( u3 d7 M7 T) O3 k
新的《增值税法》明年1月1日就要实施了,根据新法第三十五条,2 w# j: U0 k4 y
" ~& f: \5 P- g& U+ g, y1 j
 - p0 X4 D9 P `) c0 P) |
7 @0 C" U' v+ D7 C! C- E4 l( C

! T) B0 M R9 i, [8 b7 @6 ?3 X& s* d1 f: g1 }! `& L! h
第三十五条 税务机关与工业和信息化、公安、海关、市场监督管理、人民银行、金融监督管理等部门建立增值税涉税信息共享机制和工作配合机制。
1 V# n: B8 L% z" a
/ K: g% t0 A9 X% B: O9 _2 T% E
1 K X+ ^8 x/ B. E% C6 n6 n9 L& b明确要求税务机关同海关等其他部门联合治税,信息共享和利用,这样的话,那些所谓的买单行为该如何藏身呢?会不会道高一尺魔高一丈?欢迎评论区留言告诉我,你对于买单行为是怎么看的呢?注意:本文观点带有强烈的个人色彩,纯属个人解读,不代表官方解读,进出口活动请以国家相关政策规定为准8 u5 w% I/ r3 B& F8 b+ ?7 u; G1 ^4 Z
 9 q" |4 B' |( ]: O; i
来源:审计署审计报告(2024)南方日报关于出口退税的报道- l7 j- _4 r. C C1 b' a! Z
编辑/审校:高玉领
% _! R5 k4 g" O6 g5 z9 t# h
. N( e5 U1 X" G) A# H投稿/建议:13564048596@163.com 或者评论区留言
" j Z. L: o& o本文中除标明来源的图片,其余均来自网络公开渠道,不能识别其来源,如有版权争议,请联系本账号。
# d- n) ^. Y+ O; N! n% `% R4 v$ o' _. X/ L: b
 8 q8 u! T8 U$ L$ R: `! M3 j
~- Y3 _& {. I$ a4 ?: h
M+ v) G- W3 @5 r7 k P. P免责声明) t* x1 Q% |6 X# o0 J7 D: r. z1 j
3 z4 A, |$ L0 n0 b; ^
关务范儿微信公众号(以下简称"关务范儿")出品的所有内容、观点取决于关务圈内相关报告作者所知悉的各种相关环境因素及相关内在因素。监管政策预测和商品编码的给予是基于一系列的假设和前提条件,因此,读者只有在了解相关标的在文章中的全部信息基础上,才可能对我们所表达的观点形成比较全面的认识。! g; c: q8 K/ J) f
) ]2 P, x% Q3 n: K2 X) u
关务范儿出品内容仅为对相关标的报告部分内容之引用或者复述,因受技术或其它客观条件所限无法同时完整提供各种观点形成所基于的假设及前提等相关信息,相关内容可能无法完整或准确表达相关分析内容的观点或意见,因而仅供读者者参考之用,切勿依赖。任何人不应将关务范儿出品内容包含的信息、观点以及数据作为其进出口决策的依据,关务范儿发布的信息、观点以及数据有可能因所基于的政策发布日之后的情势或其他因素的变更而不再准确或失效,关务范儿不承诺更新不准确或过时的信息、观点以及数据,所有关务范儿出品内容或发表观点中的信息均来源于已公开的资料,号主对这些信息的准确性及完整性不作任何保证。关务范儿出品内容信息或所表达的观点并不构成所述进出口清关、商品归类、出口退税等等的操作建议。相关内容版权仅为关务范儿所有,未经书面许可任何机构和个人不得以任何形式转发、翻版、复制、刊登、发表或引用。
$ o3 _' p% p' T. z/ r' d5 D, t+ @1 y, a4 l" }
如果有需要,加入小编的学习群“关务范儿”,还有电子版《品目注释》作为福利发放。2022版《品目注释》修订本第1-4期修订内容,小编已经整理完毕,并添加至新版的《品目注释》,有需要的同学可以按需免费下载。9 Z) L+ W. m0 ?6 U
4 f: G. t5 Q; x1 r* t( ^功夫在平时,每天的不断精进,会使你参加类似考试时得心应手。关务范儿组织了学习小组,平时一起学习、讨论、交流,欢迎刷到我的各位申请加入。9 q9 I4 ^. u2 s8 ?: q+ s
, v e K) Q3 Q6 H: V# O
" }6 l* Y- a5 `1 A4 t; J6 p% O7 R+ r( y* C3 v: e. _
· 欢迎关注关务范儿 ·: d% E9 A P! b7 l( m
" ~$ Y) I$ q5 p+ X( r关务咨询热线:13564048596(微信同号)
& y% B! H* F1 G' s7 q+ h& g5 Q, t4 l1 Q+ i% x% i
工作邮箱:13564048596@163.com
) H' u$ ^- B4 d0 A3 G' y% f* ]$ V6 R
/ A# z5 ]. A' \- d* ]: {QQ学习群:9806555657 s: T- y6 l& J m1 V
( h" _' P0 `0 v- j( |* ~# x微信学习群:加微信申请
) x/ c0 N1 b, p0 T2 \* e1 I6 k4 d; b5 U) F) p) e0 m/ @
· 服务内容 ·# `& j5 {) i% v, L: |7 P
+ I. I/ H9 ]7 H1 a# i" e
关务咨询、关务培训
+ ^/ t( I. B9 I( X& d Q. r
( T2 S3 s7 ~5 }) z/ s! N商品归类、物流运输、合规审计、全国报关、查验代办业务! m8 h" J# G9 c' D4 G5 E
) j5 \2 `" d/ G, V9 |% q* D7 f8 y4 P; K9 c: L
: D" I/ m9 C8 x. Z |
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2025-7-31 02:26:09
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡