8 P/ e% |( A( m0 ~1 g, ^6 b; I+ q0 b( d4 j( B
最近对于外贸企业来说水深火热,加征关税公告不断出新。进口产品到底要多付多少税金呢?) @- v5 V# y9 j$ a4 Q% f w$ ?" ?( \
6 f( a; G% v. ~! l+ Z$ T6 G6 n) D' O( E/ w本篇我们就一起来学习一下进口涉及的关税、增值税、消费税、反倾销税等都是如何计算的。
& P+ R, E3 i' F1 k, h! i- [( A& e- x4 n. A8 Q* z
一、计税价格确定% y3 |2 b3 |5 B$ f: d$ B
$ \3 k: p+ I+ _4 f进口货物的计税价格,由海关以该货物的成交价格为基础审查确定,并且应当包括货物运抵中华人民共和国境内输入地点起卸前的运输及其相关费用、保险费。(通常称为CIF价格)
1 V; l; }" W: f4 R. _, ^0 ]: B; D/ [) I6 _$ G4 }0 j: i
 ( K B9 K1 E: j1 {
5 k2 u) W' z% I$ l9 j1 T. v
成交方式申报CIF:计税价格=表体各项金额总和+杂费
3 S, g" I- u/ C1 |, Z& b0 A9 t' k: r* {0 ]7 r
成交方式申报FOB:计税价格=表体各项金额总和+运费+保费+杂费
a7 v0 r# g1 s1 w# U: J/ N
% S& O, O9 k( i如保费申报为保费率的则为:计税价格=(表体各项金额总和+运费+杂费)/1-保费率
! g2 n. ~4 b! P, T4 J
( l, C: i7 i4 F! g9 l$ p# c+ [成交方式申报CFR:计税价格=表体各项金额总和+保费+杂费" T8 B1 R1 N+ x8 U; R# X% C
4 D) b* q5 ~( b* t如保费申报为保费率的则为:计税价格=(表体各项金额总和+杂费)/1-保费率2 D4 C4 h1 @! k; z
2 r$ M4 {0 x7 c( \- c7 s
计税价格为人民币价格,如申报为其他币种则根据上一个月第三个星期三(第三个星期三为法定节假日的,顺延采用第四个星期三)中国人民银行公布的外币对人民币的基准汇率进行换算。
. p3 P* c: a& V" J" Y& _7 \, o* g% T) t4 e+ s$ h
二、税种税率确定
7 }! F5 ~* f8 A4 u7 E' l C6 q) Z* z8 t j
税种税率的确定,第一步且是最重要的就是先确定商品的税则号列(通常叫商品编码),不同的税则号列对应不同的税率,经常在海关行政处罚中看到企业由于商品编码归类错误而导致漏缴税款被处罚的情形。税则号列确认好以后,我们就可以据此来查询对应的税率。7 E5 }7 I) a8 N' ^ A! J
# I" w; _, {! a, V- N/ L1、关税) R- i! Y+ d" z5 _
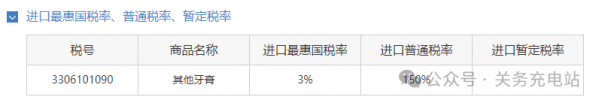
7 G4 K, {0 b7 O; |! K关税税率的确定不仅与税则号列相关而且与原产地也有关系。以下我们以商品编码“3306101090”举例说明。
p8 }5 F3 P8 |3 J; L& B% I% ^( U' S( k1 H6 L1 I
# x e9 m# Y G* A; z" E: U5 p
# J# r& k7 p) i0 e0 l7 l0 M2 Z进口最惠国税率为3%,进口普通税率为150%,两个税率我们选哪个呢?简单粗暴的记忆,如果申报的不是原产地不明,那么就可以适用进口最惠国税率,99.99%的情况下不会有问题。从上图中我们可以看出此商品编码没有适用的进口暂定税率。
3 e, r) h8 o2 {+ ^
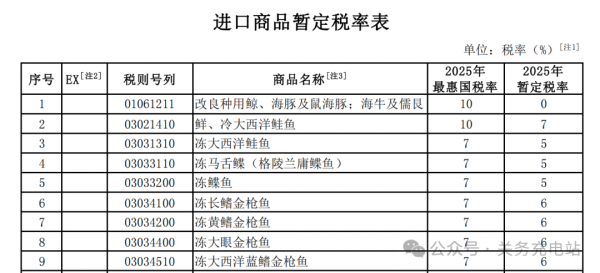
6 V; a$ I5 D- G a! t% N根据2025年进口商品暂定税率表,如在表格中的,则先适用暂定税率,进口如下商品编码为01061211的商品,则2025年关税为零。
+ e) G6 L" b4 t& n( j( t, J: v; J4 y1 K1 s& s) \
5 l1 c3 L6 s3 G. u5 V
% i) ~# {2 ]( a! ?* e综合以上情况,进口商品编码“3306101090”的关税就是3%了嘛?
1 u9 o( M: B3 \" x
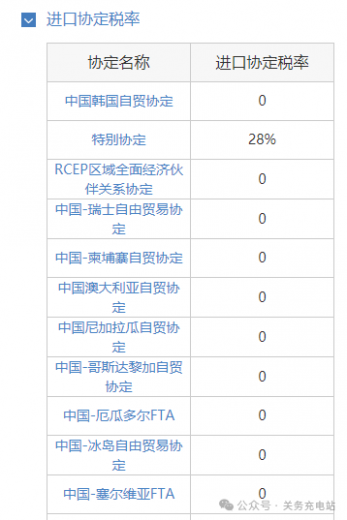
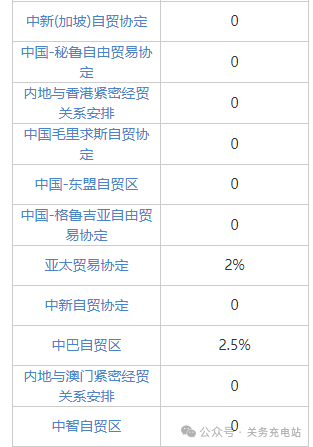
, g& u6 E4 d5 V C答案是否定的。继续查询我们发现中国与各国签订的自贸协定中,此商品还可以享受优惠税率,对应的进口协定税率如下。
6 N1 f/ L7 {$ E/ L) h2 q! _& i$ i j/ Q# k5 {
协定税率是直接适用的嘛?
7 Z+ E. n& w, ~- q+ s, J
, J3 z/ Y* M/ u3 p4 Z) e- v& f不是。享受优惠税率,首先需要按照自由贸易协定的要求办理原产地证书,并且在申报时需要根据有关要求正确填写报关单提供相应的文件证书等资料。
I& \$ B8 \& ~' N1 D% V, S$ u& p2 l A ~- I
. d# k, l7 k5 G7 [, U2 O5 e$ q3 O) Z0 x4 L0 d
' T1 J; Z! v$ B, \- Q* d
; i& h' K; A- F/ b5 N6 h如从韩国进口商品编码“3306101090”,并且办理了自由贸易协定的原产地证书按要求进行申报,此时关税税率则为零,而不是最惠国税率3%。如未办理相关原产地证书则税率为3%。
5 E. R& L' ^) N, g1 m4 L
0 h q0 O! R) b, ?& R u从价税:应纳关税=计税价格X关税税率(最惠国税率/暂定税率/协定税率之一)7 _, E- q5 Z1 V1 ?
0 Q& O V3 T1 E2 P/ d2 s
从量税:应纳关税=货物数量X单位税额
# ~+ H1 m" o" N- O/ R8 H
; f( D& T7 N5 q3 ]6 m5 B) X复合计税:应纳关税=计税价格X关税税率+货物数量X单位税额
" f+ i0 `: z4 J4 D8 X9 h; R# g. j1 ?- A( y X5 w( z
2、消费税
0 W- b4 U1 o/ \" X$ {7 b3 i+ S
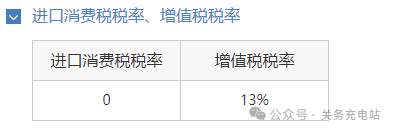
1 q6 @, ?. _8 W( K' f进口商品编码“3306101090”无消费税。
$ X) g& o# ~& n8 f6 I8 f( q
( g& j$ f7 n8 ^1 c( x* T: a" B) z
 % t" D# S6 T, q4 B& e9 w
. b+ S, P [1 H9 ^+ i; J
从价税:应纳消费税=(〔(计税价格+应纳关税税额)/(1-消费税税率)〕×消费税税率6 \5 `) b! Z; r4 {' c3 G! D
" q7 `3 h1 c% O从量税:应纳消费税=进口数量X消费税定额税率。. N- M" J* l5 T+ M0 i, C0 t6 F" m
" Q- ~1 U1 S7 G) Q; D3 S; D
复合计税:应纳消费税=(〔(计税价格+应纳关税税额+进口数量X消费税定额税率)/(1-消费税税率)〕×消费税税率+进口数量X消费税定额税率
( K- k* G! Z. ~6 g: b1 Q4 i
/ T2 F0 b0 ?8 C# l( r$ e0 e3、反倾销&反补贴税0 b' U: }. E* y. p0 T
7 G+ v) e2 r- e9 s
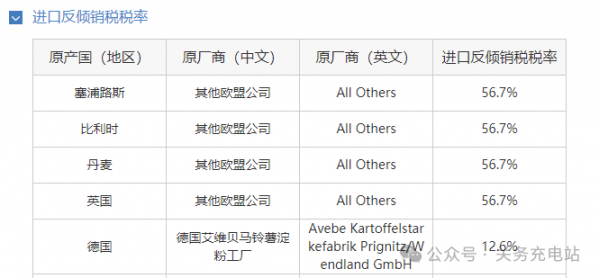
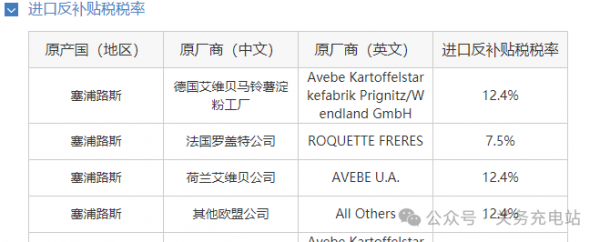
反倾销及反补贴税依据不同的出口商会执行不同的税率,如涉及需具体查询出口商选择对应的税率。/ {* [5 \: T5 u2 k& T R
' x i8 E% D6 K+ N; x1 @* F7 U应纳反倾销税=计税价格X反倾销税税率
8 N( v9 h3 _$ T1 l( B& c3 s, L5 w8 G' [2 }7 b
应纳反补贴税=计税价格X反补贴税率; P. t y6 T. _* H9 D& {) g& ]5 D
! j, w+ Z: k& M2 f
+ f! H+ U. `( k9 Y- g, w
8 F4 o, g' v- K7 K; X3 e
7 }+ F. i) Z( q$ \& p' C
}: i) t) b" F/ I/ ]$ L4、对美加征税率
# J1 j9 A( `5 v/ x& r
( ~0 ~$ K$ d/ y" j( h: @5 I, J9 M从美国进口的商品也可能会涉及对美加征税率,属于市场化采购排除清单里面的,需要在申报前先申请市场化采购排除,否则就要征收特殊协定税率。如申请市场化采购排除未批准的也需征收特别协定税率。$ L$ j" g6 ?" F0 ~2 r& F9 O( R
9 ?3 `8 C9 l" O* \# A6 E3 Z
应纳税额=计税价格X特别协定税率
1 u) c3 O' n( d
; B# j, W$ g+ @. m. {9 A& w5 l& ?
 + U4 z1 N/ e' q' Y
3 u1 N/ |3 n( P! v8 U3 x
5、增值税6 ]5 Y$ y, c5 r( A
; o$ M9 L" J& D7 n$ s
 # y2 ?' }; q; }2 t3 L! {
2 X! R# X( u$ U& W6 C9 e
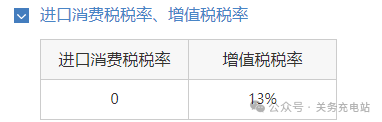
应纳增值税=(计税价格+应纳各种税额总和)X增值税税率. _( ~( r5 g8 m
7 e% x- Q! v& X' \, b5 F
目前大部分商品的增值税税率为13%& o9 r, m' f. G6 u
应纳各种税总和包括应纳关税、应纳消费税、应纳反倾销税、应纳反补贴税、应纳对美加征税。需根据不同的商品编码及原产地确认需要缴纳的税种税额为基础计算。三、启示根据本文协定优惠税率、反倾销税率、反补贴税率以及对美加征税率,我们得知税率与原产地和出口商之间存在密切联系。因此,在进行对外贸易采购时,我们应该考虑这些相关因素,通过合适的税款筹划为企业选择更合适的供应商。此外,企业领导应该让关务人员在项目启动阶段就介入,并全程参与,及时给出建议及办理相关手续,而非仅在货物抵达目的地后才通知关务人员进行通关工作。通关模式变革后,到港后的通关已经变得非常便利,但是更多的风险和优化都是在通关之前的工作。. u- J3 S6 L% f [
以上就是萍萍(wx:zoe-wu319)的一些思考及个人观点,水平有限,如有错误欢迎指出。
4 m# ?' M" T0 D( L
编辑|萍萍图片|部分来自网络微信|133719658506 e# }# p; f4 C3 N% H0 y
邮箱|zoe.wu@jying.cn专注于进出口供应链、商品归类、海关AEO认证、关务合规
2 _/ M$ @# o9 C6 y |

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2025-3-11 13:19:17
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡