|
|
“全国海关通关一体化”,对企业的守法合规水平提出了更高的要求,在这样的新形势下,企业该如何提升自己,修炼“内功”?" Q o4 [: ]* n
( z% J Z) J7 A+ g3 ` V# ]" J
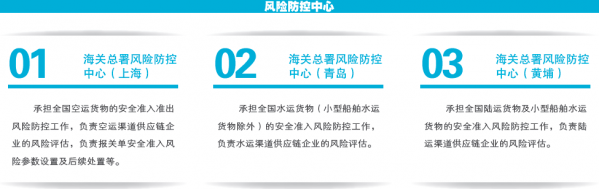
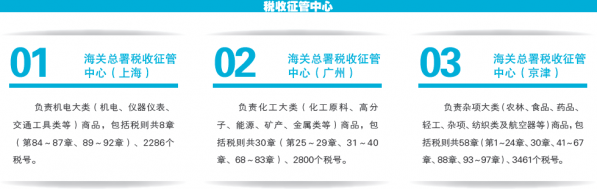
2017年6月28日,海关总署对外发布了《关于推进全国海关通关一体化改革的公告》(海关总署公告2017年第25号,以下简称“公告”)。自2017年7月1日起启用全国海关风险防控中心和税收征管中心,税收征管方式改革扩大到全国口岸所有运输方式进口的《中华人民共和国进出口税则》全部章节商品,各区域通关一体化审单中心不再办理相关业务,自此,全国海关通关一体化改革全面铺开。
% w/ D. B5 Y, [0 t+ S' ?. r* Z, @7 n: V% D
; a+ O3 [, ^) p8 }6 I g
. ?, {# ?* o, { H( \$ |! E
G2 w, f) z3 w m& ?% X$ J) }1 J) V! X9 Q
变革内容7 O6 I" q- s6 m3 l
- w3 {9 m. H( X e' b" o
本轮改革的主要内容是“ 两个中心,三项制度”,“两个中心”是指风险防控中心和税收征管中心。
' ]% t, J' F; o Z# i* a& h( ?7 D# Z6 q, H
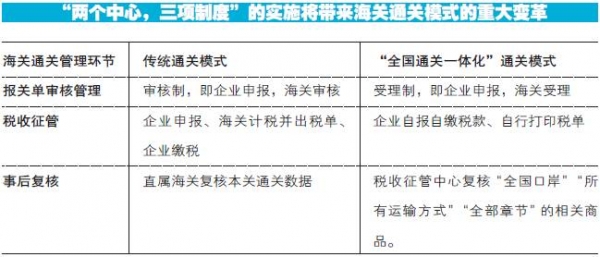
“三项制度”包括:一是“一次申报,分步处置”的报关单审核管理制度;二是企业自报自缴税款、自行打印税单,海关全程抽查审核的税收征管制度;三是整合全国海关监管资源的协同监管制度。% g) W5 Z) q4 w6 u) V8 k
+ _; u, ^4 `, D8 n' y3 }+ T
% |& q! }( X. W2 _" ~% S( x- ?& K3 n& ^* Z% R, T/ G; G
对企业的影响0 P2 v# k/ D! i, {
, @9 n g$ {5 Q1 `; F
本次改革是对海关原先监管体系的重大变革,主要表现为:对企业的申报从审核制转变为受理制,以减少人工干预,强化企业申报责任;企业自报自缴税款,以强化企业自觉纳税的义务,减少纳税争议;海关总署通过“两个中心”对企业通关数据的审核实现了专业化、集约化和智能化,以期解决执法不统一问题。同时,改革可使海关增强实际监管力量,对企业守法合规水平提出了更高的要求:
) o* Y7 F0 x! O1 V y% v; y
" V" d; \$ b, O' P3 i2 \. w- J
 ) [, X! q2 K5 C7 j
小问题可能会累积成大问题* }5 [) ]! O7 B) J
* U/ ~9 r5 T- S. C# l5 ]. f6 f8 e海关从审核变为受理后,一方面不再有关员进行审单操作,申报中存在的问题难以被及时发现,或导致逐月逐年累积,但被海关事后审核一旦发现,可能给企业带来处罚甚至降级等严重后果。按照目前海关办案条件,企业漏缴税款大于人民币20万元就可以定性为走私案件,由海关缉私局立案。
+ [" t1 W3 u3 ?* u) [7 R$ |
& N' ?5 N5 @6 \2 v8 E7 C
8 x7 e. Z8 `! ^5 t p2 L 申报不规范被发现的概率增加
% N7 n4 h \; Y
. \" ~1 |) N+ Y4 F% T另一方面,税收征管中心按章节复核全国归口章节报关数据,随着大数据等信息技术手段的引入,实现了通关数据复核的专业化、集约化和智能化。归类申报错误、同一产品不同口岸申报不同税号或价格等问题很快就会被发现和质疑。
2 g G1 c- g& c. C+ e- `/ w, B; L
H( W# H$ [0 s
- E1 `+ T0 K8 n 出现问题解决的难度增大
: _7 m! i a& a- a* o! U- [% p9 g) p2 m* d2 R9 K
由于海关总署通过“两个中心”直接指挥一线业务,其下达指令的权威性高,企业如被质疑解决问题的链条延长,难度也相应增大。
4 d5 ?' R0 D: }& c# G9 u" x Z- @
) C0 R. D5 i' _! Z5 |
2 M- ~( ~1 ^9 Q2 [# F% p/ L 后续稽查的频率和力度增强: [6 n g- o9 x& m; o! g
! Z2 Z) S" |2 n% O" \9 Y2 {( X! r目前海关总署对于三类问题的稽查力度明显加大:非贸付汇;归类问题;漏报、低报运保费问题。目前企业稽查人员仅占海关关员总数的5%,改革后原来从事审单、通关等的关员将充实到企业稽查部门,上述占比将逐渐提升到20%,这将会大大提高后续企业稽查的频率和力度。
g- N3 H% K# M. O+ z# E
6 E) J7 g% z0 m# D* E0 \如何顺应变革
0 d4 L# a7 M" J' q! N4 I
" _) v+ e7 V: Z# B. c6 A6 }* n9 z鉴于上述通关环境的变化,企业在享受快速通关的同时也必将面对更高的合规要求,为更好地顺应这一变革,有效管理风险,企业应注意以下方面:
5 G" T4 h* o1 ?, d% O& g& y+ U' {5 d; S8 _/ N! g
/ _; B5 @4 f8 c 开展定期健康检查
b8 M1 H8 b2 [6 o7 ^" B+ o4 u: g6 k5 i4 C# B3 y0 W
随着海关监管模式的变革,企业合规风险随之提高,开展定期合规检查是防范风险的有效办法。
" H3 g5 W, }6 C4 j7 m
0 D4 @6 \9 v! b7 B
! u2 x l& |0 i/ t5 X 对过往申报问题开展自纠
5 U% y {7 k" K; H& ~4 \# M. i) x4 I+ c- R h. l8 Y
针对自查发现的归类、价格、原产地申报等问题,根据2016年出台的新的《中华人民共和国海关稽查条例》,企业可以通过主动向海关披露寻求减少或减轻行政处罚。一般来说主动披露可以不予行政处罚,见面漏征税款的滞纳金,免除企业信用降级影响等。
, D: V/ G d8 y) A
/ }' y' @" ~8 L* S
3 }. o- h" Z, j 争取成为中国海关经认证的经营者(AEO)
# s5 G1 ]' `9 j' \
" g/ P; I8 P6 h, ~AEO制度是中国海关监管的基础性制度,成为海关AEO不仅享受海关给予的优惠便利措施(例如风险防控中心对AEO企业设置较低的查验率,目前AEO高级会员的查验率平均在0.5%,而一般AEO会员的平均查验率在4%左右,同时对于高级认证企业在确定进出口货物归类、价格、原产地或者办结其他海关手续前先行办理验放手续等),也能享受中国政府40个部门出台的联合激励措施。
" \$ z0 M! c5 F7 t M2 ^& N/ ?8 ~4 W" J9 S$ c+ {7 {8 B! K
文章来源:《中国海关》杂志2017年第10期↓↓↓ C6 a, H% [ ~, N# a
. P& l6 U5 m1 r. w9 _& L a
0 K, F( J( X, o! b/ m& G
; A& u* D3 [6 S& b+ @下载方式可在本微信号输入dzk查看
$ ?6 r+ M8 s W
. k0 C; v" S- d" S2 r/ d
) A) [ P5 W7 _- H; x9 E& ~. c+ P
+ W. D$ j- j$ z7 I* g
. \# h% v8 E1 B& J) M9 M3 B来源:《中国海关》杂志2017年第10期
- G( K1 a1 l* N7 V+ `: l. Q9 v4 A9 y
制图:常相婧
/ b$ [- \& p/ d! F6 N
8 x% u9 d K1 y& V6 [编辑、发布:高扬
+ H1 m8 V& \! [( `
$ g+ f* t; l! A2 i" u
 : O7 T7 x: Y) q' l8 v& Q$ g
6 \4 i* ^6 }: Q5 I7 h3 m' w
|
|

 /2

 |Archiver|手机版|小黑屋|外贸精英网
( 京ICP备19046145号 )

 关务资讯公众号

 IP卡
 狗仔卡
 发表于 2023-6-22 12:41:11
 提升卡
 置顶卡
 沉默卡
 喧嚣卡
 变色卡
 显身卡